你可能感兴趣
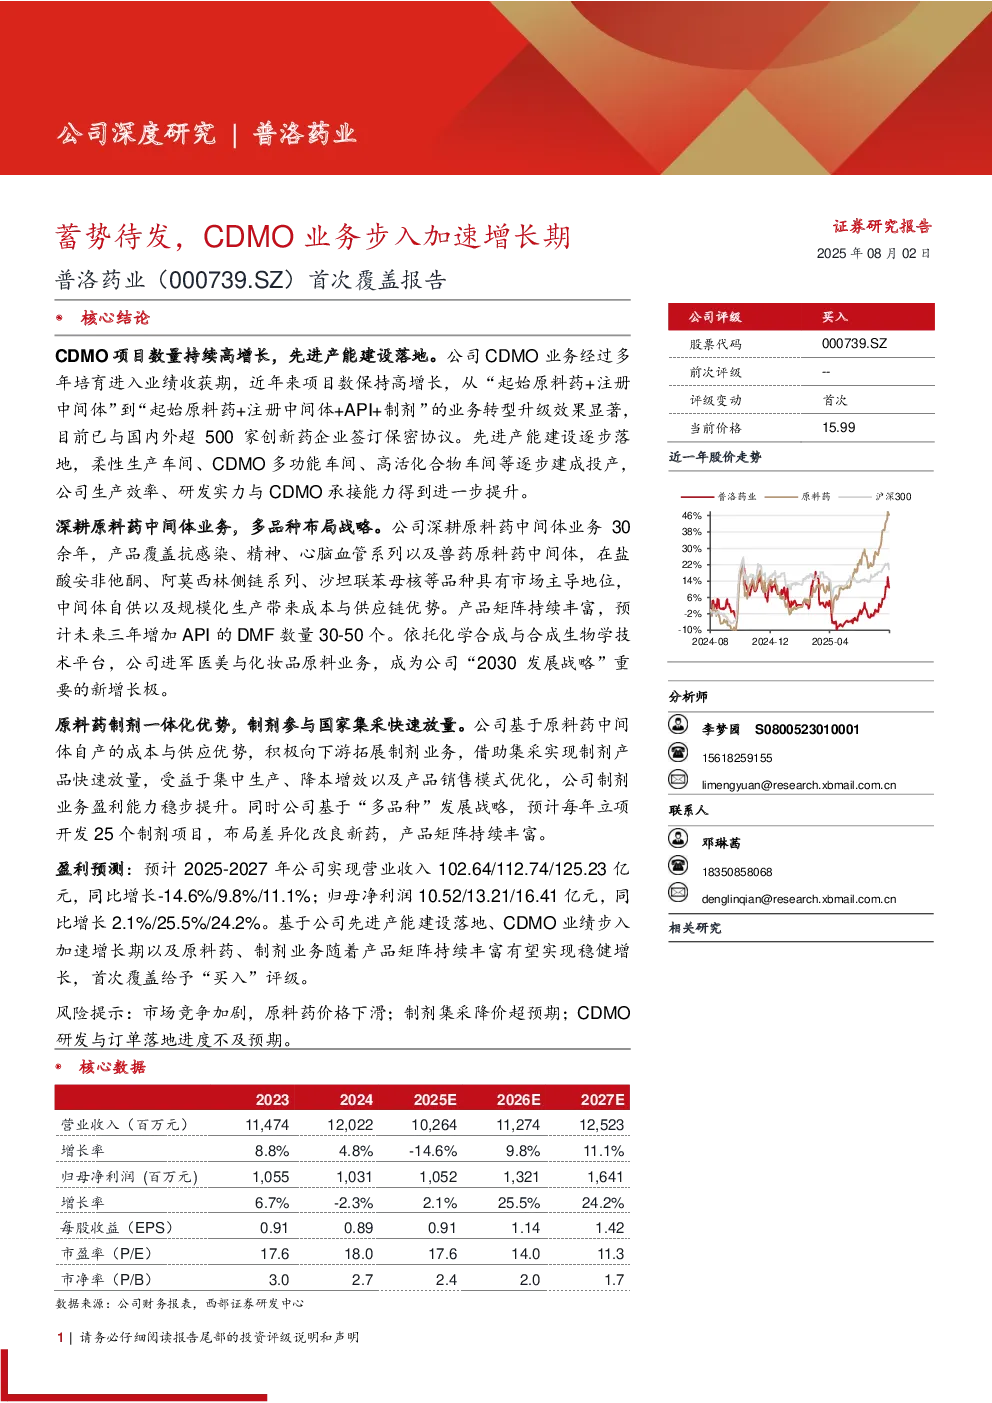
首次覆盖报告:蓄势待发,CDMO业务步入加速增长期
西部证券2025-08-02
首次覆盖报告:智能座舱业务迎来加速增长期
电子设备国泰君安证券2020-07-02
公司首次覆盖报告:浆站扩张带动血制品放量,疫苗业务迎来快速增长期
信达证券2023-12-29
首次覆盖报告:业绩进入高速增长期,业务模式向嘉信理财看齐
信息技术国泰君安证券2018-03-21
公司首次覆盖报告:API+制剂一体化布局,CDMO业务快速成长
医药生物开源证券2021-06-05
首次覆盖报告:农药业务迎来反转,积极发力医药CDMO
农林牧渔万联证券2020-08-25
首次覆盖报告:溶剂龙头加速扩产,一体化布局蓄势待发
东亚前海证券2022-09-06
公司首次覆盖报告:出栏量步入加速释放期,养殖巨头成长性凸显
农林牧渔开源证券2020-07-17
公司首次覆盖报告:铬盐主业积极进取,新能源业务蓄势待发
基础化工开源证券2022-11-21
首次覆盖报告冷却塔龙头卡位液冷赛道,新兴业务蓄势待发
国泰海通证券2026-05-21