核心观点与关键数据
监管政策与行业要闻解读
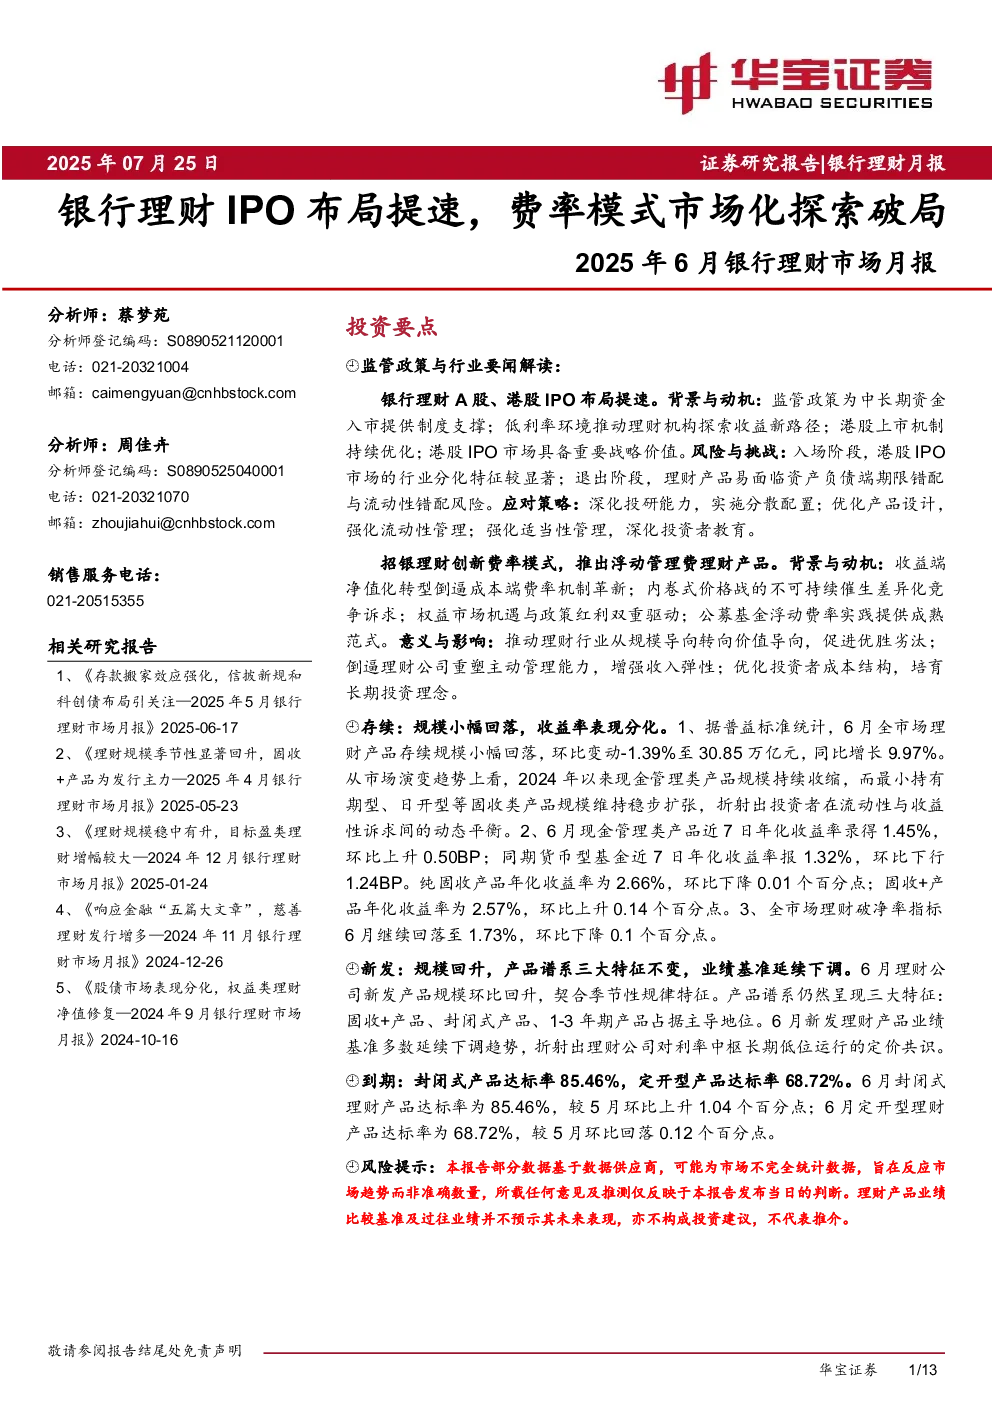
- 银行理财A股、港股IPO布局提速:
- 背景:监管政策支持中长期资金入市,低利率环境推动理财机构探索收益新路径,港股上市机制持续优化,港股IPO市场具备重要战略价值。
- 动机:通过参与IPO及定增获取优质资产,拓展权益投资,把握上市后潜在收益。
- 风险与挑战:入场阶段行业分化显著,退出阶段易面临资产负债端期限错配与流动性错配风险。
- 应对策略:深化投研能力,实施分散配置;优化产品设计,强化流动性管理;强化适当性管理,深化投资者教育。
- 招银理财创新费率模式:
- 事件:推出浮动管理费理财产品,固定管理费0.25%/年,或有管理费与产品业绩挂钩。
- 背景:净值化转型倒逼费率机制革新,内卷式价格战不可持续,权益市场机遇与政策红利驱动,公募基金浮动费率实践提供成熟范式。
- 意义与影响:推动行业从规模导向转向价值导向,促进优胜劣汰;倒逼理财公司重塑主动管理能力,增强收入弹性;优化投资者成本结构,培育长期投资理念。
存续规模与收益表现
- 规模:6月全市场理财产品存续规模小幅回落至30.85万亿元,同比增长9.97%,现金管理类产品规模持续收缩,最小持有期型、日开型等固收类产品规模稳步扩张。
- 收益表现:
- 现金管理类产品近7日年化收益率1.45%,环比上升0.50BP;货币型基金近7日年化收益率1.32%,环比下行1.24BP。
- 理财产品年化收益率分化:现金管理类产品1.43%,固收类产品2.58%,固收+产品2.57%,环比上升0.14个百分点。
- 全市场理财破净率指标回落至1.73%,环比下降0.1个百分点,与信用利差显著正相关。
新发规模与产品特征
- 规模:6月理财公司新发产品规模环比回升至3,953.82亿元,契合季节性规律特征。
- 产品谱系:
- 投资性质:固收+产品占据主导地位,新发规模3,953.82亿元。
- 期限类型:1-3年期产品占据绝对优势,募集规模2,556.53亿元。
- 运作模式:封闭式产品持续领跑市场,发行体量5,225.68亿元。
- 业绩基准:新发理财产品业绩基准多数延续下调趋势,反映理财公司对利率中枢长期低位运行的定价共识。
到期达标情况
- 封闭式产品达标率85.46%,较5月环比上升1.04个百分点;定开型产品达标率68.72%,较5月环比回落0.12个百分点。
- 短期限产品达标率相对较高,长期限产品达标难度较大。
研究结论
- 银行理财行业在监管政策支持下加速布局A股、港股IPO,推动中长期资金入市,但需关注行业分化和流动性风险。
- 招银理财的浮动管理费模式创新,推动行业从规模导向转向价值导向,促进理财公司提升主动管理能力。
- 理财产品规模小幅回落但仍坚守30万亿关口,收益表现分化,固收+产品表现较好,破净率指标继续回落。
- 新发产品规模回升,产品谱系特征不变,业绩基准延续下调,反映市场对利率中枢长期低位运行的共识。
- 封闭式产品达标率提升,定开型产品达标率回落,短期产品优势明显。