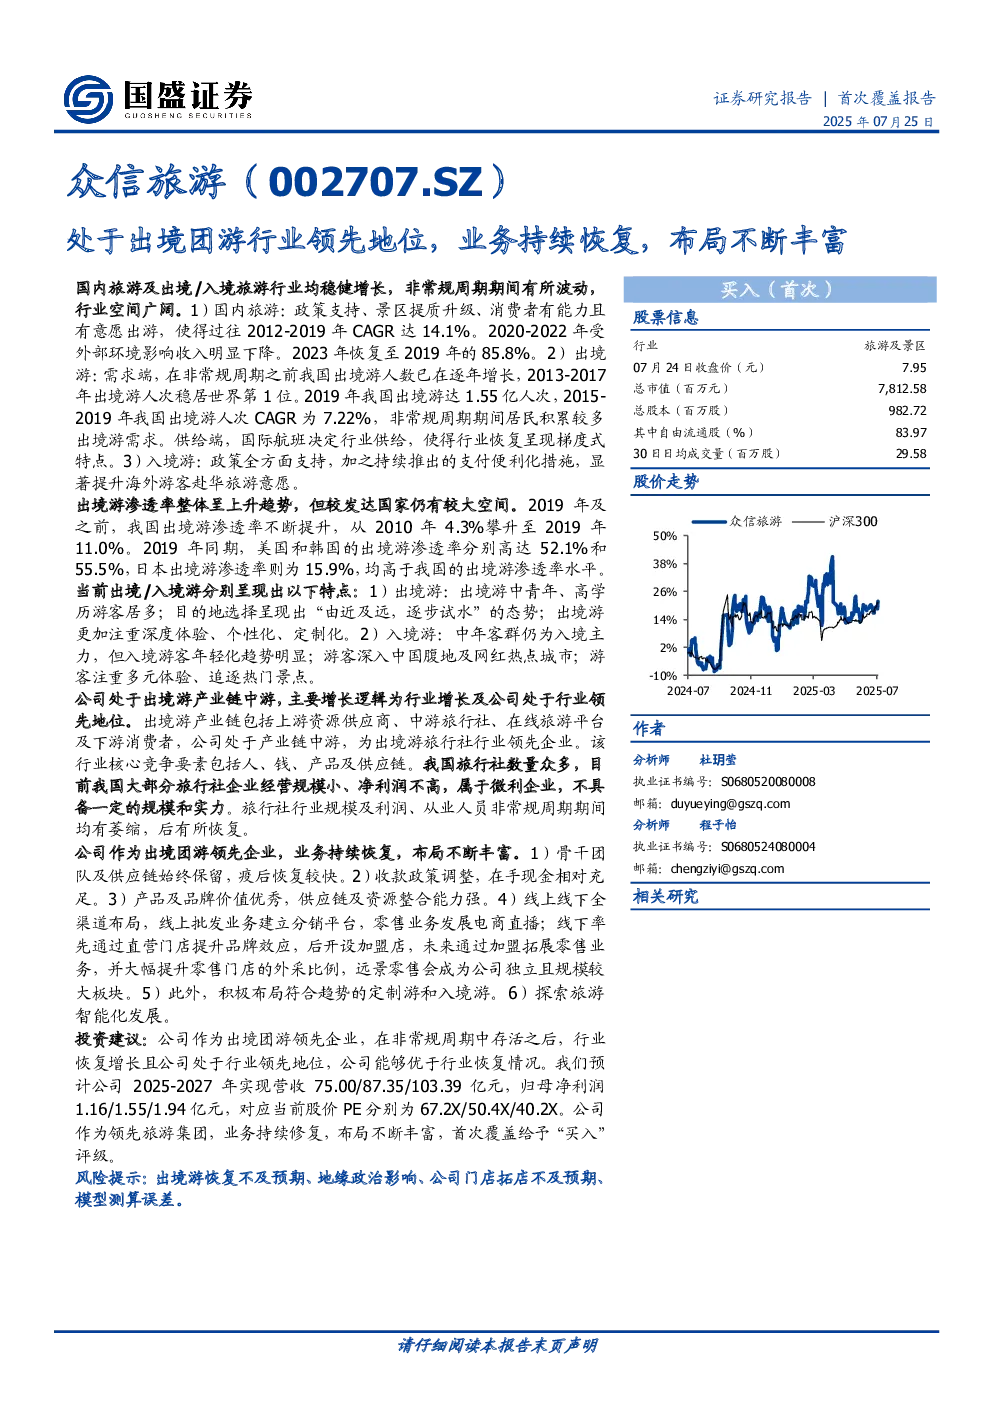
众信旅游(002707.SZ)首次覆盖报告
核心观点:
- 行业背景: 国内旅游及出境/入境旅游行业均稳健增长,但非常规周期期间有所波动。国内旅游受益于政策支持、景区提质升级和消费者出游意愿提升,2012-2019年CAGR达14.1%。出境游在2019年达到峰值后受疫情影响下降,但需求端积累了较多需求,恢复较快。入境游在政策利好和支付便利化措施下,人数不断增长。
- 行业特点: 出境游中青年、高学历游客居多,目的地选择由近及远,注重深度体验、个性化和定制化。入境游以中年客群为主,但年轻化趋势明显,游客深入中国腹地及网红热点城市,注重多元体验和追逐热门景点。中国出境游渗透率较发达国家仍有较大空间。
- 公司概况: 众信旅游深耕出境游二十余年,已成为国内领先的大型旅游集团,处于出境游产业链中游。公司核心竞争要素包括人、钱、产品及供应链。
- 公司优势: 众信旅游作为出境团游领先企业,业务持续恢复,布局不断丰富。骨干团队及供应链保留,疫后恢复较快;收款政策调整,在手现金相对充足;产品及品牌价值优秀,供应链及资源整合能力强;线上线下全渠道布局,线上批发业务建立分销平台,零售业务发展电商直播;积极布局符合趋势的定制游和入境游;探索旅游智能化发展。
- 财务状况: 公司在非常规周期期间采取裁员、调整业务等方式得以存活,员工人数逐步回升,2023年回升至2019年的41%,2024年回升至2019年的49%。2024年公司业务继续保持高增速,营收同比增长95.72%,归母净利润达1.06亿元,同比增速228.18%。
- 盈利预测: 预计公司2025-2027年实现营收75.00/87.35/103.39亿元,同比+16.2%/16.5%/18.4%,归母净利润1.16/1.55/1.94亿元,同比+9.7%/33.4%/25.4%。
- 投资建议: 首次覆盖给予“买入”评级。
- 风险提示: 出境游恢复不及预期、地缘政治影响、公司门店拓店不及预期、模型测算误差。
关键数据:
- 2019年中国出境游达1.55亿人次,2015-2019年CAGR为7.22%。
- 2024年中国公民出境游旅游市场达到1.46亿人次,接近2019年水平。
- 2024年入境游客人次恢复至2019年91%,其中外国人入境游人次恢复至2019年的84.50%。
- 2024年公司总营收64.55亿元,同比+95.70%;主营业务旅游批发/旅游零售/整合营销服务/其他旅游业务的收入分别为47.93/7.46/8.70/0.46亿元,同比+136.43%/+59.83%/+11.61%/+83.87%。
- 预计公司2025-2027年EPS分别为0.12/0.16/0.20元,对应当前股价PE分别为67.2X/50.4X/40.2X。
研究结论:
众信旅游作为出境团游领先企业,在非常规周期中存活之后,行业恢复增长且公司处于行业领先地位,公司能够优于行业恢复情况。公司业务持续修复,布局不断丰富,未来发展前景良好。