核心观点与关键数据
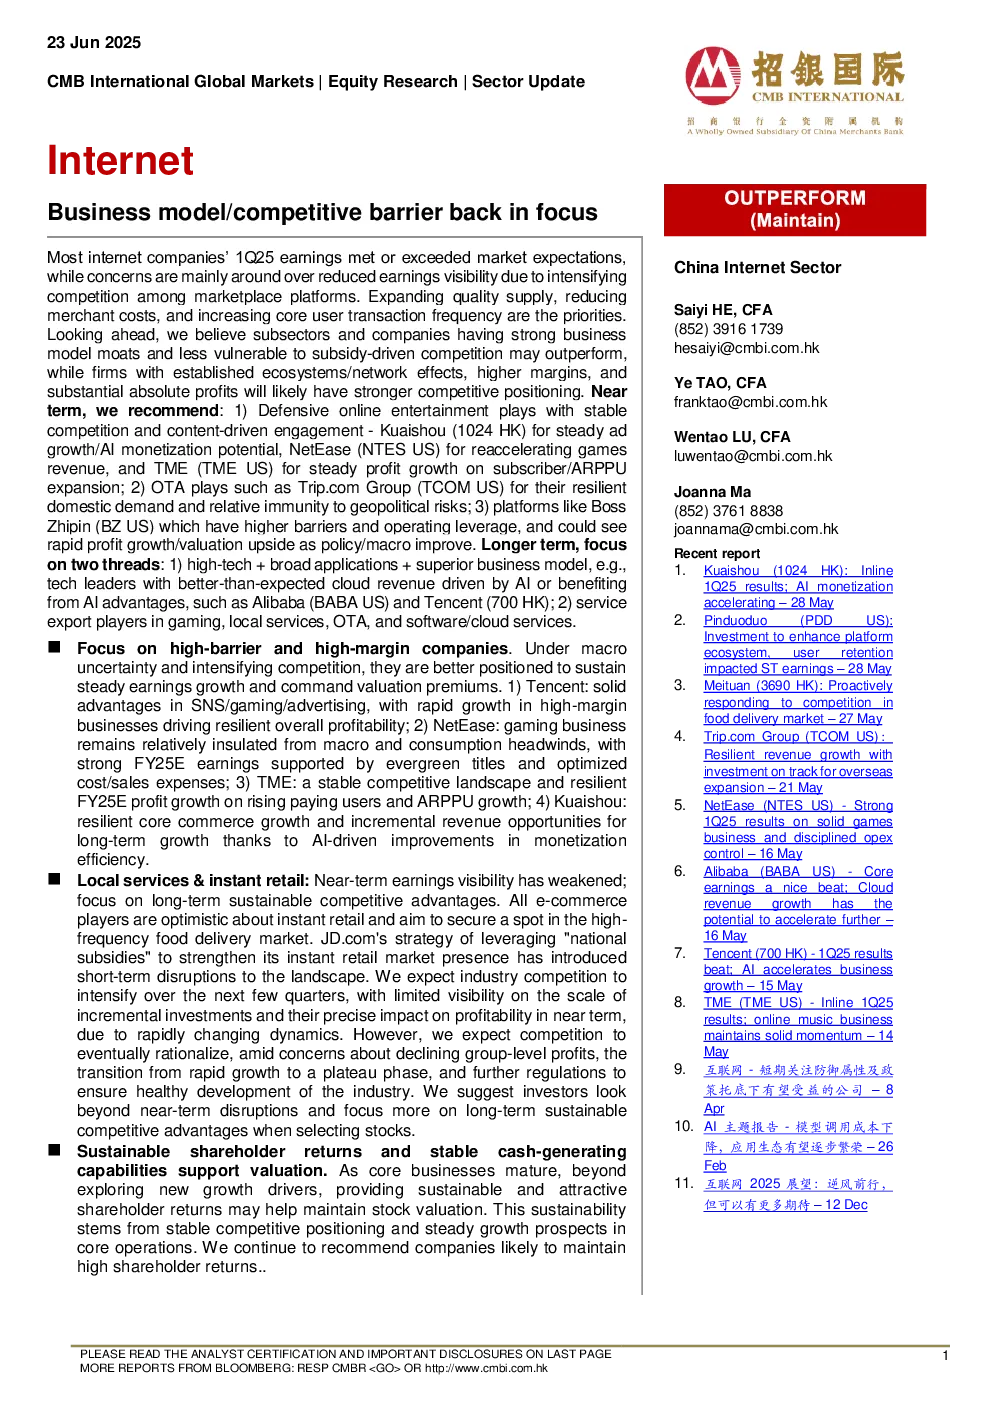
- 行业趋势:在宏观不确定性加剧的竞争环境下,拥有高壁垒和高利润率的公司能更好地保持稳定盈利增长并赢得估值溢价。重点关注的行业包括在线娱乐、电子商务、本地生活服务、在线广告、垂直平台等。
- 竞争加剧:平台市场竞争加剧导致收益可见性降低,扩大优质供给、降低商户成本、提高核心用户交易频次成为优先事项。
- 竞争影响:竞争加剧降低了利润增长的可见性,但最终竞争将趋于理性。拥有成熟生态/网络效应、高利润率以及巨额绝对利润的公司将拥有更强的竞争优势。
- 股东回报:随着核心业务成熟,提供可持续且有吸引力的股东回报可能有助于维持股票估值。建议关注FY25年可持续高股东回报的互联网公司,如Vipshop、微博、京东和阿里巴巴。
- 细分行业观点:
- 在线娱乐:竞争格局保持稳定,宏观经济因素影响有限。建议关注快手(稳定的广告增长/人工智能变现潜力)、网易(游戏收入增长重新加速)、TME(订阅/ARPPU扩张上实现稳定利润增长)。
- 电子商务:核心业务盈利强劲且超出预期,但即时零售和投资于配送给整体利润增长带来不确定性。建议关注阿里巴巴。
- 本地生活服务:竞争激烈和用户补贴减少导致收入下降,行业情绪出现回落。建议关注美团(长期投资价值)。
- 云计算:供应约束持续存在,美国云服务提供商表现分化但强劲收入增长,中国公司可能会维持加速增长。建议关注阿里巴巴和腾讯。
- 网络游戏:在高宏观不确定性中实现稳健增长。建议关注腾讯、网易和Bilibili。
- 在线音乐:利润增长将由上升的ARPPU和运营杠杆驱动。建议关注TME和网易云音乐。
- 在线广告:混合表现,腾讯/哔哩哔哩在增强商业化效率和人工智能方面实现强劲增长。建议关注腾讯、快手和Bilibili。
- 垂直平台:盈利增长预期是估值溢价与行业的关键。建议关注Boss直聘和KE Holdings。
研究结论
- 投资策略:建议关注具有高盈利弹性和利润率防御能力的公司,以及拥有强大商业模式护城河且较少受补贴驱动竞争影响的细分领域和公司。
- 长期关注:聚焦两条主线:1) 高科技 + 广泛应用 + 优越商业模式,例如受人工智能驱动的云收入超出预期的科技领导者;2) 在游戏、本地服务、OTA和软件/云服务领域的服务出口参与者。
- 个股推荐:
- 买入评级:快手、拼多多、阿里巴巴、美团、京东、网易、腾讯、TME、携程、Boss直聘、百度、哔哩哔哩、途牛、新东方、KE Holdings。
- 维持评级:无。
- 短期谨慎,长期乐观:KE Holdings。
关键数据
- 在线渗透率潜力:本地消费者服务、OTA 和电子商务在线渗透率潜力进一步提升。
- 收入和盈利增长:大多数互联网公司2025年第一季度的业绩达到了市场预期或超出预期。
- 利润率和费用率:拥有高利润率和经营杠杆的公司为估值提供了更好的支持。
- 股东回报:预计这些公司可能在FY25年维持股东回报率(股息+回购-股权补偿)在3%以上的水平。
- 现金流:Vipshop、拼多多和京东等公司仍然保持着净现金市值比在30%以上的水平。
- 电子商务:实物商品在线零售额同比强劲增长5.7%。
- 在线广告:腾讯/哔哩哔哩/快手将实现+17%/%18%/+14%的年度广告收入增长。
- 网络游戏:中国网络游戏市场收入年增长率达到19%。
- 在线音乐:TME和网易云音乐在线音乐业务的估值对应着约1.5倍的PEG比率。
- OTA:中国主要节假日游客数量和总收入均实现同比增长。