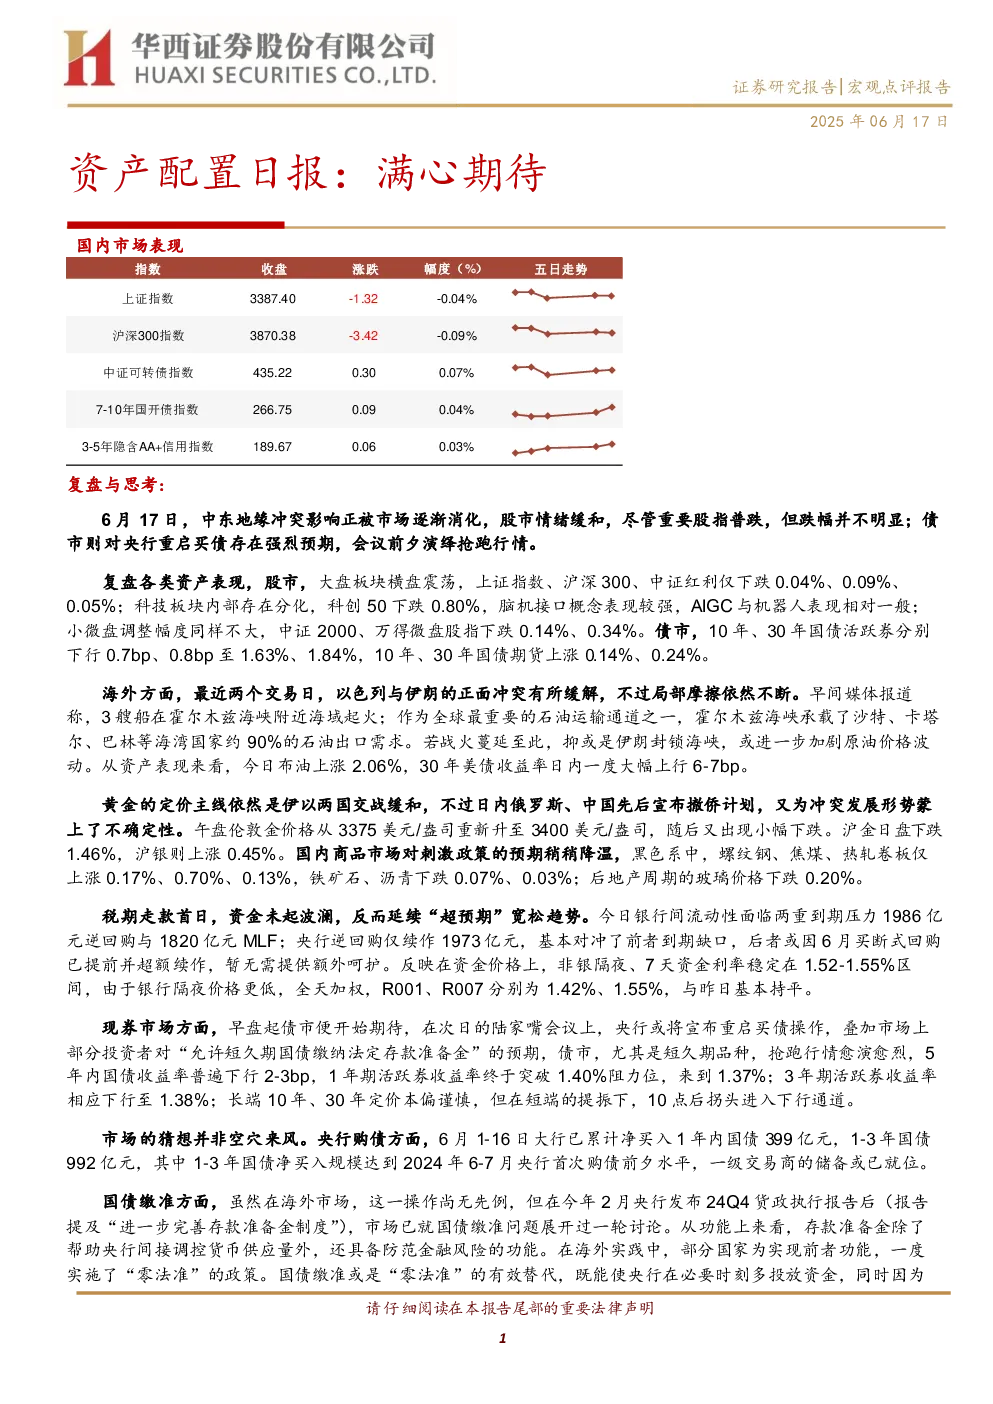
核心观点与市场表现
国内市场表现:
- 股市: 情绪缓和,重要股指跌幅不明显。上证指数、沪深300、中证红利分别下跌0.04%、0.09%、0.05%。科技板块分化,科创50下跌0.80%,脑机接口概念表现较强,AIGC与机器人相对一般。小微盘调整幅度不大,中证2000、万得微盘股指下跌0.14%、0.34%。
- 债市: 对央行重启买债存在强烈预期,10年、30年国债活跃券分别下行0.7bp、0.8bp至1.63%、1.84%,10年、30年国债期货上涨0.14%、0.24%。5年内国债收益率普遍下行2-3bp,1年期活跃券收益率突破1.40%阻力位至1.37%。
- 商品市场: 对刺激政策的预期稍稍降温,黑色系中螺纹钢、焦煤、热轧卷板上涨0.17%、0.70%、0.13%,铁矿石、沥青下跌0.07%、0.03%。玻璃价格下跌0.20%。
- 资金面: 税期走款首日资金延续宽松趋势,非银隔夜、7天资金利率稳定在1.52-1.55%区间,R001、R007分别为1.42%、1.55%。
- 权益市场: 万得全A下跌0.10%,成交额1.24万亿元,缩量65亿元。大盘品种相对占优,上证50和沪深300分别下跌0.04%和0.09%。资金在行业选择上仍采取防御姿态,小微盘资金向中盘回归。
- 科技题材: AI算力板块边际调整,行情切换至AI穿戴设备,脑机接口板块表现活跃,稳定币概念继续走强。
- 港股: 恒生指数和恒生科技分别下跌0.34%和0.15%。AH溢价指数上涨0.65%至128.34,南向资金净流入63.02亿元,建设银行净流入11.22亿元,阿里巴巴净流入5.99亿元,腾讯控股净流出7.14亿元。
海外市场:
- 地缘冲突: 以色列与伊朗冲突有所缓解,但局部摩擦不断。霍尔木兹海峡附近海域船只起火,可能加剧原油价格波动。布油上涨2.06%,30年美债收益率一度大幅上行6-7bp。
- 黄金: 伦敦金价格从3375美元/盎司重新升至3400美元/盎司,随后小幅下跌。沪金日盘下跌1.46%,沪银上涨0.45%。
政策预期:
- 央行购债: 6月1-16日大行已累计净买入1年内国债399亿元,1-3年国债992亿元,市场预期央行或将重启买债操作。
- 国债缴准: 市场讨论“允许短久期国债缴纳法定存款准备金”,若落地对债市是双重利好,变相降准并改善债市供需关系。
- 陆家嘴论坛: 预计将发布重大金融政策,市场已开始交易政策预期,金融科技、稳定币概念大涨。
研究结论:
- 债市: 若央行购债重启或国债缴准落地,债市或将进入久期行情,长端或随短端下行突破前低。
- 权益市场: 市场回归震荡格局,向上压力较大,向下有做多思维支撑。中盘股或具备吸引力。
- 政策影响: 若陆家嘴论坛发布超预期利好政策,证券、保险等非银品种有望走强。
风险提示: