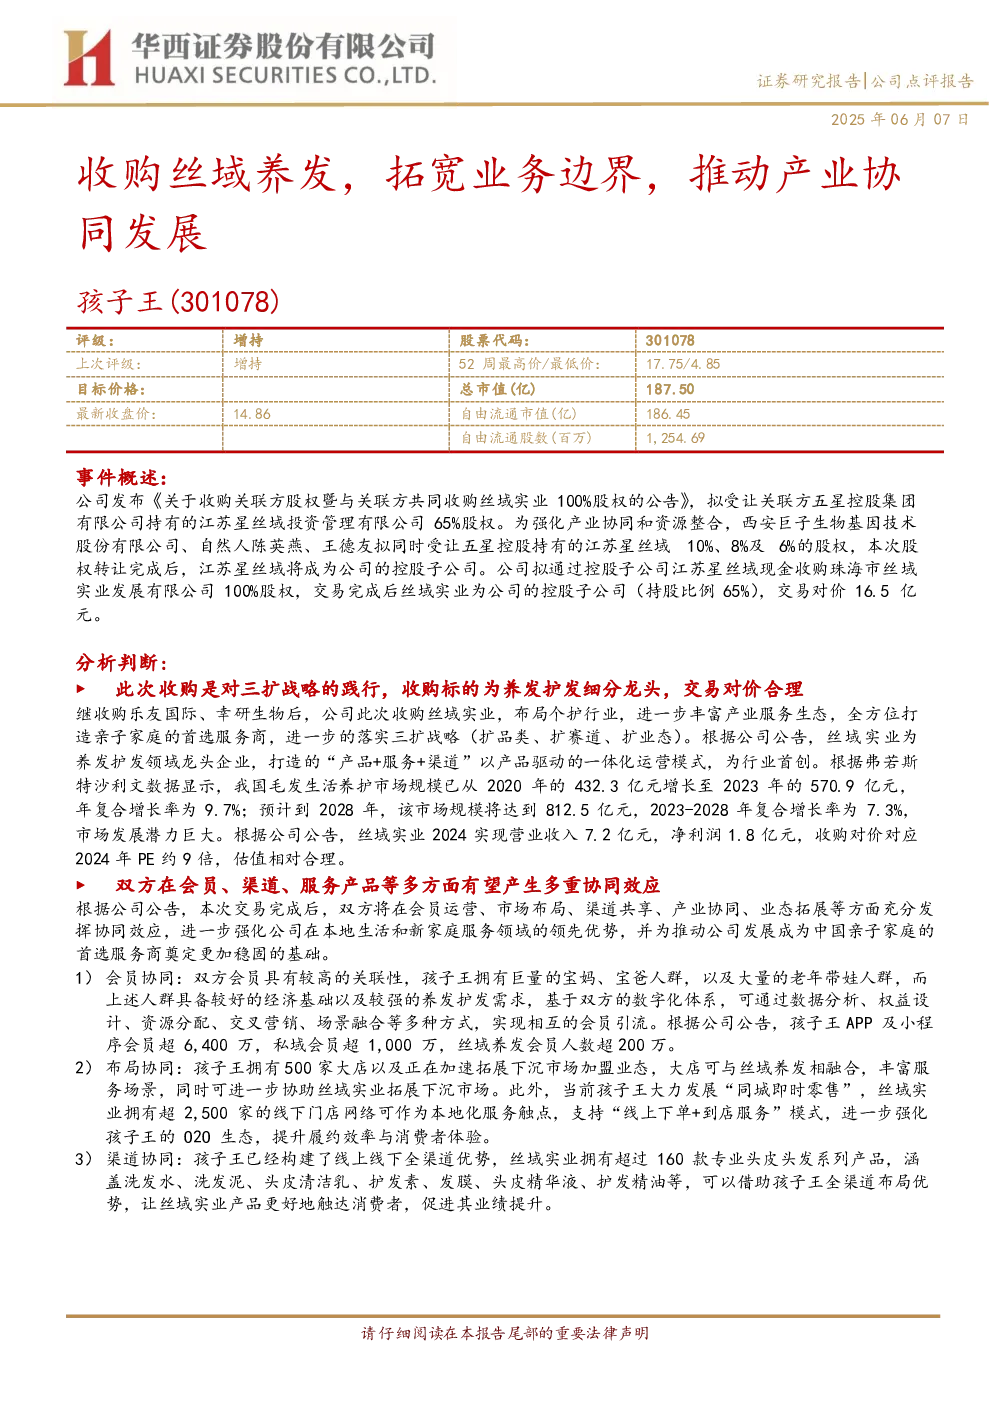
事件概述
孩子王发布公告,拟收购关联方五星控股持有的江苏星丝域投资管理有限公司65%股权,并联合西安巨子生物等共同收购丝域实业100%股权。交易完成后,丝域实业将成为孩子王的控股子公司,持股比例65%,交易对价16.5亿元。
分析判断
- 三扩战略践行:收购丝域实业符合孩子王“扩品类、扩赛道、扩业态”的三扩战略,丰富产业服务生态,打造亲子家庭首选服务商。丝域实业为养发护发领域龙头企业,采用“产品+服务+渠道”一体化运营模式,市场潜力巨大。交易对价对应2024年PE约9倍,估值合理。
- 多重协同效应:
- 会员协同:孩子王APP及小程序会员超6,400万,丝域养发会员超200万,可通过数字化体系实现会员引流。
- 布局协同:孩子王500家大店与丝域养发融合,丰富服务场景,协助丝域拓展下沉市场;丝域实业2,500家线下门店支持孩子王“同城即时零售”模式。
- 渠道协同:孩子王全渠道布局优势助力丝域实业产品触达消费者。
- 产业协同:孩子王及五星控股的连锁运营经验,巨子生物的研发优势,将赋能丝域实业。
- 业态协同:丰富孩子王服务产业业态,契合“商品+服务+社交”运营模式。
投资建议
暂不考虑丝域实业并表影响,维持盈利预测。预计2025-2027年营业收入分别同比增长31%、19%、14%,归母净利润分别同比增长166%、38%、16%。长期来看,公司业绩增长驱动因素包括产业链整合、合资公司链启未来助力线上业务、加盟业务放量、同店及费控改善、AI玩具业务增量。维持“增持”评级。
风险提示
并购整合不及预期、生育率持续下滑、行业竞争加剧、产品质量问题。
盈利预测与估值
| 年度 | 营业收入(百万元) | 归母净利润(百万元) | 毛利率(%) | 每股收益(元) | ROE | 市盈率 |
|------------|------------------|---------------------|-----------|--------------|-------|--------|
| 2023A | 8,753 | 105 | 29.6% | 0.10 | 3.3% | 154.15 |
| 2024A | 9,337 | 205 | 29.7% | 0.16 | 4.6% | 92.30 |
| 2025E | 12,226 | 537 | 30.2% | 0.38 | 10.8% | 38.72 |
| 2026E | 14,514 | 741 | 30.1% | 0.53 | 13.0% | 28.04 |
| 2027E | 16,507 | 777 | 29.4% | 0.62 | 13.1% | 24.08 |
财务报表和主要财务比率
(此处省略详细财务报表数据,仅说明包含利润表、现金流量表、资产负债表及主要财务指标)
分析师承诺与评级说明
(此处省略分析师承诺和评级说明内容)