盘面价格与行情回顾
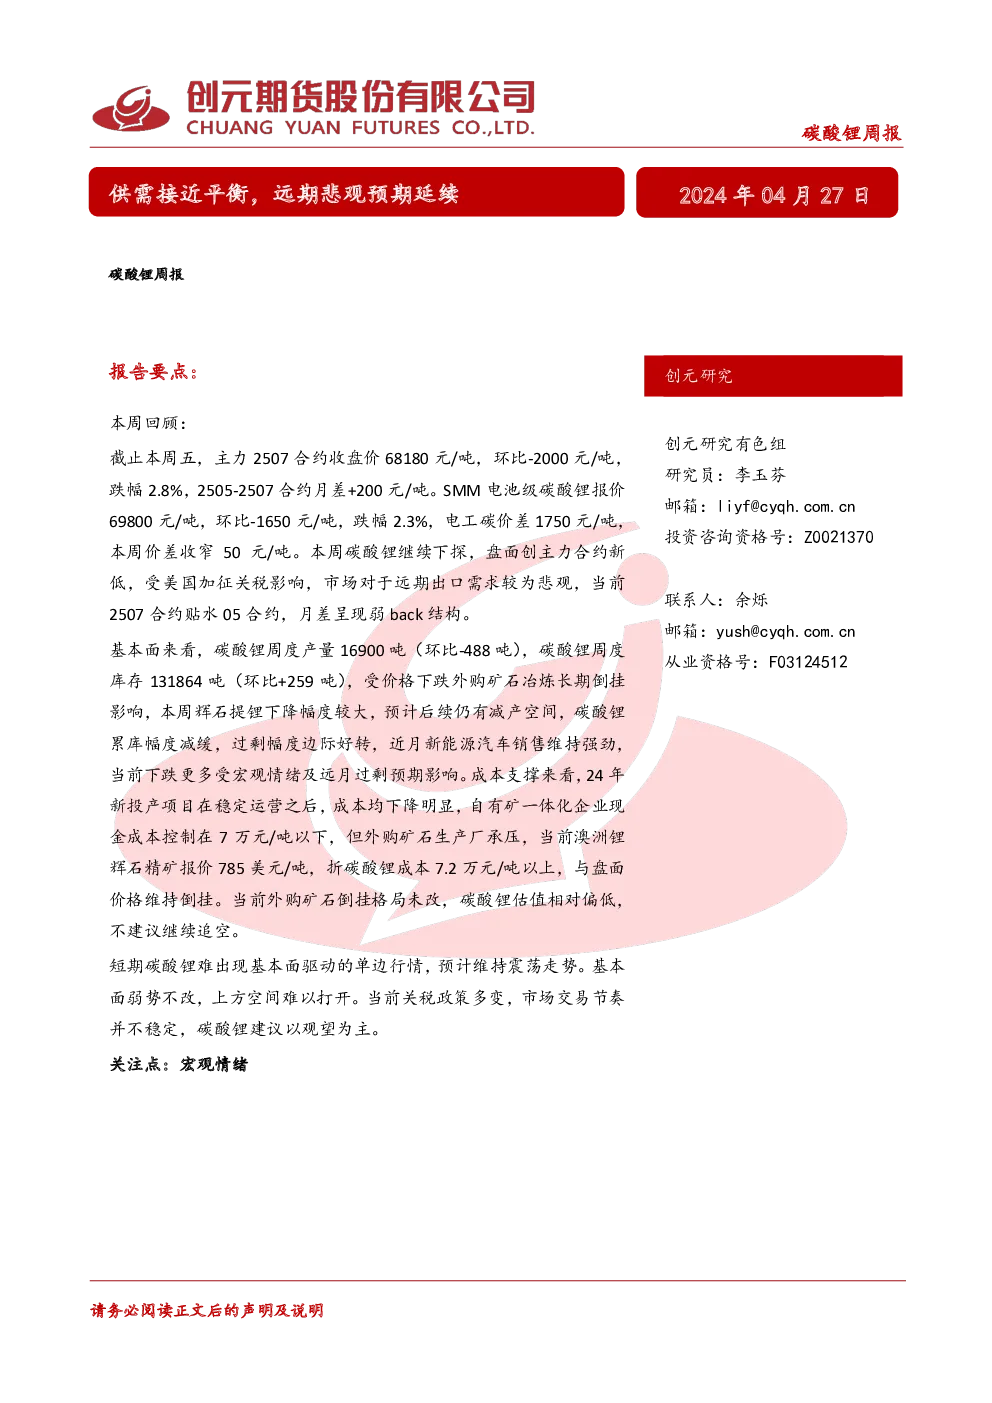
- 主力2507合约收盘价68180元/吨,环比下跌2.8%;2505合约收盘价68380元/吨,环比下跌2.8%。
- 2505-2507合约月差为+200元/吨,呈现弱back结构。
- SMM电池级碳酸锂报价69800元/吨,环比下跌2.3%;工业级碳酸锂报价68050元/吨,环比下跌1600元/吨,电工碳价差1750元/吨,本周收窄50元/吨。
- 现货-2505合约基差为-2000元/吨,碳酸锂期货价格与电工碳价差为-1800元/吨。
基本面分析
- 碳酸锂周度产量16900吨,环比下降488吨;碳酸锂周度库存131864吨,环比增加259吨。
- 受价格下跌和外购矿石冶炼长期倒挂影响,辉石提锂下降幅度较大,预计后续仍有减产空间。
- 碳酸锂累库幅度减缓,过剩幅度边际好转。
- 近月新能源汽车销售维持强劲。
- 当前下跌更多受宏观情绪及远月过剩预期影响。
成本支撑
- 24年新投产项目成本下降明显,自有矿一体化企业现金成本控制在7万元/吨以下。
- 外购矿石生产厂承压,澳洲锂辉石精矿报价785美元/吨,折碳酸锂成本7.2万元/吨以上,与盘面价格维持倒挂。
- 外购矿石倒挂格局未改,碳酸锂估值相对偏低,不建议继续追空。
研究结论
- 短期碳酸锂难出现基本面驱动的单边行情,预计维持震荡走势。
- 基本面弱势不改,上方空间难以打开。
- 当前关税政策多变,市场交易节奏并不稳定,碳酸锂建议以观望为主。
关注点
关键数据
- 锂辉石SC6(CIF中国)平均价793美元/吨。
- 澳洲锂精矿平均价785美元/吨。
- 巴西锂精矿平均价795美元/吨。
- 中国1.5%-2%锂云母精矿报价940元/吨。
- 中国2%-2.5%锂云母精矿报价1590元/吨。
- 磷酸铁锂产量25.9万吨,环比+13%。
- 三元材料产量5.8万吨,环比+20%。
- 磷酸铁锂周度库存9.4万吨,环比-3%。
- 三元材料周度库存1.42万吨,环比-2%。
- 电池产量134GWh,同比+46%,环比+14%。
- 磷酸铁锂电池97GWh,同比+64%,环比+17%。
- 三元电池产量32Wh,同比+13%,环比+8%。
- 电池库存216GWh,环比+2%。
- 国内新能源汽车库存80万辆,环比+10%。
- 新能源汽车销量39万辆,环比+3.5万辆。
- 新能源汽车销量纯电占比83%。
- 中国新能源汽车出口3万辆,环比+0.5万辆。
- 中国新能源汽车平均带电量62.5KWh。