主要观点
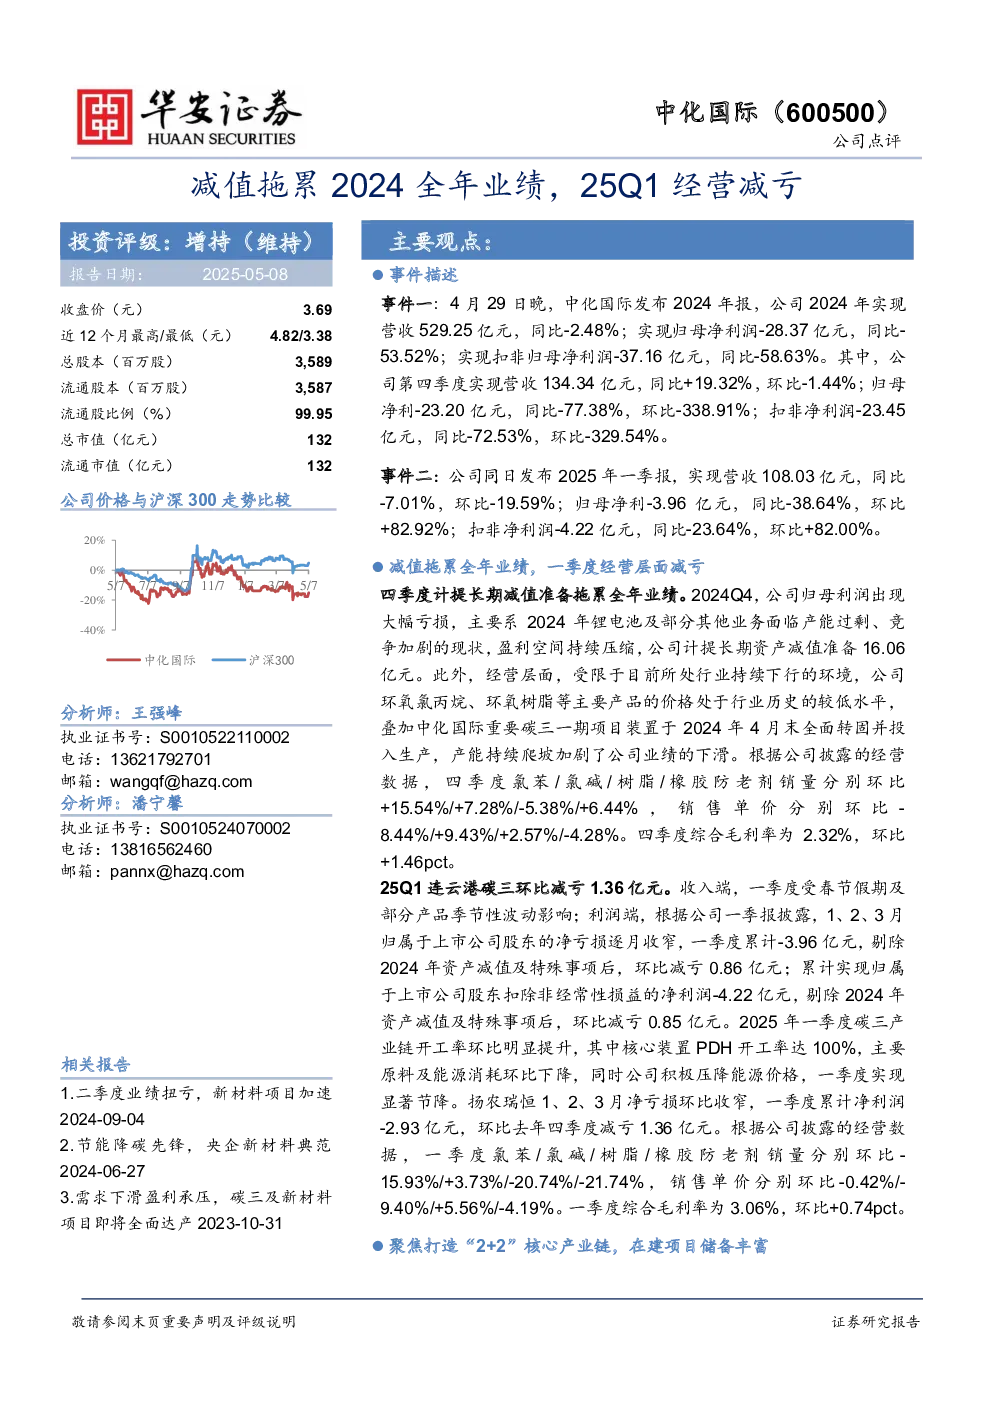
- 业绩表现:中化国际2024年实现营收529.25亿元,同比-2.48%;归母净利润-28.37亿元,同比-53.52%;扣非归母净利润-37.16亿元,同比-58.63%。第四季度归母净利-23.20亿元,同比-77.38%,环比-338.91%。2025年一季度实现营收108.03亿元,同比-7.01%,环比-19.59%;归母净利-3.96亿元,同比-38.64%,环比+82.92%。
- 业绩拖累因素:2024年业绩受四季度计提长期减值准备16.06亿元拖累,主要因锂电池及部分其他业务产能过剩、竞争加剧导致盈利空间压缩。经营层面,环氧氯丙烷、环氧树脂等主要产品价格处于行业低位,叠加中化国际碳三一期项目产能爬坡,加剧业绩下滑。
- 一季度经营改善:2025年一季度,连云港碳三环比减亏1.36亿元,主要因PDH开工率达100%、原料及能源消耗下降、能源价格压降等。扬农瑞恒一季度累计净利润-2.93亿元,环比四季度减亏1.36亿元。
- 产业链布局:公司聚焦环氧树脂、聚合物添加剂两大优势产业链,巩固行业地位,并大力发展工程塑料和特种纤维产业链,打造差异化产品组合。2024年促进剂项目按计划推进,尼龙66销量同比增长70.99%,2500吨/年芳纶扩产项目按计划投料试车。
- 投资建议:预计2025-2027年公司实现归母净利润分别为-7.29、0.48、4.21亿元,对应PE分别为/、276.89、31.47倍,维持“增持”评级。
- 风险提示:原材料及主要产品价格波动、安全生产风险、环境保护风险、项目投产进度不及预期、宏观经济下行。
关键数据
- 2024年营收:529.25亿元,同比-2.48%
- 2024年归母净利润:-28.37亿元,同比-53.52%
- 2024年扣非归母净利润:-37.16亿元,同比-58.63%
- 2024年四季度归母净利:-23.20亿元,同比-77.38%,环比-338.91%
- 2025年一季度营收:108.03亿元,同比-7.01%,环比-19.59%
- 2025年一季度归母净利:-3.96亿元,同比-38.64%,环比+82.92%
- 2025年一季度连云港碳三减亏:1.36亿元
- 2025年一季度扬农瑞恒净利润:-2.93亿元,环比四季度减亏1.36亿元
研究结论
中化国际2024年业绩受减值拖累,但2025年一季度经营层面减亏,主要得益于碳三产业链开工率提升、原料及能源消耗下降等。公司聚焦核心产业链布局,未来发展可期,维持“增持”评级。