先声药业2024年业绩及未来展望总结
业绩表现
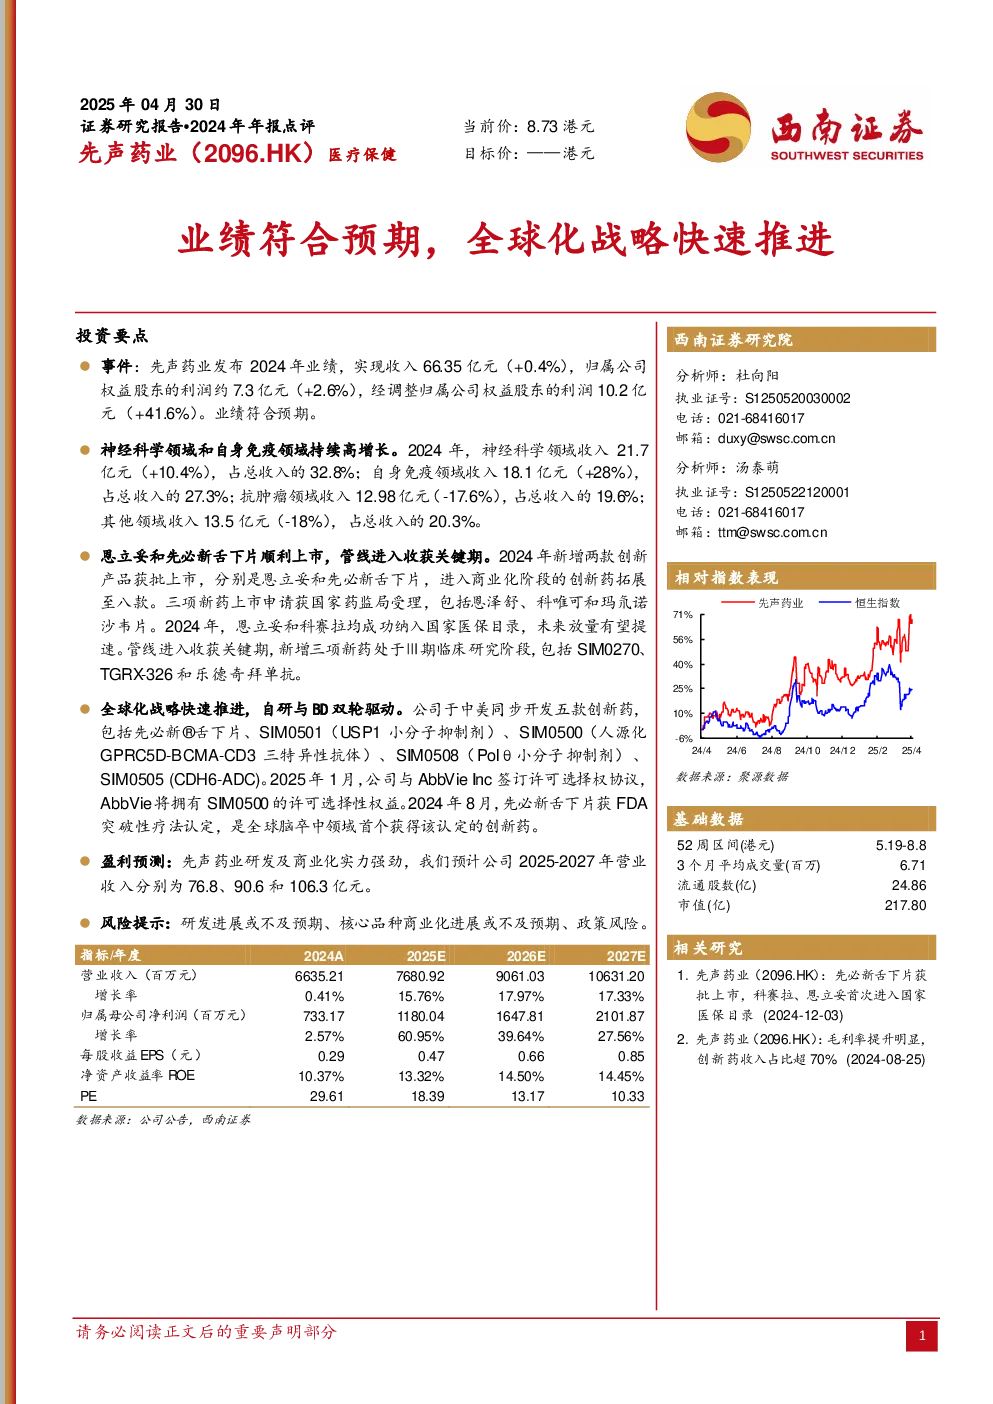
- 2024年公司实现收入66.35亿元(+0.4%),归属公司权益股东的利润约7.3亿元(+2.6%),经调整归属公司权益股东的利润10.2亿元(+41.6%),业绩符合预期。
业务板块表现
- 神经科学领域:收入21.7亿元(+10.4%),占总收入的32.8%。
- 自身免疫领域:收入18.1亿元(+28%),占总收入的27.3%。
- 抗肿瘤领域:收入12.98亿元(-17.6%),占总收入的19.6%。
- 其他领域:收入13.5亿元(-18%),占总收入的20.3%。
管线进展
- 新增两款创新产品获批上市:恩立妥和先必新舌下片,商业化阶段创新药拓展至八款。
- 三项新药上市申请获国家药监局受理:恩泽舒、科唯可和玛氘诺沙韦片。
- 恩立妥和科赛拉成功纳入国家医保目录,未来放量有望提速。
- 三款新药进入Ⅲ期临床研究阶段:SIM0270、TGRX-326和乐德奇拜单抗。
全球化战略
- 中美同步开发五款创新药:先必新舌下片、SIM0501、SIM0500、SIM0508、SIM0505。
- 与AbbVie Inc签订许可选择权协议,AbbVie将拥有SIM0500的许可选择性权益。
- 先必新舌下片获FDA突破性疗法认定,是全球脑卒中领域首个获得该认定的创新药。
盈利预测
- 预计公司2025-2027年营业收入分别为76.8、90.6和106.3亿元。
- 关键假设:
- 神经领域:先必新舌下片2025-2027年渗透率分别为0.9%、2.7%、4.9%,对应收入2.5、4.4、7.9亿元;先必新2025-2027年渗透率分别为16%、18%、18.3%,对应收入24.3、25.9、26.1亿元;合计收入26.8、30.3、34亿元。
- 肿瘤领域:恩度2025-2027年渗透率分别为9.9%、10.4%、10.9%,对应收入8.6、9.3、10亿元;曲拉西利2025-2027年渗透率分别为11%、15%、18%,对应收入3.8、5.3、6.6亿元;恩立妥2025-2027年渗透率分别为1%、1.6%、2.4%,对应收入3、5、8亿元;其他肿瘤产品放量,合计收入16、24.3、32.3亿元。
- 自免领域:艾拉莫德2025-2027年渗透率分别为4.6%、4.8%、4.6%,对应收入11.9、12.2、11.5亿元;其他自免产品放量,合计收入20、21、22亿元。
风险提示
- 研发进展或不及预期、核心品种商业化进展或不及预期、政策风险。