核心观点与关键数据
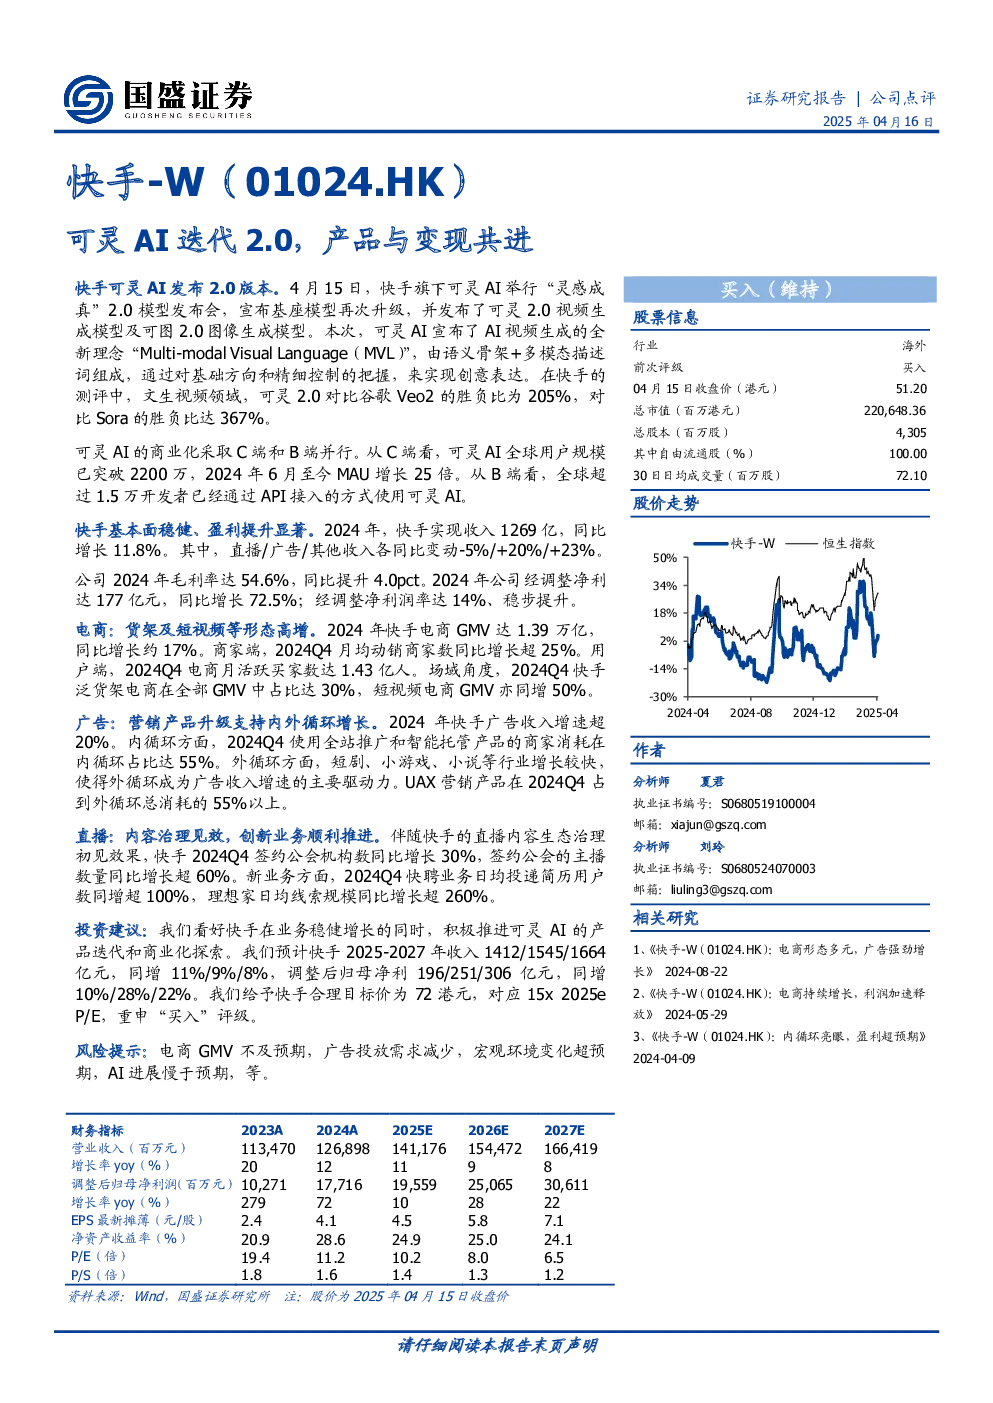
可灵AI迭代2.0,产品与变现共进
- 快手旗下可灵AI发布2.0版本,升级基座模型,发布可灵2.0视频生成模型及可图2.0图像生成模型。
- 提出“Multi-modal Visual Language(MVL)”全新理念,通过语义骨架+多模态描述词实现创意表达。
- 文生视频领域,可灵2.0对比谷歌Veo2胜负比205%,对比Sora胜负比367%。
商业化进展
- C端用户规模突破2200万,2024年6月至今MAU增长25倍。
- B端全球超过1.5万开发者通过API接入使用可灵AI。
快手基本面稳健、盈利提升显著
- 2024年收入1269亿,同比增长11.8%,其中直播/广告/其他收入各同比变动-5%/+20%/+23%。
- 2024年毛利率达54.6%,同比提升4.0pct。
- 2024年经调整净利达177亿元,同比增长72.5%;经调整净利润率达14%。
电商业务高增
- 2024年快手电商GMV达1.39万亿,同比增长约17%。
- 商家端,2024Q4月均动销商家数同比增长超25%。
- 用户端,2024Q4电商月活跃买家数达1.43亿人。
- 场域角度,2024Q4快手泛货架电商占比达30%,短视频电商GMV同增50%。
广告业务
- 2024年快手广告收入增速超20%。
- 内循环方面,2024Q4使用全站推广和智能托管产品的商家消耗占比达55%。
- 外循环方面,短剧、小游戏、小说等行业增长较快,外循环成为广告收入增速的主要驱动力。
- UAX营销产品在2024Q4占到外循环总消耗的55%以上。
直播业务
- 内容治理见效,2024Q4签约公会机构数同比增长30%,签约公会的主播数量同比增长超60%。
- 新业务方面,2024Q4快聘业务日均投递简历用户数同增超100%,理想家日均线索规模同比增长超260%。
研究结论与投资建议
- 看好快手在业务稳健增长的同时,积极推进可灵AI的产品迭代和商业化探索。
- 预计快手2025-2027年收入1412/1545/1664亿元,同增11%/9%/8%,调整后归母净利196/251/306亿元,同增10%/28%/22%。
- 给予快手合理目标价为72港元,对应15x 2025e P/E,重申“买入”评级。
风险提示
- 电商GMV不及预期,广告投放需求减少,宏观环境变化超预期,AI进展慢于预期等。