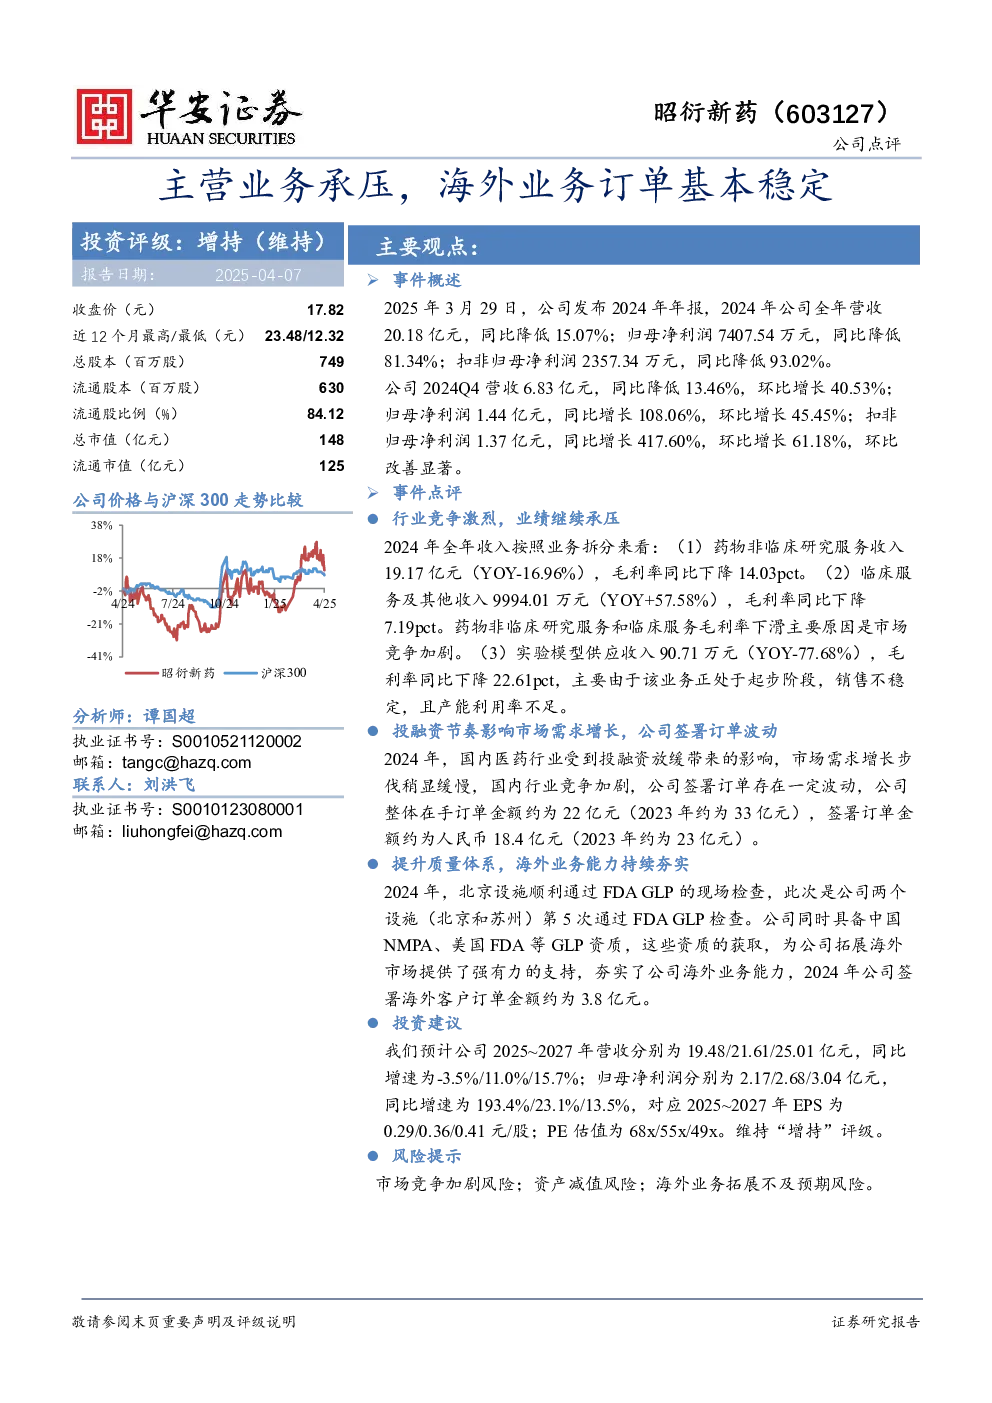
核心观点
- 主营业务承压,海外业务订单基本稳定:公司2024年业绩受行业竞争加剧和投融资放缓影响,国内业务收入和利润下滑,但海外业务订单保持稳定。
- 行业竞争激烈,业绩继续承压:药物非临床研究服务和临床服务收入均下降,毛利率下滑,主要由于市场竞争加剧。
- 投融资节奏影响市场需求增长,公司签署订单波动:国内医药行业需求增长放缓,公司2024年整体在手订单金额约为22亿元,签署订单金额约为18.4亿元。
- 提升质量体系,海外业务能力持续夯实:公司北京设施顺利通过FDA GLP现场检查,具备中国NMPA、美国FDA等GLP资质,2024年海外客户订单金额约为3.8亿元。
关键数据
- 2024年全年营收:20.18亿元,同比降低15.07%。
- 2024年全年归母净利润:7407.54万元,同比降低81.34%。
- 2024年全年扣非归母净利润:2357.34万元,同比降低93.02%。
- 2024年Q4营收:6.83亿元,同比降低13.46%,环比增长40.53%。
- 2024年Q4归母净利润:1.44亿元,同比增长108.06%,环比增长45.45%。
- 2024年Q4扣非归母净利润:1.37亿元,同比增长417.60%,环比增长61.18%。
- 2024年药物非临床研究服务收入:19.17亿元,同比降低16.96%,毛利率下降14.03pct。
- 2024年临床服务及其他收入:9994.01万元,同比增长57.58%,毛利率下降7.19pct。
- 2024年实验模型供应收入:90.71万元,同比降低77.68%,毛利率下降22.61pct。
- 2024年整体在手订单金额:约22亿元。
- 2024年签署订单金额:约18.4亿元。
- 2024年海外客户订单金额:约3.8亿元。
投资建议
- 预计2025~2027年营收:19.48/21.61/25.01亿元,同比增速为-3.5%/11.0%/15.7%。
- 预计2025~2027年归母净利润:2.17/2.68/3.04亿元,同比增速为193.4%/23.1%/13.5%。
- 预计2025~2027年EPS:0.29/0.36/0.41元/股。
- 预计2025~2027年PE估值:68x/55x/49x。
- 维持“增持”评级。
风险提示
- 市场竞争加剧风险。
- 资产减值风险。
- 海外业务拓展不及预期风险。