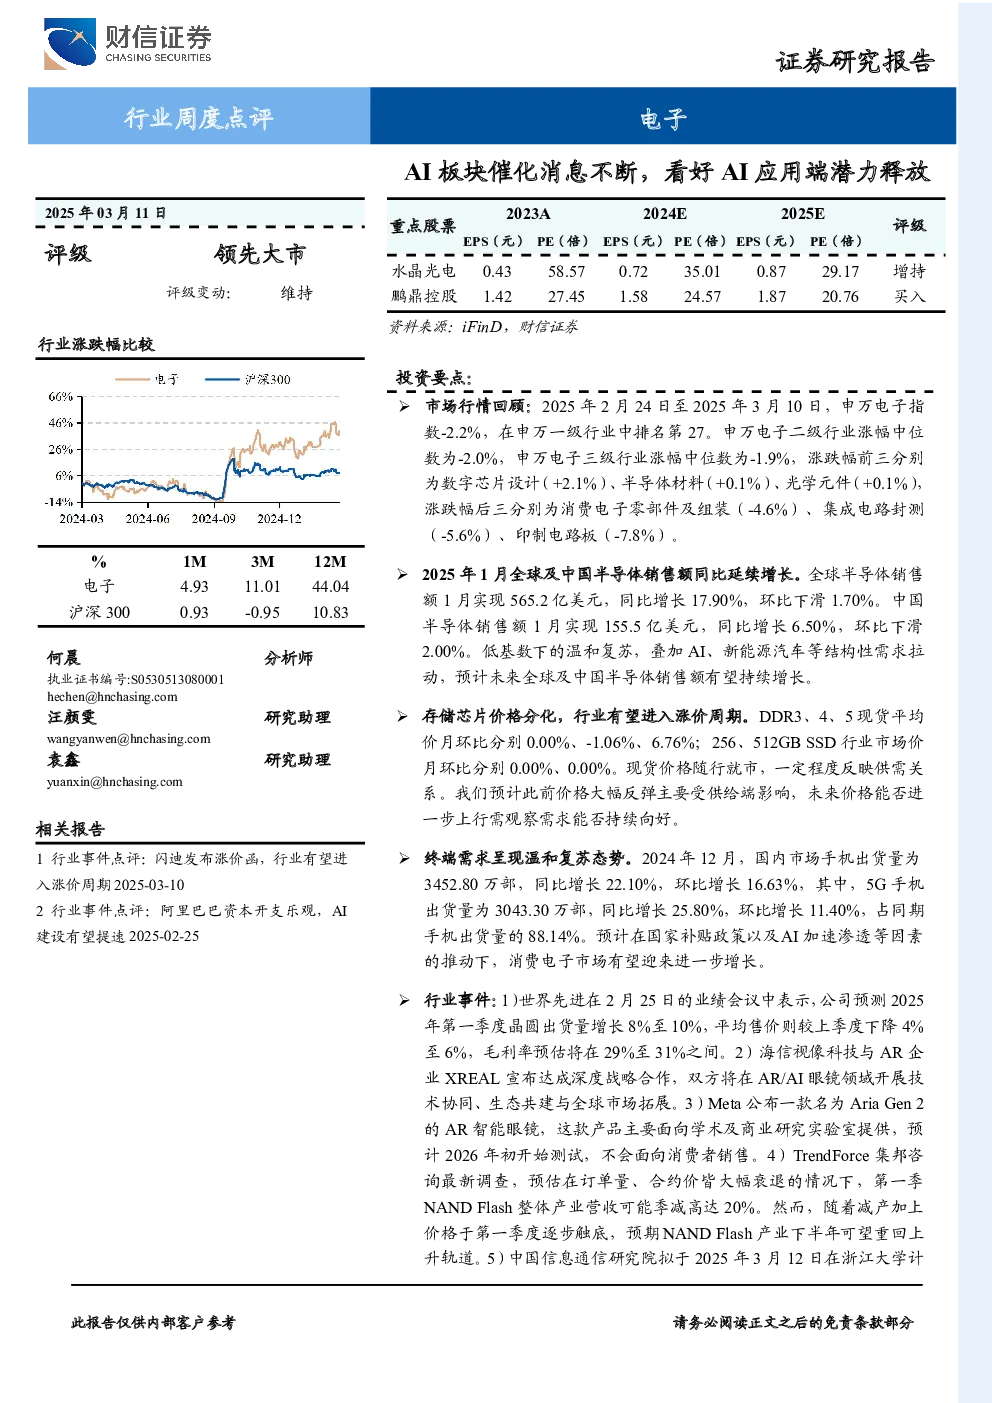
核心观点
- 市场行情回顾:2025年2月24日至3月10日,申万电子指数下跌2.2%,在申万一级行业中排名靠后。电子二级行业和三级行业也普遍下跌,仅数字芯片设计、半导体材料和光学元件等少数板块上涨。
- 半导体销售额:2025年1月,全球半导体销售额同比增长17.9%,中国半导体销售额同比增长6.5%,环比略有下滑。低基数下的温和复苏,加上AI、新能源汽车等结构性需求拉动,预计未来全球及中国半导体销售额将延续增长。
- 存储芯片价格:DDR3、4、5现货平均价月环比分别持平、下跌1.06%、上涨6.76%;256、512GB SSD行业市场价月环比持平。行业有望进入涨价周期,但未来价格能否进一步上行需观察需求能否持续向好。
- 终端需求:2024年12月,国内市场手机出货量同比增长22.1%,5G手机出货量同比增长25.8%。预计在国家补贴政策以及AI加速渗透等因素的推动下,消费电子市场有望迎来进一步增长。
- 行业事件:世界先进预估2025年第一季度晶圆出货量增长8%至10%;海信视像与XREAL合作推出AR/AI眼镜;Meta公布AriaGen2 AR智能眼镜;TrendForce预估NAND Flash产业2025年下半年重回上升轨道;中国信通院将举办AI眼镜产业推进专题研讨会;闪迪发布涨价函;洛图科技数据显示2024年中国智能平板销量同比增长2.2%;Rokid宣布其眼镜集成了多款AI大模型。
- 投资建议:维持电子行业“领先大市”评级。建议关注:
- AI应用端潜力释放,带动推理需求增长,服务器产业链受益,如麦格米特、泰嘉股份等。
- AIPC、AI手机、AI眼镜、AI玩具等端侧设备产业链发展机会,如水晶光电、立讯精密等。
- 零组件受益于端侧AI发展,如广和通、移远通信等。
- 国产替代相关公司,如北方华创、中微公司、鼎龙股份、寒武纪、中芯国际等。
- 风险提示:行业竞争加剧、国产替代不及预期、市场需求复苏不及预期、应用落地不及预期、技术发展不及预期、经贸摩擦等外部环境风险。
关键数据
- 2025年1月全球半导体销售额:565.2亿美元,同比增长17.9%。
- 2025年1月中国半导体销售额:155.5亿美元,同比增长6.5%。
- 2024年12月中国手机出货量:3452.8万部,同比增长22.1%。
- 2024年12月中国5G手机出货量:3043.3万部,同比增长25.8%。
- 2024年中国智能平板出货量:2879.2万台,同比增长2.2%。
研究结论
- AI应用端潜力释放,看好AI应用端发展,建议关注相关产业链公司。
- 存储芯片价格有望进入涨价周期,但需观察需求能否持续向好。
- 消费电子市场有望迎来进一步增长,手机需求潜力巨大。
- 国产替代进程持续推进,相关公司值得关注。