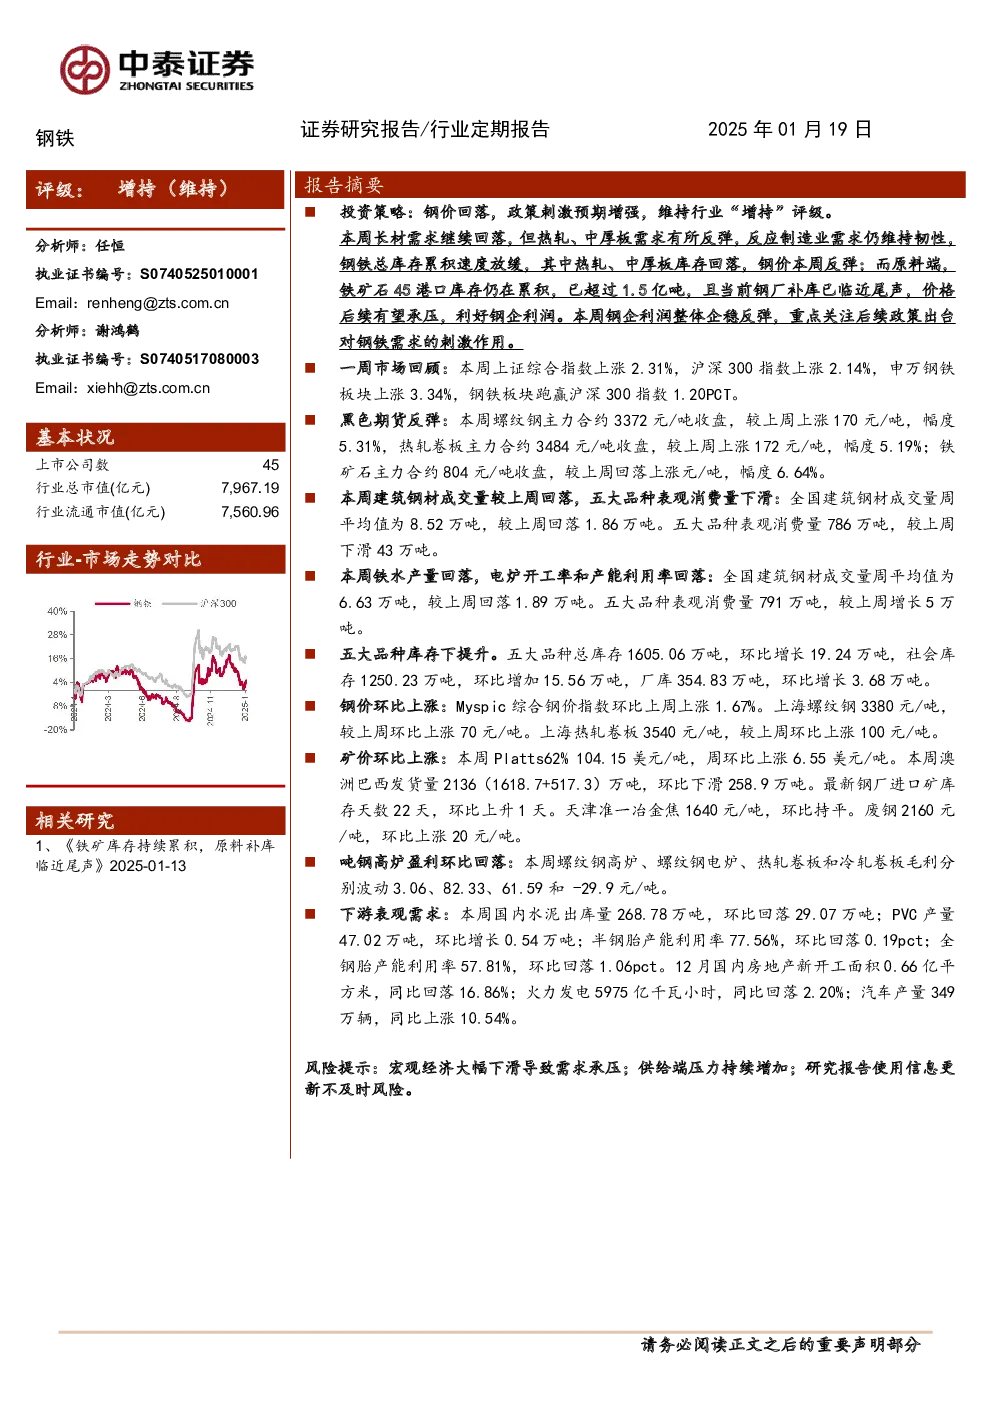
投资策略:钢价回落,政策刺激预期增强,维持行业“增持”评级。
本周长材需求继续回落,但热轧、中厚板需求有所反弹,反映制造业需求仍维持韧性。钢铁总库存累积速度放缓,其中热轧、中厚板库存回落,钢价本周反弹。原料端,铁矿石45港口库存仍在累积,已超过1.5亿吨,且当前钢厂补库已临近尾声,价格后续有望承压,利好钢企利润。本周钢企利润整体企稳反弹,重点关注后续政策出台对钢铁需求的刺激作用。
一周市场回顾:
- 钢铁板块上涨3.34%,跑赢沪深300指数1.20PCT。
- 黑色期货反弹:螺纹钢主力合约上涨5.31%,热轧卷板主力合约上涨5.19%,铁矿石主力合约上涨6.64%。
- 建筑钢材成交量较上周回落,五大品种表观消费量下滑43万吨。
- 铁水产量回落,电炉开工率和产能利用率回落。
- 五大品种库存提升:总库存环比增长19.24万吨,社会库存环比增加15.56万吨,厂库环比增长3.68万吨。
- 钢价环比上涨:Myspic综合钢价指数上涨1.67%,上海螺纹钢上涨70元/吨,上海热轧卷板上涨100元/吨。
- 矿价环比上涨:Platts62%铁矿石价格上涨6.55美元/吨,澳洲巴西发货量环比下滑258.9万吨,钢厂进口矿库存天数环比上升1天。
- 吨钢高炉盈利环比回落:螺纹钢高炉、螺纹钢电炉、热轧卷板和冷轧卷板毛利分别波动3.06、82.33、61.59和-29.9元/吨。
- 下游表观需求:水泥出库量环比回落29.07万吨,PVC产量环比增长0.54万吨,半钢胎和全钢胎产能利用率环比回落,房地产新开工面积同比回落16.86%,火力发电同比回落2.20%,汽车产量同比上涨10.54%。
重要事件:
- 2024年我国粗钢产量100509万吨,12月粗钢产量同比增长11.8%。
- 山东钢铁预计2024年亏损20.5-24亿元。
- 重庆钢铁预计2024年亏损32.53亿元左右。
- 凌钢股份亏损进一步扩大。
- 柳钢股份预计2024年亏损3.75-4.7亿元。
- 武进不锈预计2024年净利润同比下降58.76%。
风险提示:宏观经济大幅下滑导致需求承压;供给端压力持续增加;研究报告使用信息更新不及时风险。