期指:谨防风格再次切换
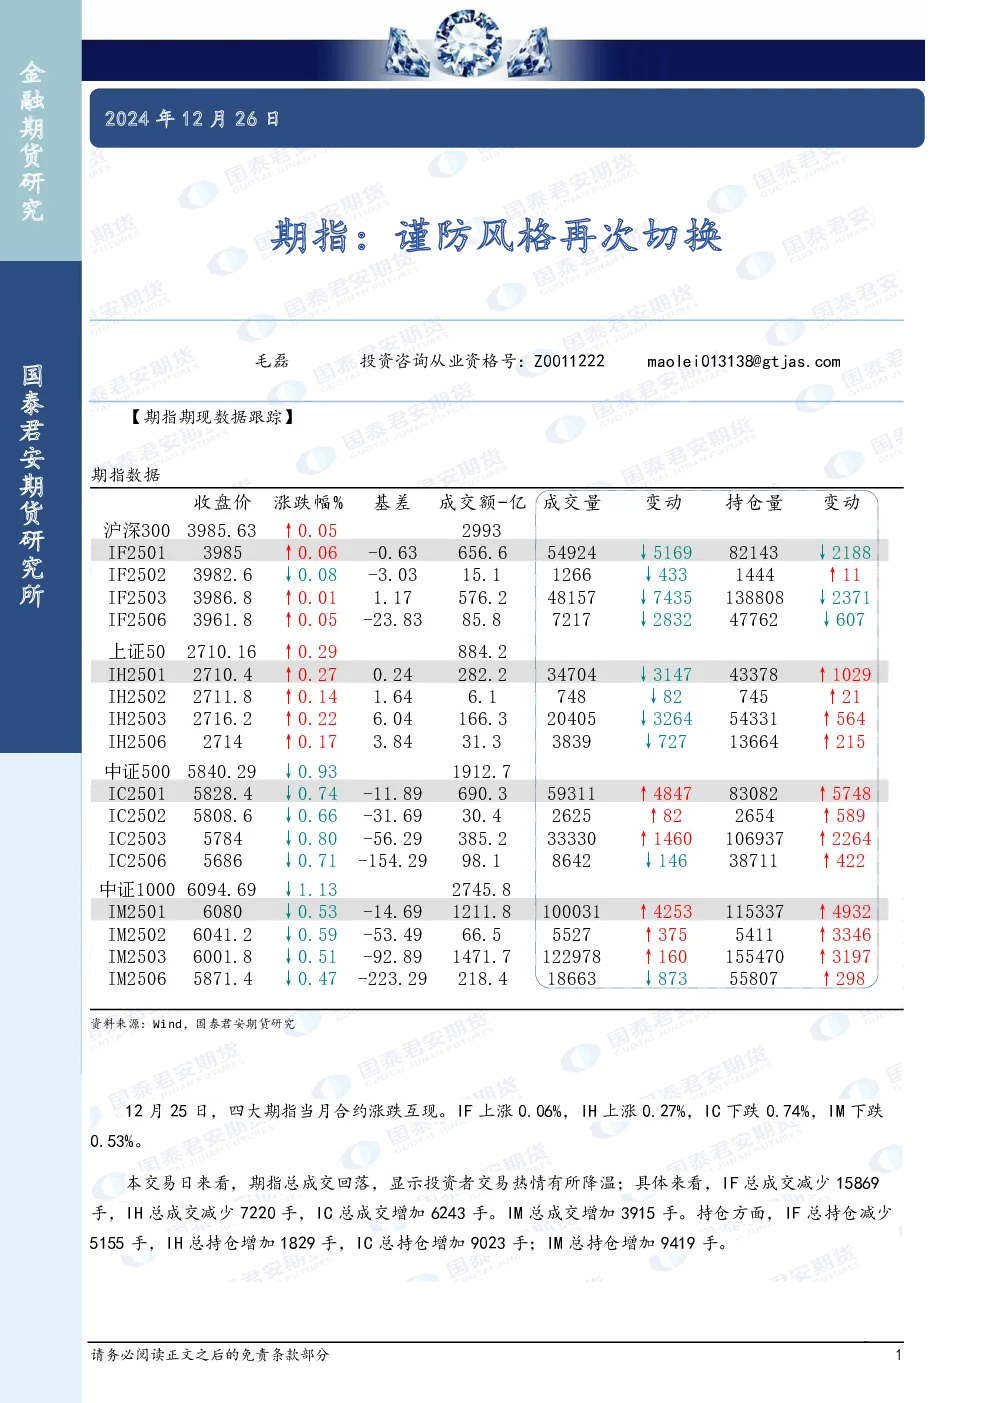
期指期现数据跟踪:
12月25日,四大期指当月合约涨跌互现。IF上涨0.06%,IH上涨0.27%,IC下跌0.74%,IM下跌0.53%。成交方面,期指总成交回落,显示投资者交易热情降温;IF总成交减少15869手,IH总成交减少7220手,IC总成交增加6243手,IM总成交增加3915手。持仓方面,IF总持仓减少5155手,IH总持仓增加1829手,IC总持仓增加9023手,IM总持仓增加9419手。
趋势强度:
IF、IH趋势强度:1(中性),IC、IM趋势强度:1(中性)。
重要驱动:
- 全国人大常委会会议决定,十四届全国人大三次会议于2025年3月5日在北京召开,主要议程包括审议政府工作报告、审查2024年及2025年国民经济和社会发展计划与预算草案。
- 国办发布意见,扩大专项债券投向领域和用作项目资本金范围,将信息技术、新材料、生物制造、数字经济、低空经济、量子科技等新兴产业基础设施,以及传统基础设施安全性、智能化改造,以及卫生健康、养老托育等纳入范围。
A股收盘综述:
三大指数弱势震荡,上证指数收跌0.01%报3393.35点,深证成指跌0.64%,创业板指跌0.55%,北证50跌3.79%,科创50涨0.33%。市场成交1.29万亿元。银行股再度上攻,四大行股价迭创新高;科技题材尽数回调,市场近4400股下跌。GPU概念股局部发力,海光信息一度涨逾13%。零售股午后活跃,中百集团上演地天板行情。AI应用方向持续走低,抖音豆包指数领跌;数字货币概念股下挫,飞天诚信跌逾10%。民爆概念大幅回调,保利联合、高争民爆跌停。
研究结论:
市场风格可能再次切换,需谨防风险。当前期指持仓和成交变化显示投资者交易热情降温,但IC和IM持仓增加,或反映资金对中证500等中小盘股的关注。政策利好新兴产业和基础设施投资,但市场整体仍显弱势,科技题材回调明显,需警惕风格切换风险。