一级市场
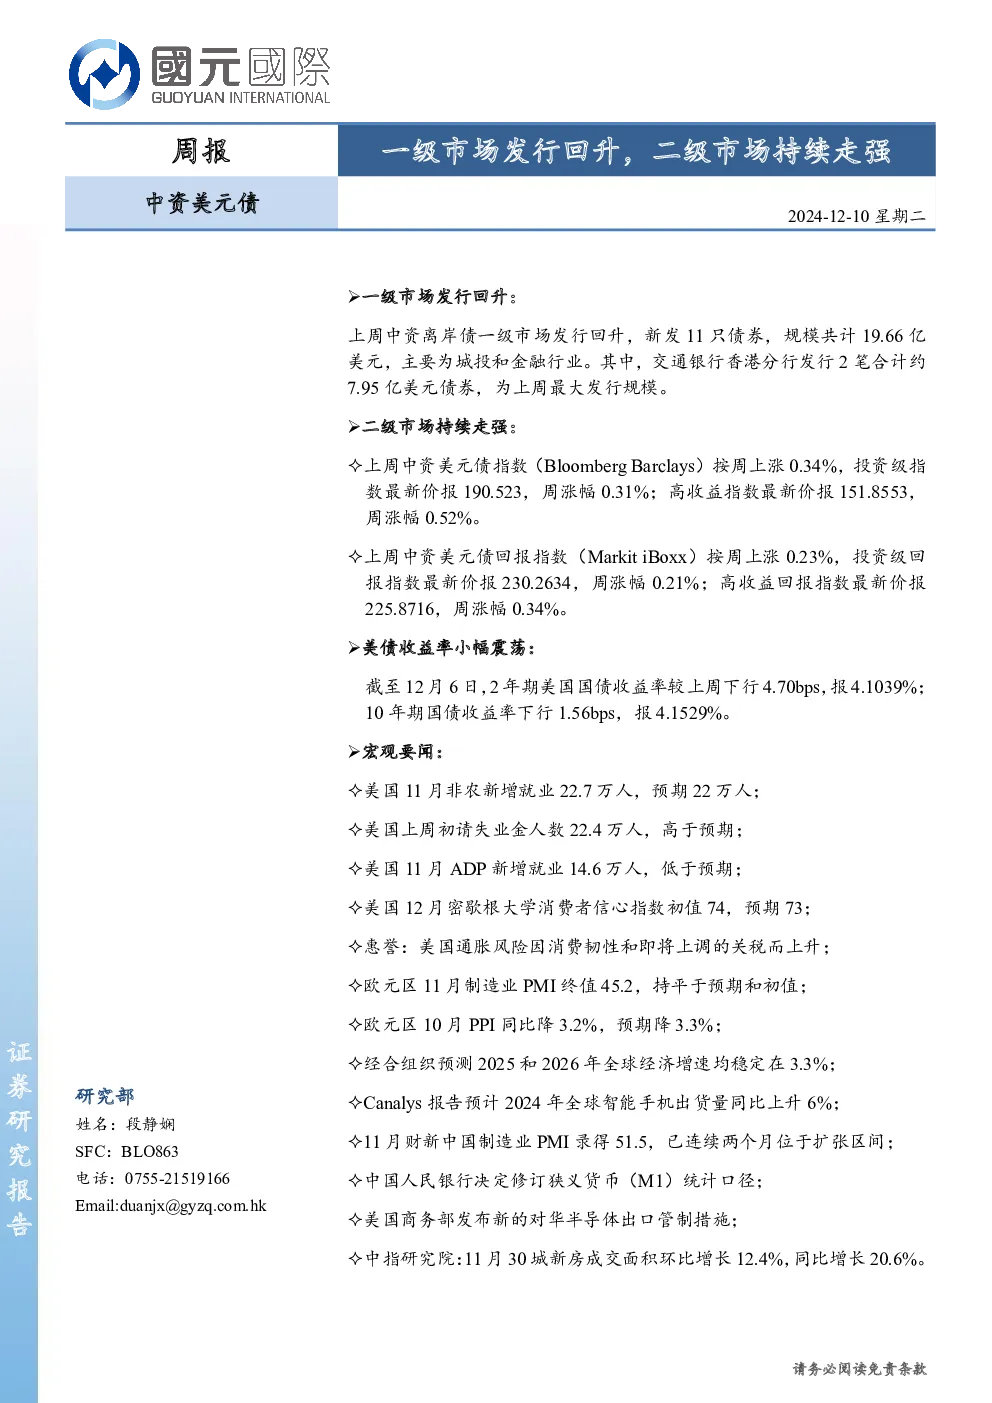
上周中资离岸债一级市场发行回升,新发11只债券,规模共计19.66亿美元,主要为城投和金融行业。其中,交通银行香港分行发行2笔合计约7.95亿美元债券,为上周最大发行规模;湖州新投集团发行2.6亿人民币债券,息票率8.5%,为上周定价最高的新发债券。
二级市场
2.1 中资美元债指数表现
- 上周中资美元债指数(BloombergBarclays)按周上涨0.34%,新兴市场美元债指数上涨0.55%。中资美元债投资级指数最新价报190.523,周涨幅0.31%;中资美元债高收益指数最新价报151.8553,周涨幅0.52%。
- 上周中资美元债回报指数(MarkitiBoxx)按周上涨0.23%,最新价报236.5128;中资美元债投资级回报指数最新价报230.2634,周涨幅0.21%;中资美元债高收益回报指数最新价报225.8716,周涨幅0.34%。
2.2 中资美元债各行业表现
- 医疗保健、材料板块领涨,能源、地产板块领跌。医疗保健板块主要受SureFirstLtd、药明康德(香港)有限公司等名字上涨的影响,收益率下行104.3bps;材料板块主要受君丰国际有限公司、中国宏桥集团有限公司等名字上涨的影响,收益率下行41.1bps。能源板块主要受MI能源控股有限公司、安东油田服务集团等名字下跌的影响,收益率上行2988.7bps;地产板块主要受当代置业(中国)有限公司、绿地香港控股有限公司等名字下跌的影响,收益率上行2933.1bps。
2.3 中资美元债不同评级表现
- 投资级名字均上涨,A等级周收益率下行5.2bps;BBB等级周收益率下行4.8bps;高收益名字涨跌不一,其中BB等级收益率下行9.5bps;DD+至NR等级收益率上行约113.9bps;无评级名字收益率上行1184.5bps。
2.4 上周债券市场热点事件
- 上海宝龙实业:公司及子公司未能按期清偿有息债务本金合计49.28亿元。
- 上海世茂建设:截至11月末,公司单笔逾期金额超1000万元的有息债务共计约489亿元。
- 深圳龙光控股:截至11月底未能如期偿还相关贷款合计约223亿元。
2.5 上周主体评级调整
(无具体信息)
美国国债报价
截至12月6日,美国国债到期收益率情况如下:
- 1年期(T1):4.1766%,较上周下行10.23bps;
- 2年期(T2):4.1039%,较上周下行4.70bps;
- 5年期(T5):4.0356%,较上周下行1.26bps;
- 10年期(T10):4.1529%,较上周下行1.56bps。
宏观数据追踪
- 美国11月非农新增就业22.7万人,预期22万人;失业率为4.2%,超出预期。
- 美国上周初请失业金人数22.4万人,高于预期。
- 美国11月ADP新增就业14.6万人,低于预期。
- 美国12月密歇根大学消费者信心指数初值74,预期73。
- 惠誉:美国通胀风险因消费韧性和即将上调的关税而上升。
- 欧元区11月制造业PMI终值45.2,持平于预期和初值。
- 欧元区10月PPI同比降3.2%,预期降3.3%。
- 经合组织预测2025和2026年全球经济增速均稳定在3.3%。
- Canalys报告预计2024年全球智能手机出货量同比上升6%。
- 11月财新中国制造业PMI录得51.5,已连续两个月位于扩张区间。
- 11月财新中国服务业PMI录得51.5,较10月下降0.5个百分点。
- 中国人民银行决定修订狭义货币(M1)统计口径。
- 1-10月我国服务进出口总额同比增14.6%。
- 美国商务部发布新的对华半导体出口管制措施。
- 中指研究院:11月30城新房成交面积环比增长12.4%,同比增长20.6%。
- 11月乘用车市场零售244.6万辆,同比增18%,环比增8%。
风险提示
美国经济政策变动超预期、信用风险事件蔓延、稳地产政策效果不及预期。