本期观点&投资建议
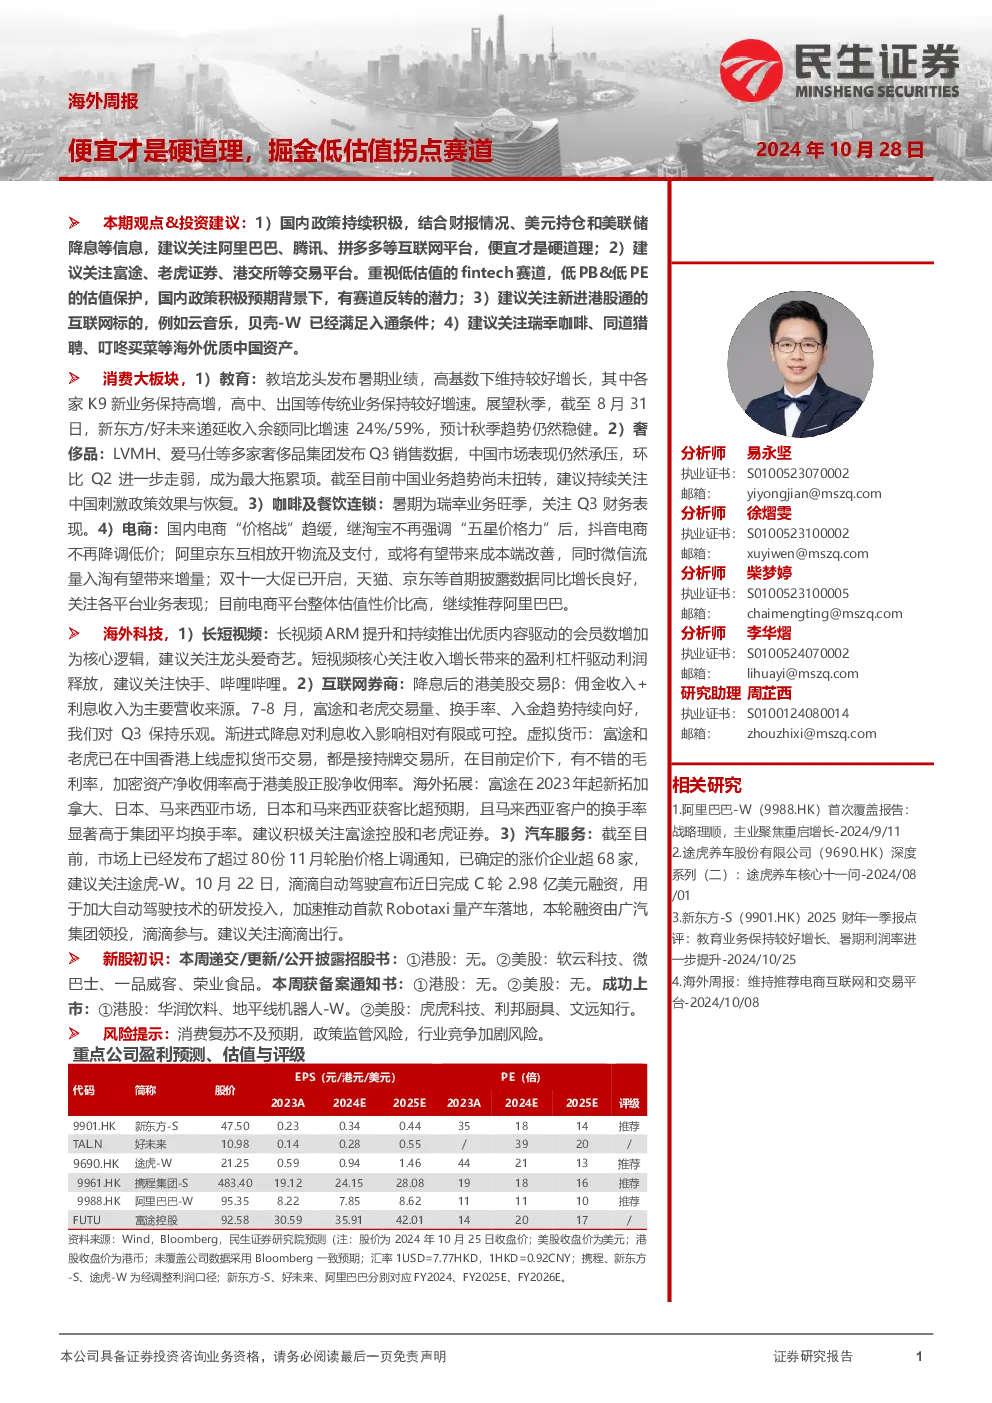
- 互联网平台:国内政策持续积极,结合财报情况、美元持仓和美联储降息等信息,建议关注阿里巴巴、腾讯、拼多多等互联网平台,便宜才是硬道理。
- 交易平台:建议关注富途、老虎证券、港交所等交易平台。重视低估值的fintech赛道,低PB&低PE的估值保护,国内政策积极预期背景下,有赛道反转的潜力。
- 港股通标的:建议关注新进港股通的互联网标的,例如云音乐,贝壳-W已经满足入通条件。
- 海外优质中国资产:建议关注瑞幸咖啡、同道猎聘、叮咚买菜等海外优质中国资产。
消费大板块
- 教育:教培龙头发布暑期业绩,高基数下维持较好增长,其中各家K9新业务保持高增,高中、出国等传统业务保持较好增速。展望秋季,新东方/好未来递延收入余额同比增速24%/59%,预计秋季趋势仍然稳健。
- 奢侈品:LVMH、爱马仕等多家奢侈品集团发布Q3销售数据,中国市场表现仍然承压,环比Q2进一步走弱,成为最大拖累项。截至目前中国业务趋势尚未扭转,建议持续关注中国刺激政策效果与恢复。
- 咖啡及餐饮连锁:暑期为瑞幸业务旺季,关注Q3财务表现。
- 电商:国内电商“价格战”趋缓,继淘宝不再强调“五星价格力”后,抖音电商不再降调低价;阿里京东互相放开物流及支付,或将有望带来成本端改善,同时微信流量入淘有望带来增量;双十一大促已开启,天猫、京东等首期披露数据同比增长良好,关注各平台业务表现;目前电商平台整体估值性价比高,继续推荐阿里巴巴。
海外科技
- 长短视频:长视频ARM提升和持续推出优质内容驱动的会员数增加为核心逻辑,建议关注龙头爱奇艺。短视频核心关注收入增长带来的盈利杠杆驱动利润释放,建议关注快手、哔哩哔哩。
- 互联网券商:降息后的港美股交易β:佣金收入+利息收入为主要营收来源。7-8月,富途和老虎交易量、换手率、入金趋势持续向好,我们对Q3保持乐观。渐进式降息对利息收入影响相对有限或可控。虚拟货币:富途和老虎已在中国香港上线虚拟货币交易,都是接持牌交易所,在目前定价下,有不错的毛利率,加密资产净收佣率高于港美股正股净收佣率。海外拓展:富途在2023年起新拓加拿大、日本、马来西亚市场,日本和马来西亚获客比超预期,且马来西亚客户的换手率显著高于集团平均换手率。建议积极关注富途控股和老虎证券。
- 汽车服务:截至目前,市场上已经发布了超过80份11月轮胎价格上调通知,已确定的涨价企业超68家,建议关注途虎-W。滴滴自动驾驶宣布近日完成C轮2.98亿美元融资,用于加大自动驾驶技术的研发投入,加速推动首款Robotaxi量产车落地,本轮融资由广汽集团领投,滴滴参与。建议关注滴滴出行。
新股初识
- 港股:无。
- 美股:软云科技、微巴士、一品威客、荣业食品。
- 港股:无。
- 美股:无。
- 成功上市:①港股:华润饮料、地平线机器人-W。②美股:虎虎科技、利邦厨具、文远知行。
风险提示
- 消费复苏不及预期。
- 政策监管风险。
- 行业竞争加剧风险。