板块行情
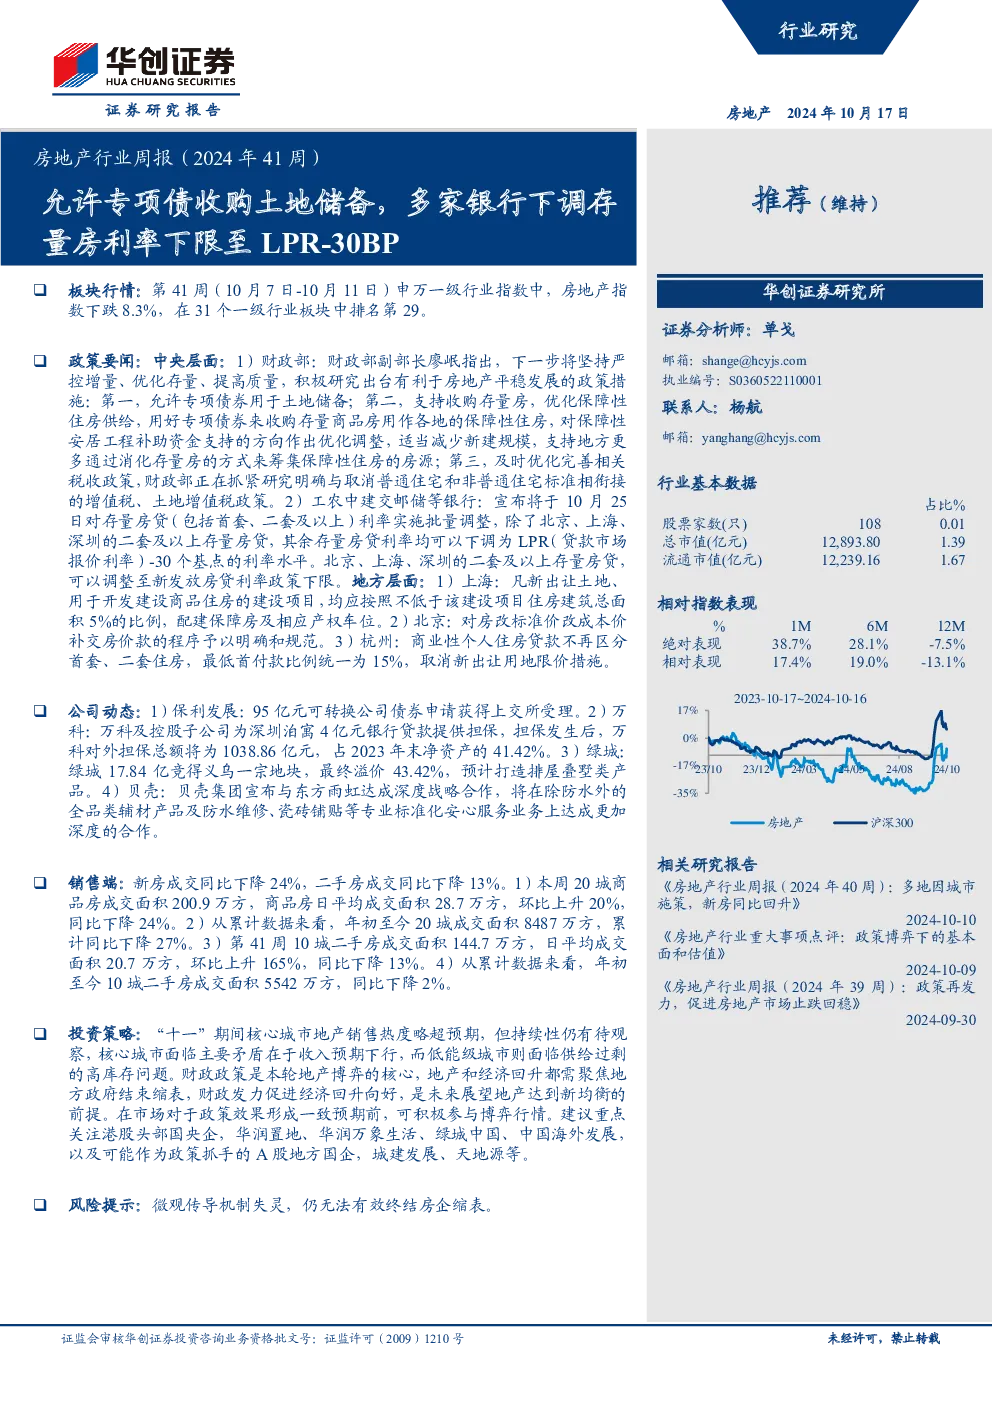
第41周申万一级行业指数中,房地产指数下跌8.3%,在31个一级行业板块中排名第29。
政策要闻
- 中央层面:
- 财政部副部长廖岷提出三点政策方向:
- 允许专项债券用于土地储备。
- 支持收购存量房,优化保障性住房供给,减少新建规模,通过消化存量房筹集房源。
- 优化完善相关税收政策,研究取消普通住宅和非普通住宅标准,调整增值税、土地增值税政策。
- 工农中建交邮储等银行宣布于10月25日对存量房贷利率实施批量调整,除北京、上海、深圳二套及以上外,其余可下调至LPR-30BP。
- 地方层面:
- 上海:新出让土地开发商品住房需配建不低于5%的保障房及产权车位。
- 北京:明确房改标准价改成本价补交房价款的程序。
- 杭州:商业性个人住房贷款不再区分首套、二套,最低首付款比例统一为15%,取消新出让用地限价措施。
- 其他城市:多地放宽落户政策、降低首付比例、下调存量房贷利率、提高公积金贷款额度等。
公司动态
- 保利发展:95亿元可转换公司债券申请获上交所受理。
- 万科:为深圳泊寓4亿元银行贷款提供担保,对外担保总额占2023年末净资产的41.42%。
- 绿城:17.84亿竞得义乌一宗地块,溢价43.42%,将打造排屋叠墅类产品。
- 贝壳:与东方雨虹达成深度战略合作,覆盖辅材及专业标准化服务业务。
销售端
- 新房成交:
- 第41周20城成交面积200.9万方,日平均成交面积28.7万方,环比上升20%,同比下降24%。
- 累计年初至今20城成交面积8487万方,同比下降27%。
- 一线城市成交面积62.7万方,同比下降29%;二线城市79.2万方,同比下降31%;三四线城市59.0万方,同比下降1%。
- 二手房成交:
- 第41周10城成交面积144.7万方,日平均成交面积20.7万方,环比上升165%,同比下降13%。
- 累计年初至今10城成交面积5542万方,同比下降2%。
- 一线城市成交面积47.2万方,同比上升21%;二线城市80.6万方,同比下降22%;三四线城市16.9万方,同比下降32%。
投资策略
- “十一”期间核心城市地产销售热度略超预期,但持续性待观察。核心城市面临收入预期下行,低能级城市面临高库存问题。
- 财政政策是地产博弈核心,地产和经济回升需地方政府结束缩表,财政发力促进经济回升。
- 建议重点关注港股头部国央企(华润置地、华润万象生活、绿城中国、中国海外发展)及可能作为政策抓手的A股地方国企(城建发展、天地源)。
风险提示
微观传导机制失灵,仍无法有效终结房企缩表。