核心观点
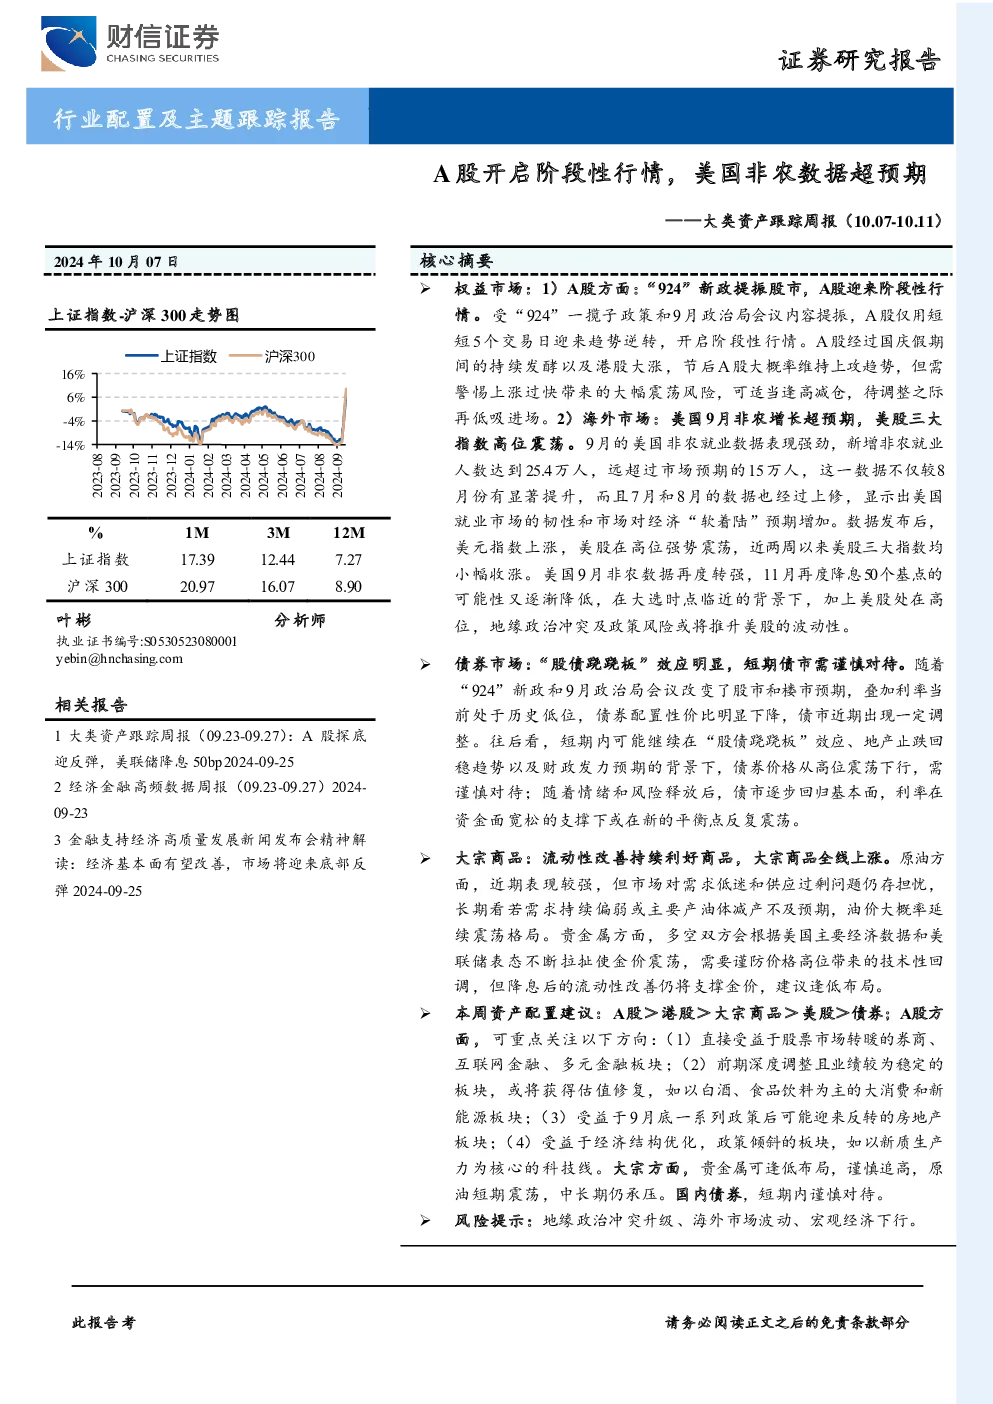
- A股:受“924”一揽子政策和9月政治局会议提振,A股迎来阶段性行情,开启上攻趋势。节后大概率维持上攻,但需警惕上涨过快带来的震荡风险,建议逢高减仓,待调整再低吸。中长期看,市场对经济预期是关键,可关注券商、互联网金融、大消费、新能源、房地产、科技线等板块。
- 海外市场:美国9月非农就业数据超预期,新增就业25.4万人,远超预期的15万人,显示就业市场韧性,市场对经济“软着陆”预期增加。数据发布后,美元指数上涨,美股高位震荡。11月降息可能性降低,大选时点及政策风险或推升美股波动性。
- 债券:“股债跷跷板”效应明显,短期债市需谨慎。随着股市和楼市预期改变,利率处于历史低位,债券配置性价比下降,债市近期调整。短期内债券价格或继续震荡下行,需谨慎;情绪和风险释放后,债市逐步回归基本面,利率或在宽松资金面支撑下反复震荡。
- 大宗商品:流动性改善持续利好商品,全线上涨。原油方面,美联储降息提振信心,叠加地缘政治冲突,油价延续反弹,但需求低迷和供应过剩问题仍存担忧,长期或延续震荡。贵金属方面,美联储超预期降息推动金价上涨,多空双方将根据经济数据和美联储表态拉扯,需防技术性回调,但流动性改善仍支撑金价。
大类资产周度跟踪
- 上两周(09.23-10.04)资产表现为:港股 > A股 > 大宗商品 > 美股 > 债券。
- 沪深300领涨,涨幅25.52%,恒生指数、上证综指、ICE WTI原油等紧随其后。表现相对靠后的为印度SENSEX30和中国10年期国债。
- 今年以来,恒生指数、伦敦金现、纳斯达克指数和标普500表现亮眼,圣保罗IBOVESPA指数和法国CAC40表现相对不佳。
股票
- A股全线大涨,创业板指、科创50和深证成指表现靠前,上证指数、上证50和中小综指表现相对靠后。
- 小盘指数好于大盘指数,成长指数好于价值指数。
- 行业方面,计算机、非银金融领涨,银行、公用事业领跌。
债券
- 季末资金面平稳,短期流动性资金净回笼1073亿元,货币市场利率下行。
- 长端利率大幅上行,10年期国债收益率上行10.87bp至2.15%,10年期国开债收益率上行12.87bp至2.25%。
- 国债利差大幅走阔,中美10Y国债利差走阔。
大宗商品
- 大宗商品全线上涨,DCE焦煤、DCE铁矿石和NYMEX天然气表现靠前,伦敦金现、CBOT大豆和伦敦银现表现相对不佳。
- 原油延续反弹,但需求低迷和供应过剩问题仍存担忧,若减产不及预期,油价或延续震荡。
- 黄金受益于美联储降息,再迎涨势,但需防技术性回调,流动性改善仍支撑金价。
高频数据跟踪
- AH股溢价回落至8.82%,高于中位数,处于±两倍标准差区间。
- 万得全A风险溢价小幅回落,仍高于中位数;标普500风险溢价指数低于中位数。
- 金银比、金铜比、金油比均处于±两倍标准差区间。
重点数据大事展望
- 10月13日,关注中国9月物价数据。
- 10月10日,关注美国9月物价指数。
风险提示