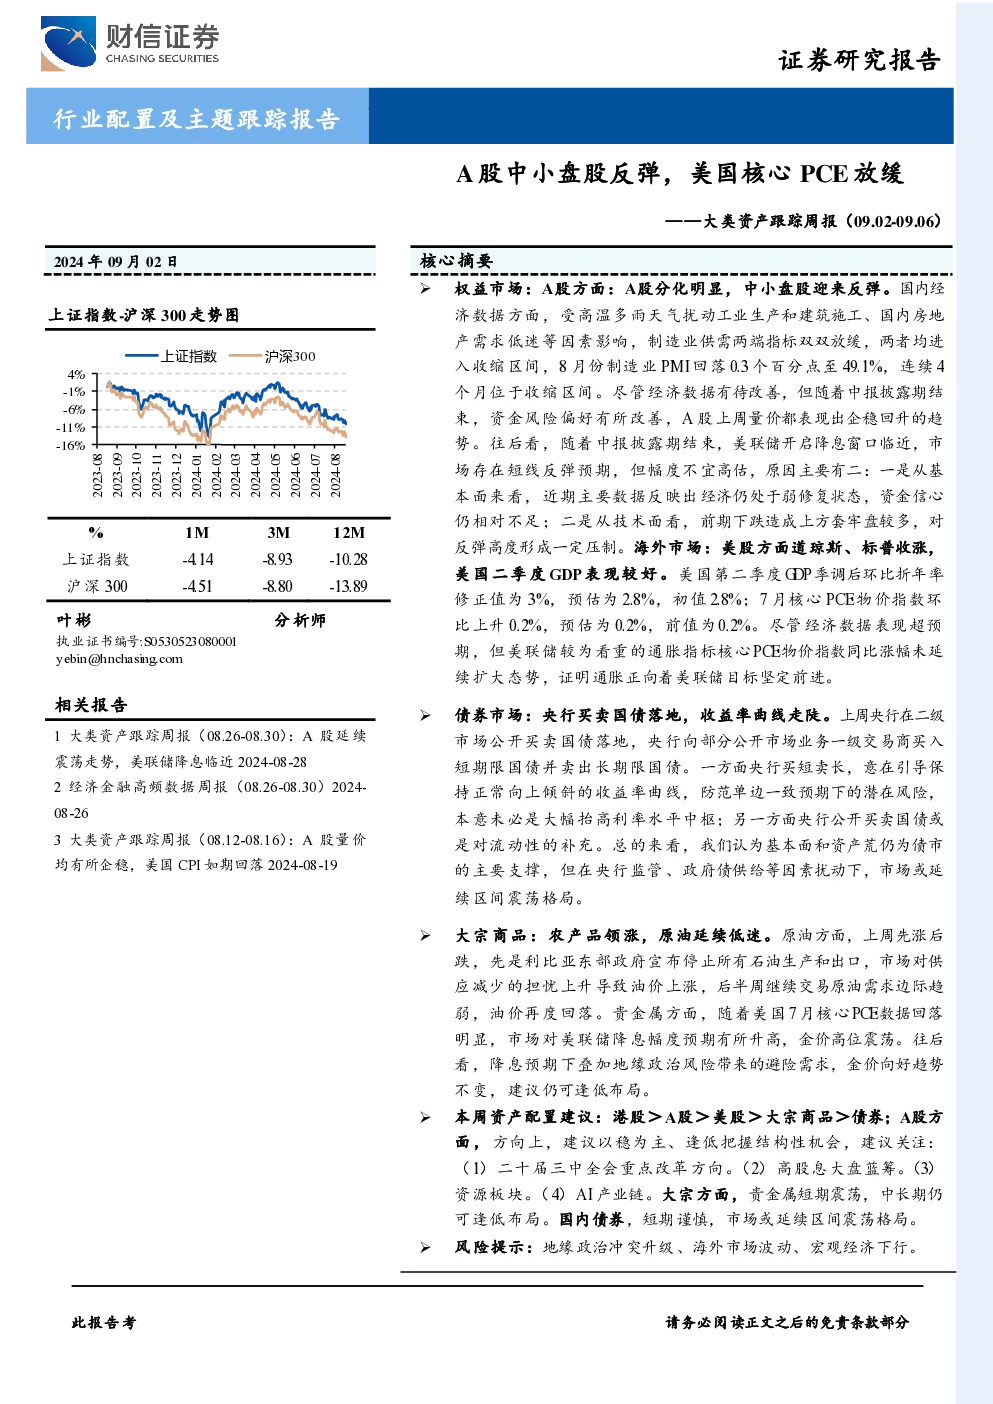
A股中小盘股反弹,美国核心PCE放缓
权益市场
-
A股:
- 中小盘股迎来反弹,中小综指、中证1000和中证500表现靠前,周度涨跌幅分别为3.20%、2.98%和2.25%。
- 上证50、上证指数和沪深300表现相对较弱,周度涨跌幅分别为-0.86%、-0.43%和-0.17%。
-
海外市场:
- 美股方面,道琼斯和标普500指数收涨。
- 美国第二季度GDP季调后环比折年率为3%,符合预期。
- 7月核心PCE物价指数环比上升0.2%,但同比涨幅未进一步扩大。
- 美联储预计9月将降息25个基点,降息概率较高。
债券市场
- 央行操作:
- 8月央行在二级市场公开买卖国债,净买入1000亿元,买短卖长,引导收益率曲线保持正常倾斜。
- 10年期国债收益率上行1.57bp至2.17%,10年期国开债收益率上行2.89bp至2.26%。
大宗商品
- 农产品:
- 原油:
- 周内先涨后跌,因利比亚供应减少导致短暂上涨,后因需求预期减弱而回落。
- 贵金属:
- 随着美国7月核心PCE数据回落,市场对美联储降息预期升高,金价高位震荡,建议逢低布局。
本周资产配置建议
- 优先顺序:港股 > A股 > 美股 > 大宗商品 > 债券。
- A股:
- 方向以稳为主,逢低把握结构性机会。
- 关注二十届三中全会重点改革方向、高股息大盘蓝筹、资源板块以及AI产业链。
风险提示
数据概览
-
全球大类资产表现:
- 全球股市方面,恒生指数表现最佳,涨幅2.14%;其次是富时新加坡STI、美国10年期国债、印度SENSEX30和德国DAX。
- 表现较差的是ICE WTI原油和纳斯达克指数,分别下跌1.75%和0.92%。
- 今年以来,表现最好的是伦敦金现、标普500、纳斯达克指数、日经225指数和印度SENSEX30。
- 表现最差的是上证综指、沪深300和ICE WTI原油。
-
债券收益率:
- 10年期国债收益率上行1.57bp至2.17%,10年期国开债收益率上行2.89bp至2.26%。
-
大宗商品表现:
- 农产品表现最佳,尤其是CBOT小麦,周度涨跌幅为4.5%;原油表现最弱,周度涨跌幅为-1.6%。