市场回顾与周观点
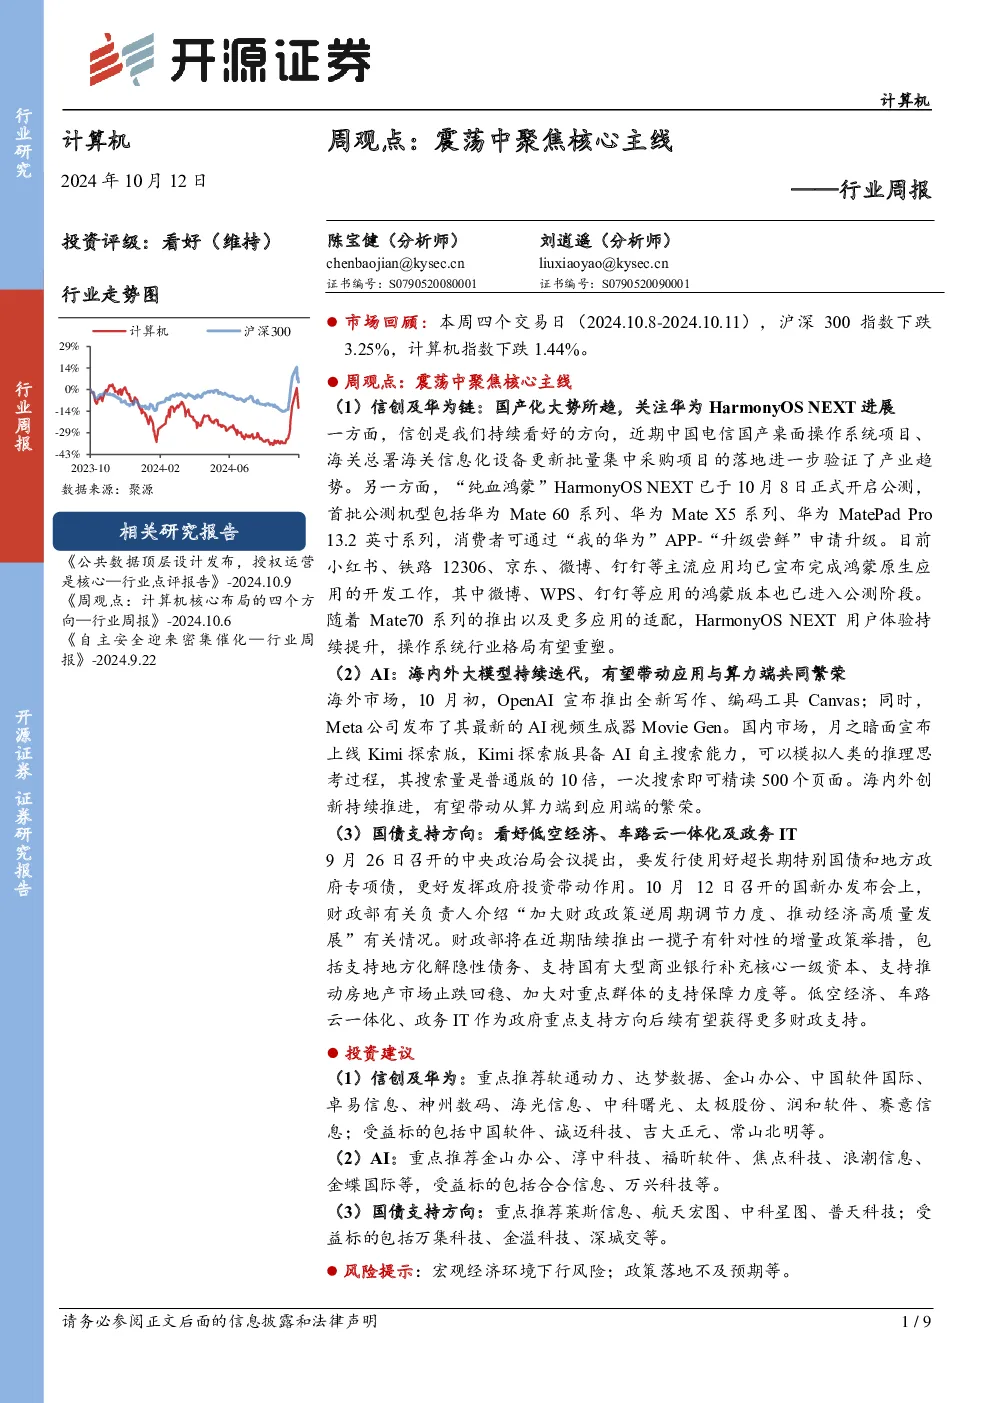
本周(2024.10.8-2024.10.11),沪深300指数下跌3.25%,计算机指数下跌1.44%。市场震荡中,核心主线包括信创及华为链、AI、国债支持方向。
信创及华为链
- 国产化趋势:中国电信国产桌面操作系统项目、海关总署信息化设备采购项目落地,验证产业趋势。
- HarmonyOS NEXT进展:10月8日开启公测,首批机型包括Mate 60系列、Mate X5系列、MatePad Pro 13.2英寸系列。小红书、铁路12306等主流应用完成鸿蒙原生应用开发,微博、WPS、钉钉等进入公测。
- 行业格局重塑:Mate70系列推出及更多应用适配将提升用户体验,重塑操作系统行业格局。
AI
- 海内外大模型迭代:OpenAI推出Canvas工具,Meta发布Movie Gen视频生成器;国内月之暗面上线Kimi探索版,具备AI自主搜索能力,搜索量是普通版的10倍。
- 应用与算力端繁荣:创新持续推进,带动算力端和应用端共同发展。
国债支持方向
- 政策支持:中央政治局会议提出发行使用超长期特别国债和地方政府专项债;财政部将推出增量政策,包括支持地方化解隐性债务、补充银行核心一级资本等。
- 重点支持方向:低空经济、车路云一体化、政务IT有望获得更多财政支持。
投资建议
- 信创及华为:重点推荐软通动力、达梦数据、金山办公等;受益标的包括中国软件、诚迈科技等。
- AI:重点推荐金山办公、淳中科技、浪潮信息等;受益标的包括合合信息、万兴科技等。
- 国债支持方向:重点推荐莱斯信息、航天宏图、普天科技;受益标的包括万集科技、金溢科技等。
公司动态
- 业绩预告:海光信息前三季度营收583.6-635.8万元,同比增长48.02%-61.26%;净利润140.8-158.6万元,同比增长56.16%-75.90%。容知日新扭亏为盈,净利润215-320万元。
- 股权激励:捷安高科发布2024年股票期权激励计划,授予200万股,授予价格7.21元/股。
- 中标及项目合作:东华软件中标2.4亿元智算平台项目;四维图新收到头部车企定点通知;佳都科技中标花都区新型工业化数字服务平台项目。
- 其他公告:新致软件公布2024年度定增预案,募集资金不超过30亿元;中望软件股东计划减持不超过14.896万股。
行业动态
- 国内要闻:Kimi探索版发布,具备AI自主搜索能力;鸿蒙原生应用开发者激励计划发布;字节豆包推出AI智能体耳机Ola Friend;国家发改委就《公共数据资源登记管理暂行办法》公开征求意见。
- 国外要闻:Counterpoint:2024Q2 AI服务器全球市场占比达29%;富士康计划在墨西哥建造英伟达GB200 AI芯片制造工厂;AMD举办Advancing AI 2024大会。
风险提示
宏观经济环境下行风险;政策落地不及预期等。