你可能感兴趣
再次作为Tier1获新客户骨架产品定点,成长逻辑再验证
华安证券2024-09-04
新获座椅骨架平台型项目定点,业务模式新突破
华安证券2024-09-02
2023年半年报点评:产品/客户结构显著优化,域控平台型Tier1加速突破
西部证券2023-08-20
新获骨架项目定点6个,全生命周期贡献约23.5亿元营收
华安证券2024-09-09
重大事项点评:门锁获比亚迪定点,座椅骨架龙头新突破
华创证券2023-01-31
系列报告六:新定点持续突破 座椅骨架加速从1到N
华西证券2022-11-06
获多个李尔系座椅骨架定点,骨架业务成长再强化
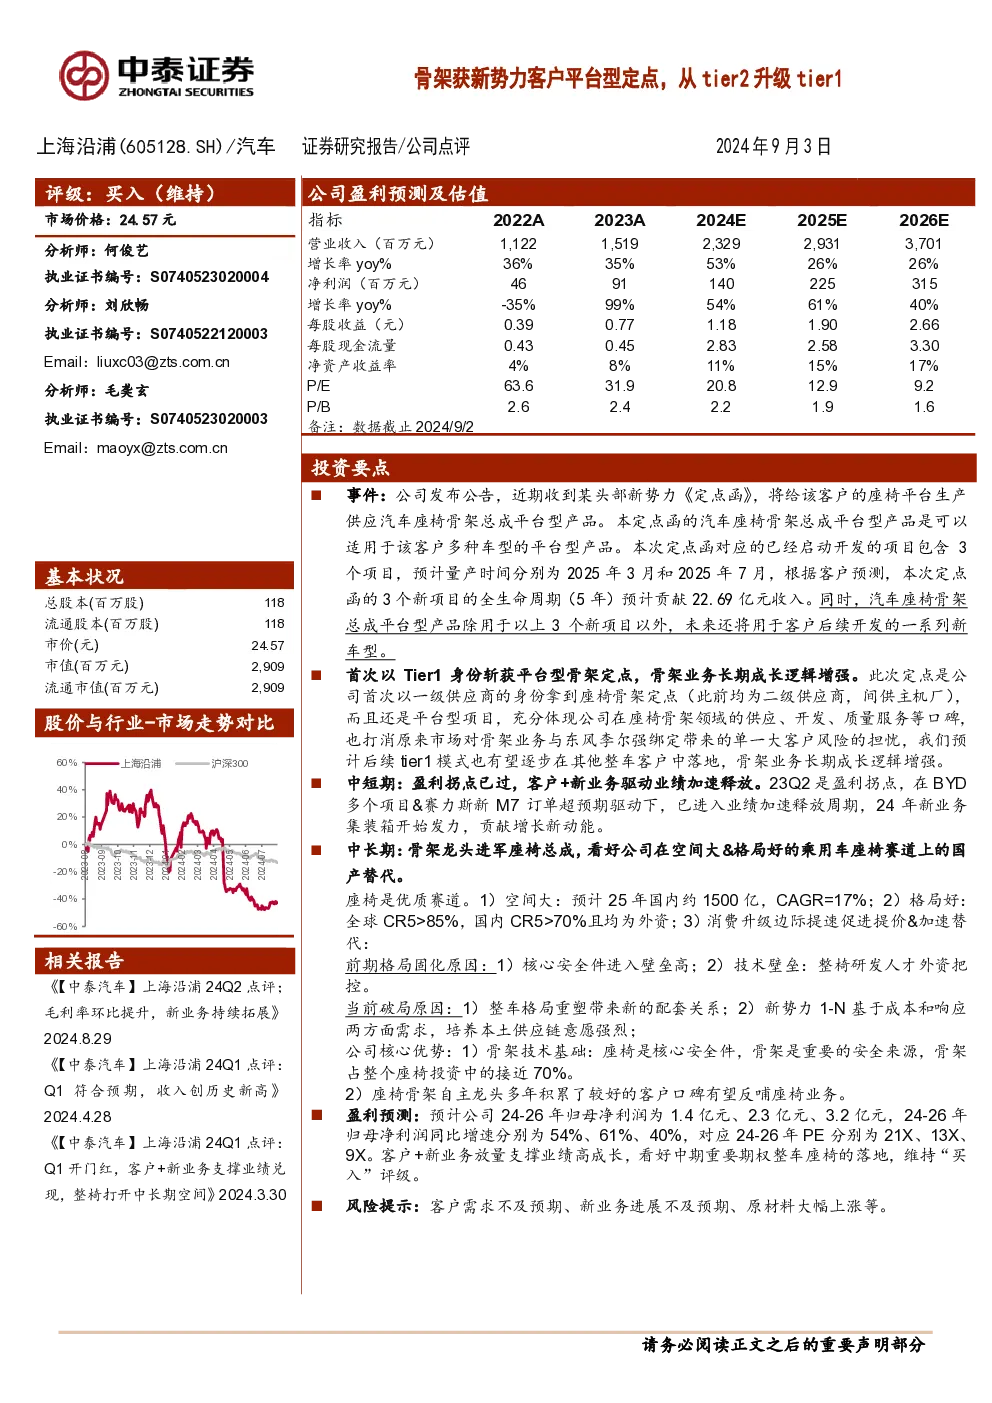
中泰证券2024-09-12
公司信息更新报告:获比亚迪汉项目定点,骨架总成项目再下一城
开源证券2022-11-04
公司信息更新报告:新势力定点再获突破,新能源客户布局趋于完善
开源证券2022-07-21
智能座舱模组获头部新势力定点,加速智能网联车领域布局
电子设备长城证券2023-08-02