核心观点与关键数据
- 公司概况:绿联科技是一家专注于家庭及个人用品/必需消费领域的公司,报告期内保持营收净利较快增长,海外业务占比持续提升。
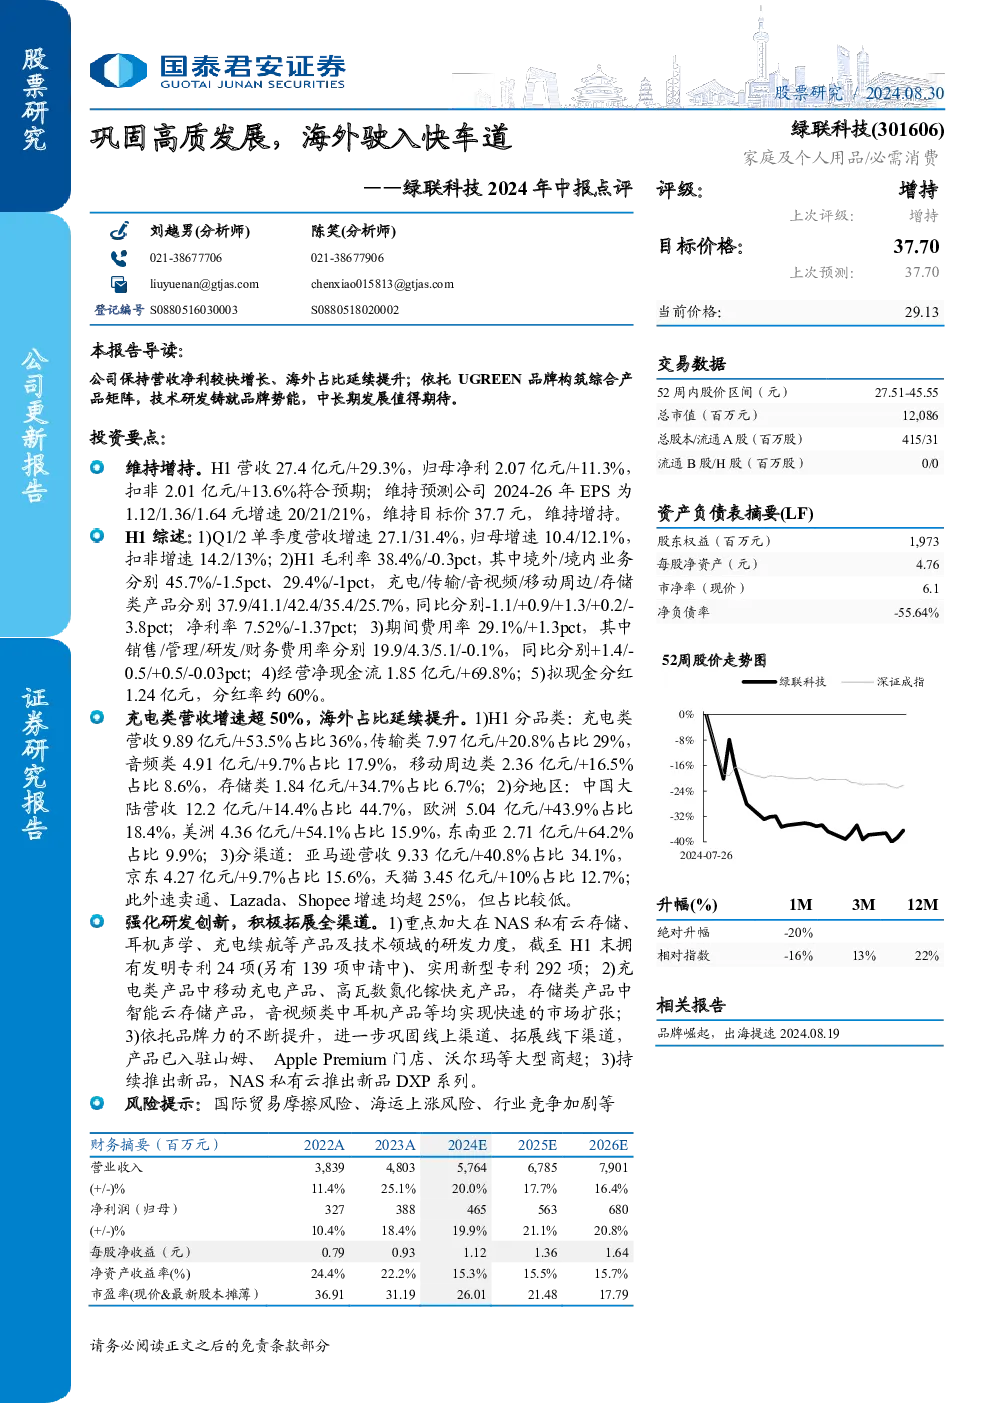
- 财务表现:2024年上半年营收27.4亿元,同比增长29.3%;归母净利2.07亿元,同比增长11.3%;扣非归母净利2.01亿元,同比增长13.6%,符合预期。
- 业务分类:充电类产品营收增速超50%,占比36%;传输类产品营收7.97亿元,同比增长20.8%,占比29%;音频类产品营收4.91亿元,同比增长9.7%,占比17.9%;移动周边类产品营收2.36亿元,同比增长16.5%,占比8.6%;存储类产品营收1.84亿元,同比增长34.7%,占比6.7%。
- 地区分布:中国大陆营收12.2亿元,同比增长14.4%,占比44.7%;欧洲营收5.04亿元,同比增长43.9%,占比18.4%;美洲营收4.36亿元,同比增长54.1%,占比15.9%;东南亚营收2.71亿元,同比增长64.2%,占比9.9%。
- 渠道分布:亚马逊营收9.33亿元,同比增长40.8%,占比34.1%;京东营收4.27亿元,同比增长9.7%,占比15.6%;天猫营收3.45亿元,同比增长10%,占比12.7%。
- 研发投入:截至2024年上半年末,公司拥有发明专利24项,实用新型专利292项,重点加大在NAS私有云存储、耳机声学、充电续航等领域的技术研发。
- 费用控制:2024年上半年期间费用率为29.1%,同比增加1.3个百分点,其中销售费用率19.9%,管理费用率4.3%,研发费用率5.1%,财务费用率-0.1%。
研究结论
- 维持评级:维持“增持”评级,预测公司2024-2026年EPS分别为1.12/1.36/1.64元,增速为20%/21%/21%,目标价为37.7元。
- 发展前景:依托UGREEN品牌构筑综合产品矩阵,技术研发铸就品牌势能,中长期发展值得期待。
- 风险提示:国际贸易摩擦风险、海运上涨风险、行业竞争加剧等。
财务预测
- 收入预测:2024-2026年营业收入分别为5.764亿元、6.785亿元、7.901亿元,年复合增长率16.4%。
- 利润预测:2024-2026年归母净利润分别为4.65亿元、5.63亿元、6.80亿元,年复合增长率20.8%。
- 财务比率:2024-2026年ROE分别为15.3%、15.5%、15.7%,ROA分别为15.0%、13.5%、13.8%,ROIC分别为14.7%、14.8%、15.0%。