投资要点
事件概述
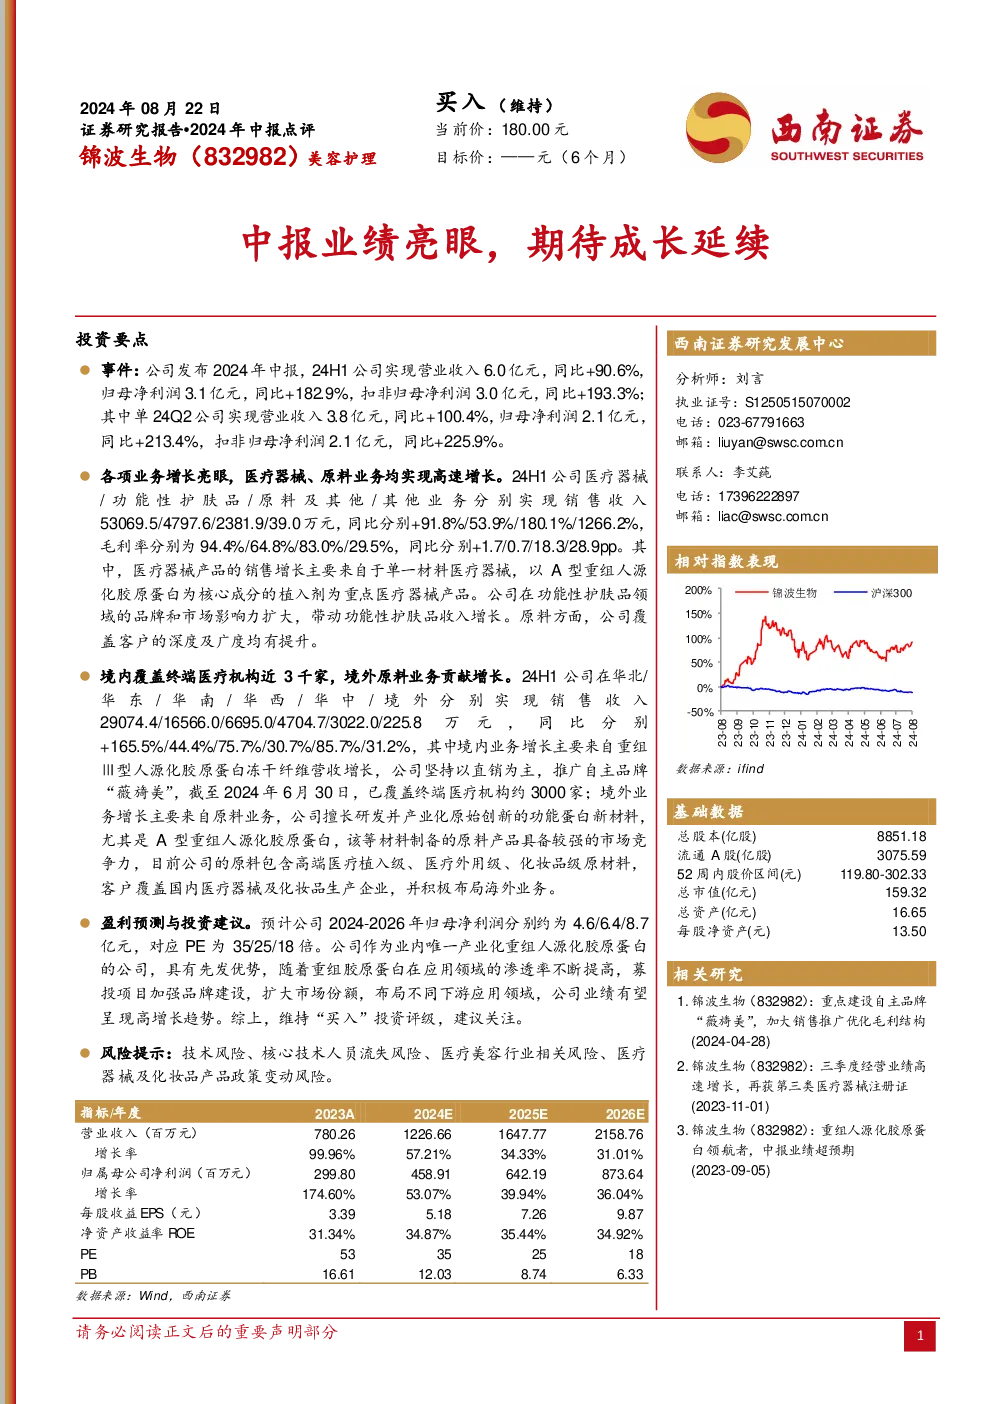
公司发布了2024年上半年(24H1)的财务报告,报告期内实现营业收入6.0亿元,同比增长90.6%;归母净利润3.1亿元,同比增长182.9%;扣非归母净利润3.0亿元,同比增长193.3%。
季度表现
- 24Q2 实现营业收入3.8亿元,同比增长100.4%;归母净利润2.1亿元,同比增长213.4%;扣非归母净利润2.1亿元,同比增长225.9%。
主营业务增长
- 医疗器械:销售收入53,069.5万元,同比增长91.8%,毛利率94.4%,同比增长1.7个百分点。
- 功能性护肤品:销售收入4,797.6万元,同比增长53.9%,毛利率64.8%,同比增长0.7个百分点。
- 原料及其他:销售收入2,381.9万元,同比增长180.1%,毛利率83.0%,同比增长18.3个百分点。
- 其他业务:销售收入39.0万元,同比增长1,266.2%,毛利率29.5%,同比增长28.9个百分点。
市场拓展
- 境内市场:覆盖终端医疗机构近3,000家,其中重组Ⅲ型人源化胶原蛋白冻干纤维销售收入增长显著,公司坚持以直销为主,推广自主品牌“薇旖美”。
- 境外市场:原料业务贡献显著增长,公司擅长研发并产业化原始创新的功能蛋白新材料,如A型重组人源化胶原蛋白,客户涵盖国内医疗器械及化妆品生产企业,并积极布局海外业务。
区域销售
- 华北:销售收入29,074.4万元,同比增长165.5%。
- 华东:销售收入16,566.0万元,同比增长44.4%。
- 华南:销售收入6,695.0万元,同比增长75.7%。
- 华西:销售收入4,704.7万元,同比增长30.7%。
- 华中:销售收入3,022.0万元,同比增长85.7%。
- 境外:销售收入225.8万元,同比增长31.2%。
盈利预测与投资建议
- 预计公司2024-2026年的归母净利润分别为4.6亿元、6.4亿元、8.7亿元,对应PE分别为35倍、25倍、18倍。
- 公司作为行业内唯一产业化重组人源化胶原蛋白的公司,具有先发优势,随着重组胶原蛋白应用领域的不断渗透,募投项目将进一步加强品牌建设,扩大市场份额,布局不同下游应用领域,公司业绩有望持续高增长。
- 维持“买入”投资评级,建议关注。
风险提示
- 技术风险
- 核心技术人员流失风险
- 医疗美容行业相关风险
- 医疗器械及化妆品产品政策变动风险