猜你想问
这份研报主要分析了哪些内容?
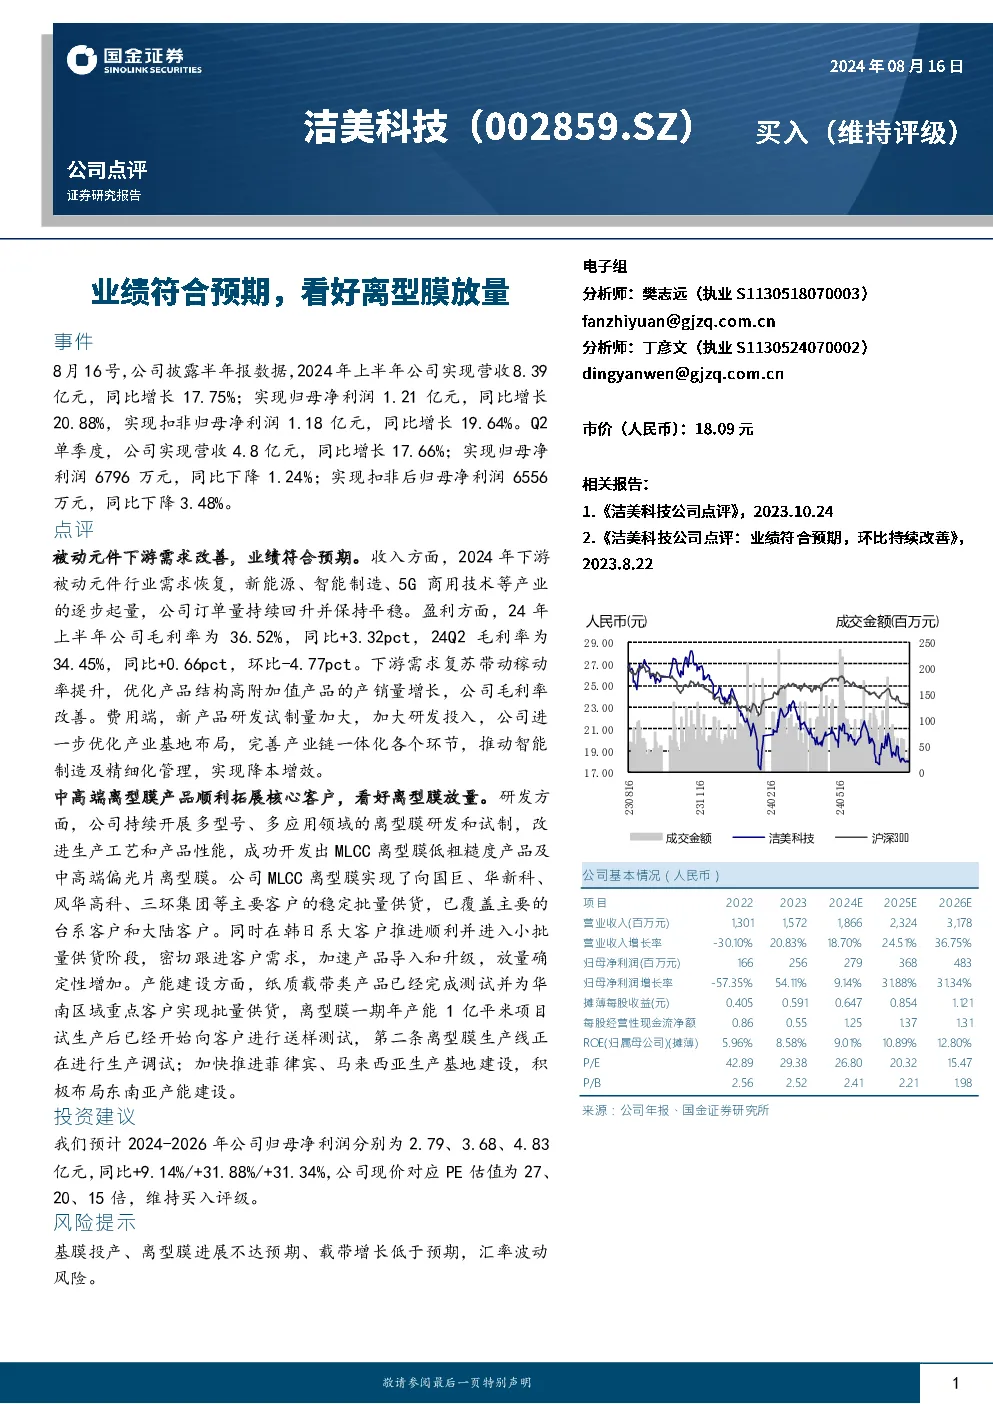
这份研报主要分析了洁美科技2024年上半年的业绩情况,包括营收和净利润增长,毛利率变化,费用控制措施,以及中高端离型膜产品的研发、客户拓展和产能建设进展。此外,还提供了公司未来几年的业绩预测、估值水平以及投资建议和风险提示。
电子设备行业目前的发展趋势如何?
电子设备行业在2024年需求有所恢复,新能源、智能制造、5G商用技术等产业逐步起量,带动了洁美科技订单量回升。这些下游市场的增长为公司提供了良好的发展机遇,预计未来几年行业仍将保持增长态势。
报告中提到洁美科技的中高端离型膜产品有哪些进展?
洁美科技持续开展多型号、多应用领域的离型膜研发,成功开发MLCC离型膜低粗糙度产品及中高端偏光片离型膜。MLCC离型膜已向国巨、华新科等主要客户稳定批量供货,韩日系大客户也进入小批量供货阶段。产能方面,离型膜一期年产能1亿平米项目已开始送样测试,第二条生产线正在进行调试。
根据报告,当前市场对洁美科技有何判断?
根据报告,洁美科技2024年上半年业绩符合预期,营收和净利润均实现同比增长,毛利率也有所提升。公司在费用控制方面表现良好,通过加大研发投入和优化产业基地布局,实现了降本增效。中高端离型膜产品的进展也显示出公司的技术实力和市场竞争力。
研报中提示了哪些风险因素?
研报提示了几个主要风险因素,包括基膜投产及离型膜进展不达预期,载带增长低于预期,以及汇率波动风险。这些风险因素可能对公司未来的业绩和经营产生影响,投资者需要密切关注。
你可能感兴趣
Q2业绩超预期,看好离型膜放量
电子设备国金证券2025-08-12
公司信息更新报告:业绩符合预期,离型膜日韩客户放量可期
电子设备开源证券2024-08-16
2022年中报业绩点评:业绩符合预期,静待行业修复与MLCC离型膜放量
国泰君安证券2022-08-22
业绩符合预期,静待离型膜放量
华西证券2025-04-28
公司信息更新报告:业绩符合预期,日韩系大客户离型膜放量可期
电子设备开源证券2024-04-16
25Q2业绩超预期,离型膜放量助力业绩增长
华西证券2025-08-10
静待复苏拐点,看好离型膜放量
电子设备国金证券2023-04-11
2023年年报点评:23年业绩符合预期,离型膜业务打造新增长极
电子设备民生证券2024-04-17
天风建筑建材新材料 洁美科技 26H1业绩符合预期 加码离型膜扩产 景气逻辑持续兑现
未知机构2026-08-18
Q4业绩符合预期,离型膜成长拐点即将到来
电子设备德邦证券2024-01-16