猜你想问
李宁2024H1业绩表现如何?
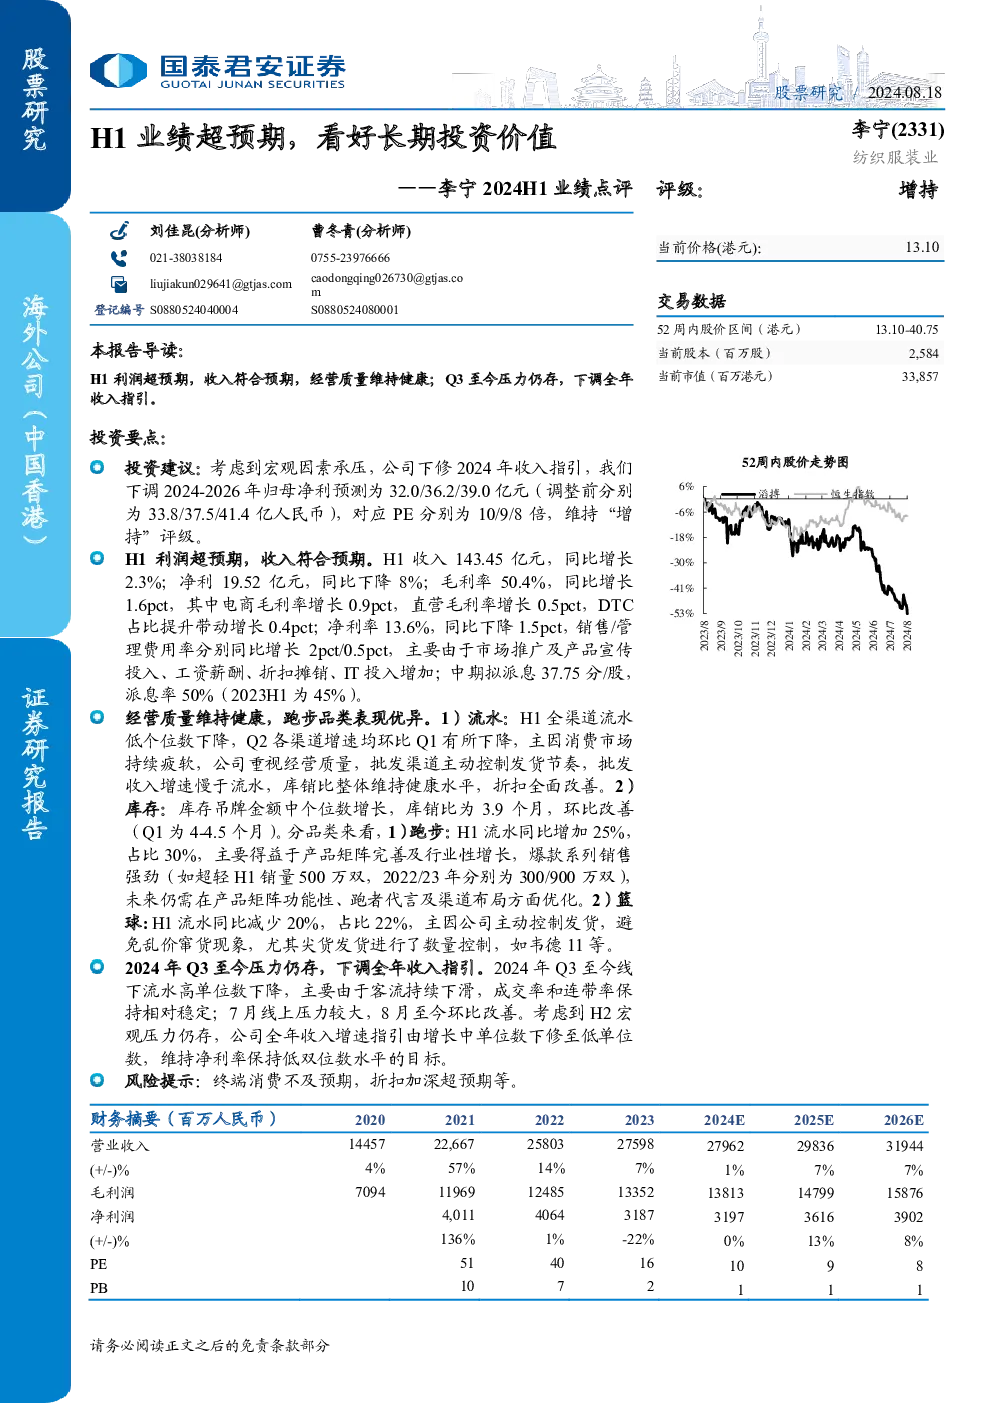
李宁2024年H1收入143.45亿元,同比增长2.3%,符合预期;净利润19.52亿元,同比下降8%。毛利率50.4%,同比增长1.6个百分点,电商和直营毛利率分别提升0.9和0.5个百分点。DTC占比提升带动毛利率增长0.4个百分点。净利率13.6%,同比下降1.5个百分点,主要受销售及管理费用率上升影响。公司中期拟派息37.75分/股,派息率50%
李宁报告中的赛道发展趋势如何?
报告显示,跑步品类表现优异,H1流水同比增加25%,占比达30%。主要得益于产品矩阵完善及行业增长,超轻H1等爆款系列销量强劲。篮球品类H1流水同比减少20%,主要因公司主动控制发货,避免乱价。未来需在跑步品类产品功能性、跑者代言及渠道布局方面持续优化。公司重视经营质量,批发渠道主动控制发货,库销比维持健康水平,折扣全面改善。
李宁报告重点分析了哪些方向?
报告重点分析了李宁H1全渠道流水低个位数下降的原因,主要系消费市场持续疲软。公司通过批发渠道主动控制发货节奏,批发收入增速慢于流水,库销比整体维持健康。报告还详细拆解了跑步和篮球两大品类的表现:跑步流水增长主要来自产品矩阵完善和爆款系列销售,篮球流水下降则因主动控制尖货发货。此外,报告关注了公司费用率上升问题,销售/管理费用率分别同比增长2/0.5个百分点,主要来自市场推广、工资薪酬、折扣摊销及IT投入增加。
李宁当前市场现状如何判断?
李宁当前市场现状呈现分化:一方面,公司经营质量维持健康,全渠道流水低个位数下降,库销比环比改善至3.9个月,折扣全面改善,显示公司对市场风险的管控能力。另一方面,线下客流持续下滑,成交率和连带率相对稳定,线上7月压力较大但8月有所缓解。公司已下调2024年收入指引至低单位数增长,并维持净利率低双位数水平目标。整体来看,市场环境仍存压力,但公司通过渠道和产品策略保持稳健。
李宁研报有哪些风险提示?
报告提示的主要风险包括:终端消费不及预期,可能影响公司收入和利润表现;折扣加深超预期,可能进一步压缩利润空间。此外,宏观压力仍存,可能影响H2市场表现和公司收入增速。公司虽主动控制库存和发货节奏,但消费需求疲软背景下,仍需警惕库存积压风险。报告强调需关注公司费用率控制效果,以及跑步品类能否持续保持增长动能。