猜你想问
这份研报主要分析了什么内容?
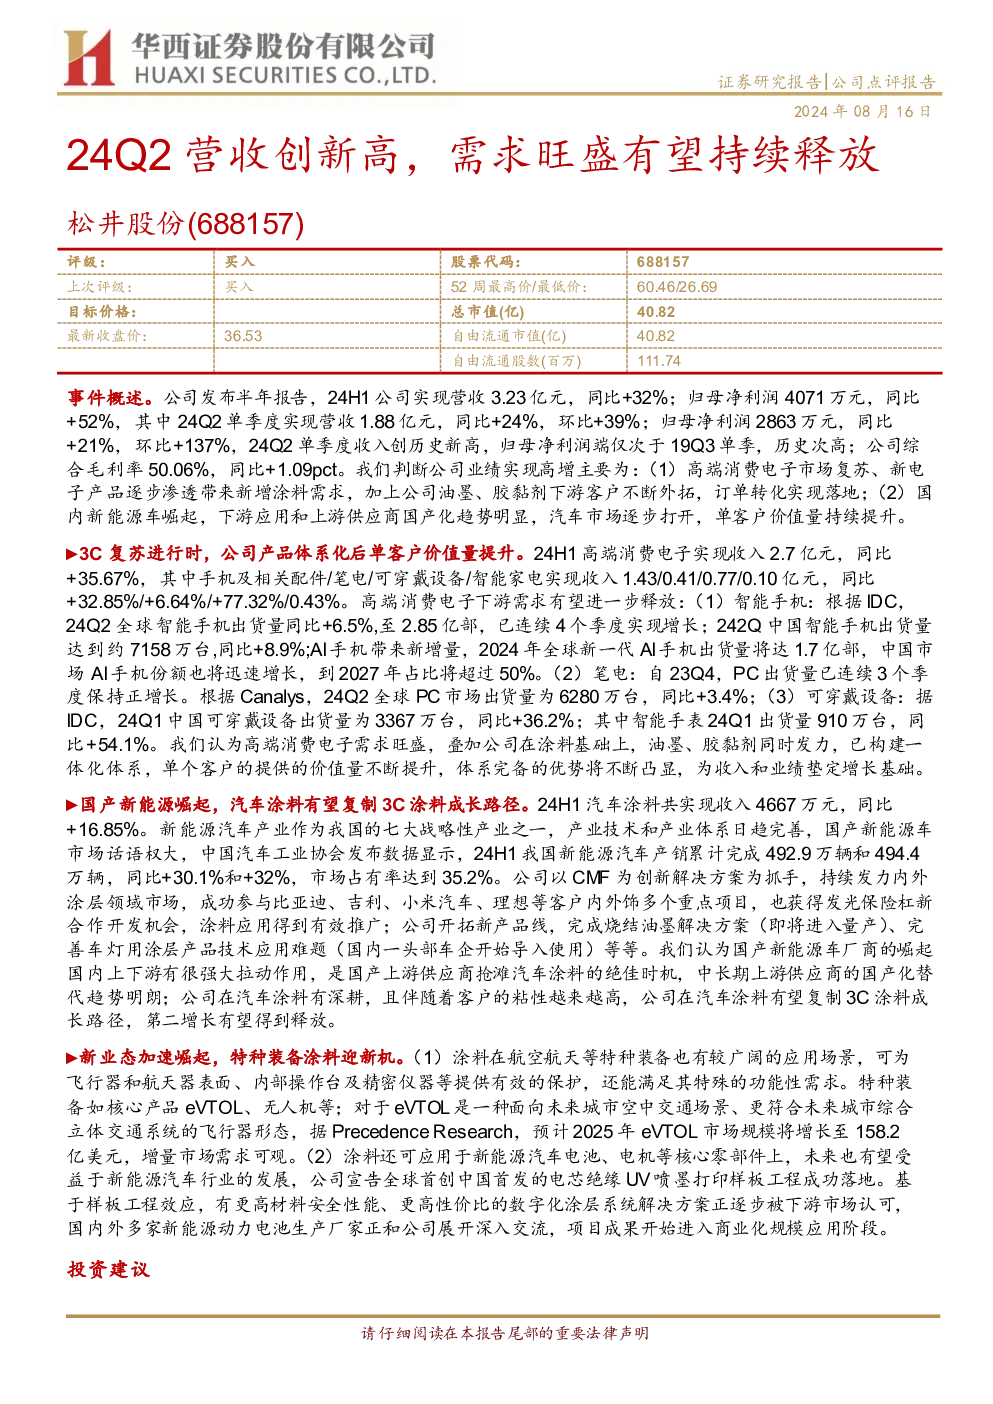
本报告重点分析了松井股份2024年上半年的业绩表现及行业发展趋势。报告显示,公司高端消费电子收入同比增长35.67%,细分领域如手机配件、笔电、可穿戴设备均实现显著增长。公司通过涂料、油墨、胶黏剂一体化体系提升单客户价值,奠定收入和业绩增长基础。同时,报告也探讨了国产新能源崛起对汽车涂料增长的带动作用,以及特种装备涂料在航空航天、新能源电池领域的应用前景。
当前3C行业的发展趋势如何?
当前3C行业发展呈现明显复苏态势,高端消费电子需求持续释放。智能手机、AI手机、PC及可穿戴设备市场均保持增长,中国市场需求尤为强劲。公司通过产品体系化提升单客户价值,在手机配件、笔电、可穿戴设备等领域均取得显著增长,展现出较强的市场竞争力。未来,随着技术迭代和消费升级,3C行业有望继续保持增长动力。
报告重点分析了哪些业务方向?
报告重点分析了松井股份在3C涂料、汽车涂料及特种装备涂料三大业务方向的表现。在3C涂料领域,公司通过一体化体系提升单客户价值,高端消费电子收入同比增长35.67%。在汽车涂料领域,公司以CMF解决方案参与比亚迪、吉利等车企项目,受益于国产车供应链替代趋势。在特种装备涂料领域,公司涂料应用于航空航天、新能源电池等领域,市场前景广阔。
当前市场对涂料行业的需求现状如何?
当前涂料市场需求呈现多元化发展态势。3C行业需求旺盛,高端消费电子收入同比增长35.67%,细分领域均实现增长。汽车涂料受益于新能源汽车产销增长,市场占有率提升。特种装备涂料在航空航天、新能源电池等领域迎来新机遇,数字化涂层系统逐步商业化。总体来看,涂料行业市场需求稳定增长,但需关注下游行业周期性波动。
研报中提示了哪些风险因素?
本报告提示了以下风险因素:产能释放不及预期可能导致业绩增长不及预期;新产品研发进度可能存在不确定性;下游需求波动可能影响公司业绩表现;原材料成本上升可能压缩利润空间;系统性风险可能对行业整体造成冲击。公司需关注这些风险因素,并采取相应措施应对潜在挑战。