猜你想问
这份研报的核心内容是什么?
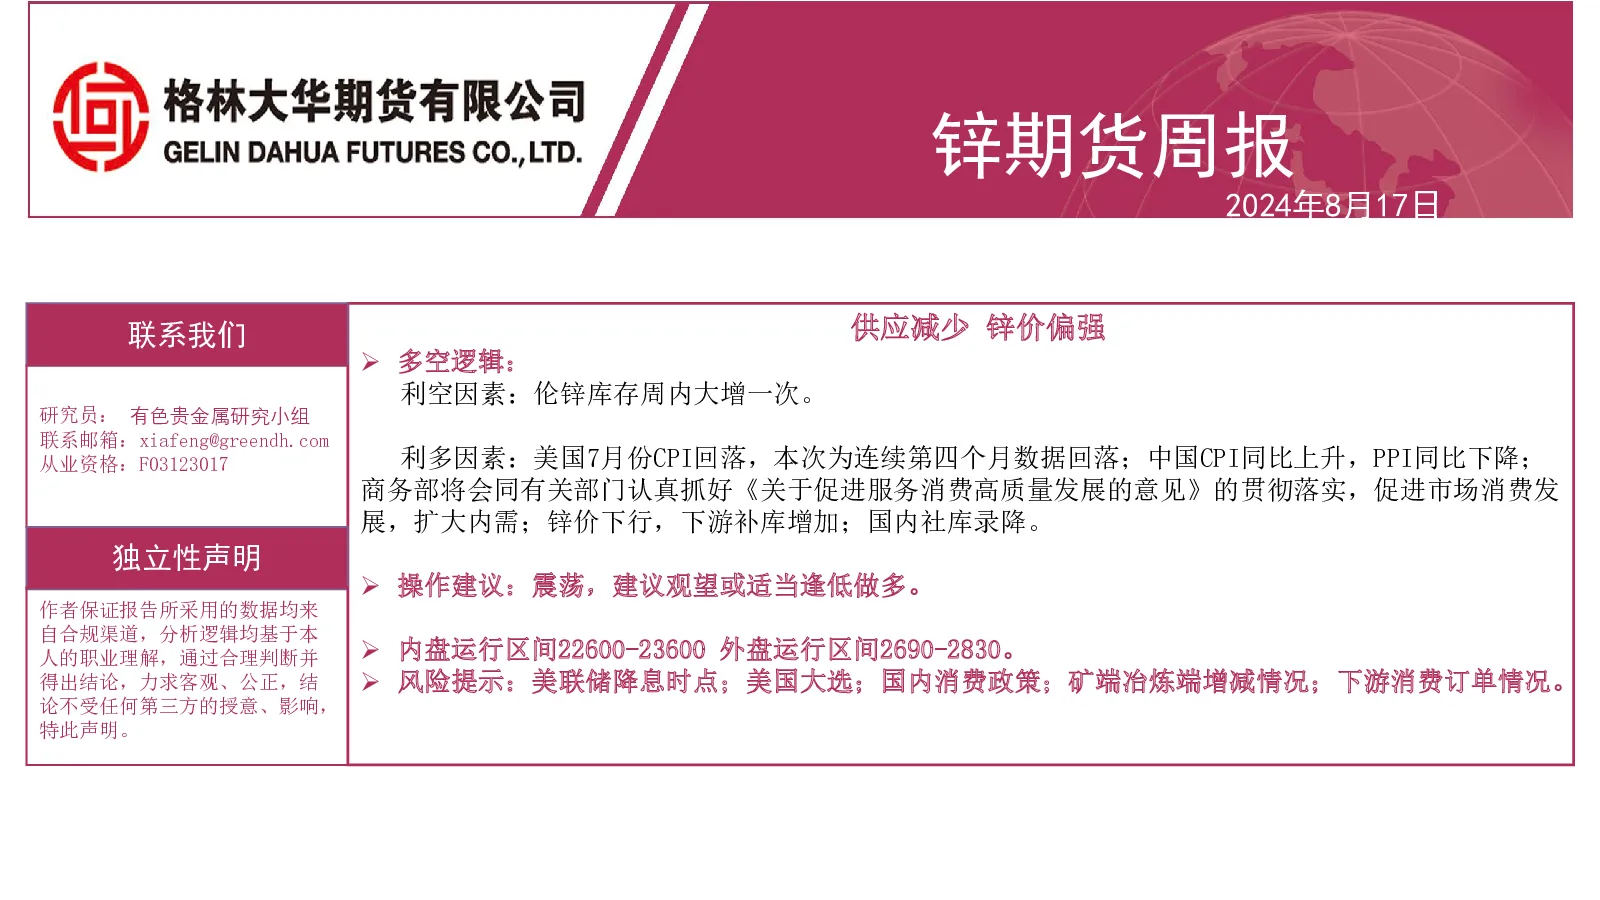
这份研报分析了锌市场的多空逻辑,指出利空因素主要是伦锌库存增加,而利多因素包括美国CPI回落、中国CPI上升但PPI下降、商务部促进服务消费政策、锌价下行带动下游补库以及国内社会库存下降。报告还回顾了上期对锌价破位下行的预判与实际消费改善有限的对比,以及本周沪锌和伦锌的盘面表现。本期分析认为锌消费暂无改善,但期待“金九银十”消费增长,同时供应减少、加工费止跌、国内社会库存下降,伦锌增库。宏观方面,美国通胀数据好转,国内促进消费政策利好,预判下周行情震荡偏强。报告还分析了库存和供需情况,国内社会库存减少,伦锌库存增加,整体呈现供需双弱格局。操作建议观望或逢低做多,运行区间内盘22600-23600,外盘2690-2830。
锌行业的发展趋势如何?
锌行业的发展趋势分析显示,当前锌消费处于淡季且近期黑色数据不佳,但市场期待“金九银十”的消费增长。供应端,供应减少、加工费止跌,国内社会库存下降,伦锌增库。宏观方面,美国通胀数据好转,国内促进消费政策利好,这些因素共同影响锌价走势。报告重点关注美国大选、国内“以旧换新”政策及上下游开工情况,认为这些因素将影响未来锌市场的发展方向。目前锌市场整体呈现供需双弱格局,未来需关注消费旺季的到来以及宏观经济政策的变化。
这份报告重点分析了哪些方向?
这份报告重点分析了锌市场的多空逻辑、基本面因素、库存情况以及供需格局。在多空逻辑方面,报告指出利空因素主要是伦锌库存增加,利多因素包括美国CPI回落、中国CPI上升但PPI下降等政策利好。基本面因素方面,报告分析了国内社会库存和伦锌库存的变化,显示国内库存减少而伦锌库存增加。供需方面,报告指出需求略有好转但改善有限,供应减少,整体呈现供需双弱格局。此外,报告还分析了宏观因素对锌市场的影响,如美国通胀数据好转和国内促进消费政策等。
当前锌市场的现状如何判断?
当前锌市场的现状判断显示,锌消费暂无明显改善,下游消费处于淡季,黑色数据不佳,但市场期待“金九银十”的消费增长。供应端,供应减少、加工费止跌,国内社会库存下降,伦锌增库。宏观方面,美国通胀数据好转,国内促进消费政策利好,这些因素共同影响锌价走势。报告认为下周行情震荡偏强,但整体市场仍呈现供需双弱格局。目前锌价运行在一定的区间内,内盘22600-23600,外盘2690-2830,短期内波动为主。
这份研报有哪些风险提示?
这份研报提示了几个主要风险:美联储降息时点的不确定性可能影响大宗商品走势;美国大选的结果可能带来宏观环境的变化;国内消费政策的效果仍需观察,特别是“以旧换新”政策的实施情况;矿端和冶炼端的增减情况将直接影响锌的供应;下游消费订单的变动也会对市场产生影响。这些因素都可能对锌市场带来风险,投资者需密切关注相关动态。目前市场整体呈现供需双弱格局,风险因素较多,需谨慎应对。