猜你想问
这份研报的核心内容是什么?
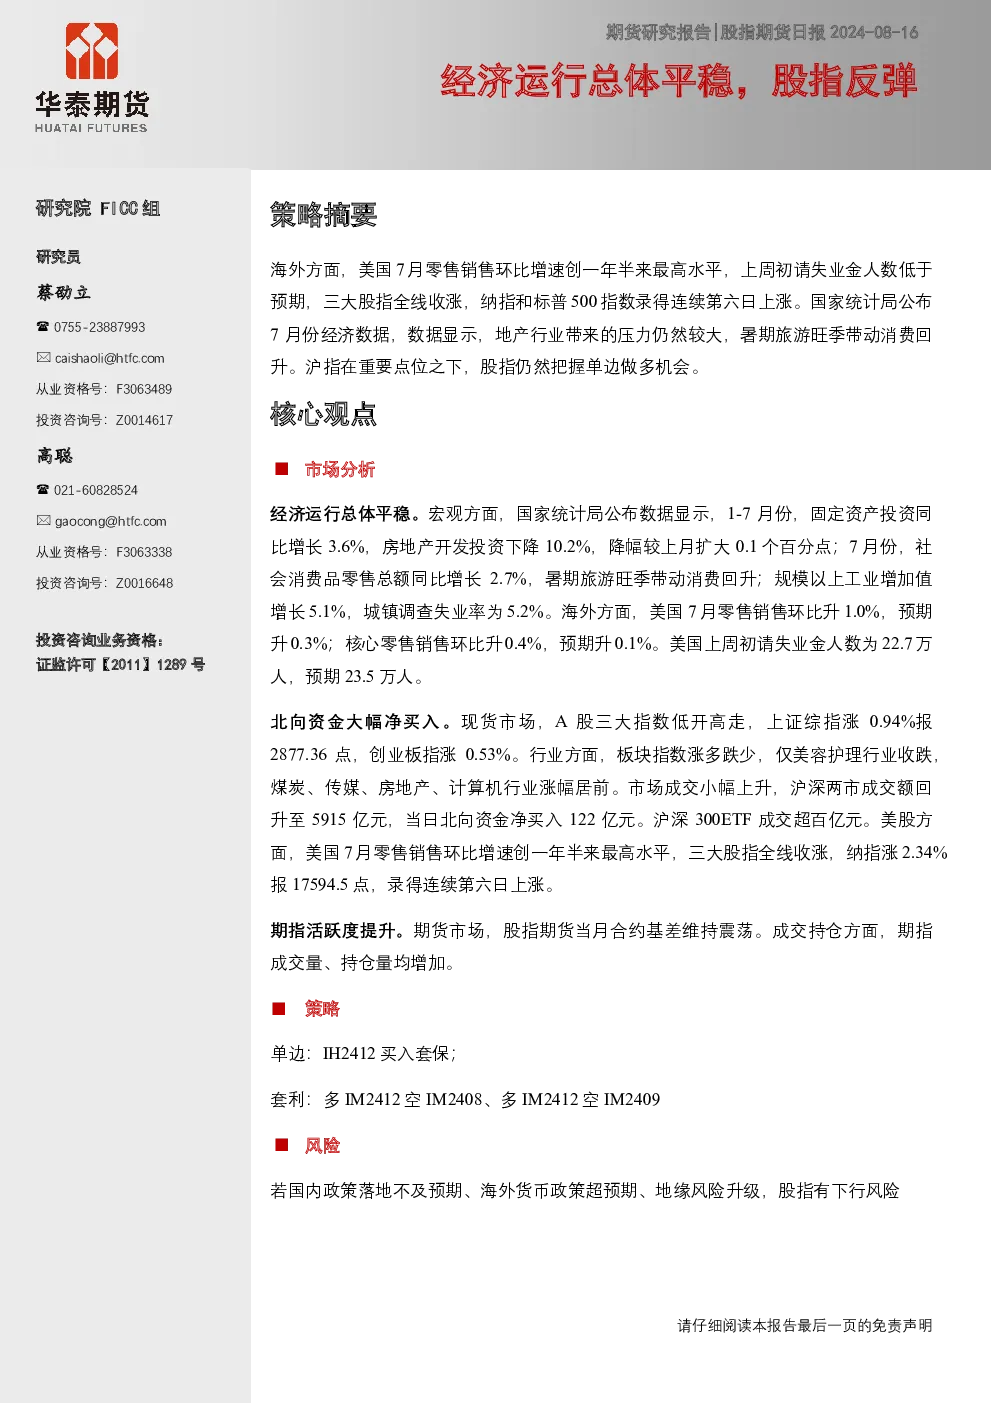
本报告分析了当前经济运行总体平稳的态势,指出固定资产投资增长而房地产投资下降,消费和工业增加值均呈现回升趋势。同时,报告关注到美国零售销售和初请失业金数据优于预期,美股因此上涨。此外,报告还观察到北向资金大幅净买入A股,沪深两市成交额回升,股指期货成交持仓增加,基差维持震荡。这些数据共同构成了当前市场的宏观背景。
报告对相关赛道/行业的发展趋势有何分析?
报告指出,当前经济运行中消费回升和工业增加值增长是关键趋势,表明内需拉动作用增强。固定资产投资增长而房地产投资下降,反映出经济结构优化调整的迹象。北向资金持续净买入A股,显示外资对国内市场信心稳定。中小企业经济运行平稳,专精特新企业生产回升,也印证了经济韧性。这些趋势共同指向经济长期向好的基本面,但需关注结构性变化带来的影响。
报告重点分析了哪些方向?
报告重点分析了宏观经济运行状况及其对资本市场的影响,包括固定资产投资、房地产投资、消费、工业增加值等关键经济指标的变化趋势。同时,报告关注了北向资金的流向及沪深两市成交额的变化,评估了市场情绪和资金面状况。此外,报告还分析了股指期货市场的活跃度,包括成交持仓变化和基差走势,为投资者提供了多维度的市场参考。
当前市场现状如何判断?
当前市场现状表现为宏观经济运行总体平稳,经济数据展现出一定的韧性,消费和工业增加值回升,固定资产投资保持增长,但房地产投资有所下降。北向资金持续净买入A股,显示外资态度积极,市场成交额回升。股指期货市场活跃度增加,基差维持震荡,表明市场预期较为复杂。整体来看,市场在平稳中呈现结构性机会,但仍需关注内外部风险因素。
研报提示了哪些风险?
本报告提示了几个潜在风险因素:首先,国内政策落地效果不及预期可能影响市场信心;其次,海外货币政策超预期,特别是美联储的利率决策,可能引发全球资本流动变化;此外,地缘政治风险升级也可能对市场造成扰动。这些风险因素均可能导致股指出现下行压力,投资者需保持警惕,合理控制仓位,分散投资以应对不确定性。