猜你想问
这份研报的核心内容是什么?
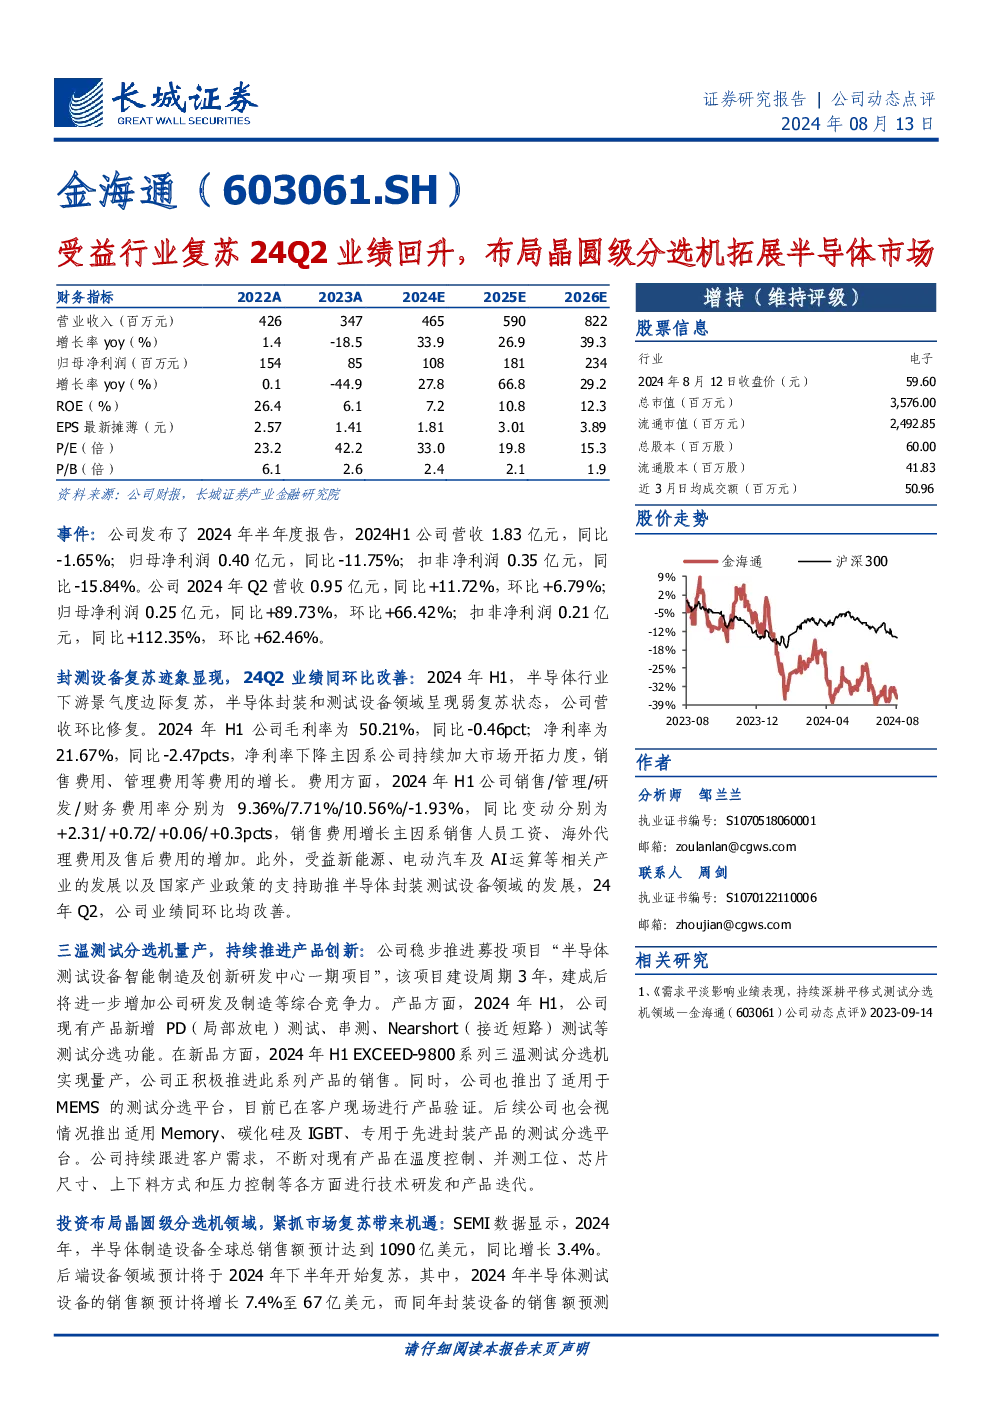
这份研报分析了受益行业复苏迹象,公司2024年Q2业绩同环比改善,主要受益于新能源、电动汽车及AI运算产业发展及国家政策支持。报告指出公司H1营收环比修复,但费用增长拖累利润,毛利率和净利率有所下降。公司通过募投项目和投资华芯智能布局晶圆级分选机,拓展半导体市场。
半导体封装测试设备行业的发展趋势如何?
半导体封装测试设备行业呈现弱复苏,SEMI预测2024年半导体测试设备销售额将增长7.4%至67亿美元,封装设备增长10.0%至44亿美元。公司将持续跟进头部IDM、OSAT及设计公司需求,行业前景向好。
报告重点分析了哪些方向?
报告重点分析了公司业绩改善的原因,包括行业复苏、产品创新与产能提升,以及投资布局晶圆级分选机。公司推出EXCEED-9800系列三温测试分选机和MEMS测试分选平台,并计划覆盖Memory、碳化硅及IGBT等领域。
当前半导体测试设备市场的现状如何?
当前半导体测试设备市场呈现复苏态势,头部企业需求稳定。公司Q2业绩同环比改善,但费用增长拖累利润。市场整体增长预期良好,但竞争激烈,公司需持续提升产品竞争力。
研报提到了哪些风险提示?
研报提示的风险包括半导体行业波动、国际贸易摩擦、技术研发不及预期、客户集中度较高。这些因素可能对公司业绩产生不利影响,需密切关注。
你可能感兴趣
金海通 AI 大周期驱动分选机需求翻倍 国产龙头多点布局受益
未知机构2026-08-21
电子周跟踪:晶圆代工双雄最新业绩亮眼,半导体市场出现企稳复苏信号
电子设备山西证券2024-08-12
受益半导体复苏趋势,24Q2盈利能力环比持续提升
电子设备长城证券2024-09-18
电子行业周报:2025年全球半导体市场复苏态势良好,25Q1全球晶圆代工营收排名出炉
电子设备上海证券2025-06-13
半导体板块2024H1业绩点评:上半年晶圆制造行业复苏,盈利能力逐步修复
电子设备国泰君安证券2024-09-04
Q1业绩同比高速增长,布局晶圆级封测打开成长空间
长城证券2024-06-06
【风口研报·公司】公司以“半导体能源赛道”为战略核心,AI服务器电源芯片全链路布局,向系统级电源解决方案供应商转型;另有公司受益PCB高景气+苹果折叠屏落地在即,周期成长-20260521
未知机构2026-05-22
2024年中期业绩点评:24Q2毛利率超预期,半导体周期温和复苏
东吴证券2024-09-03