猜你想问
东方财富2024年中报核心数据表现如何?
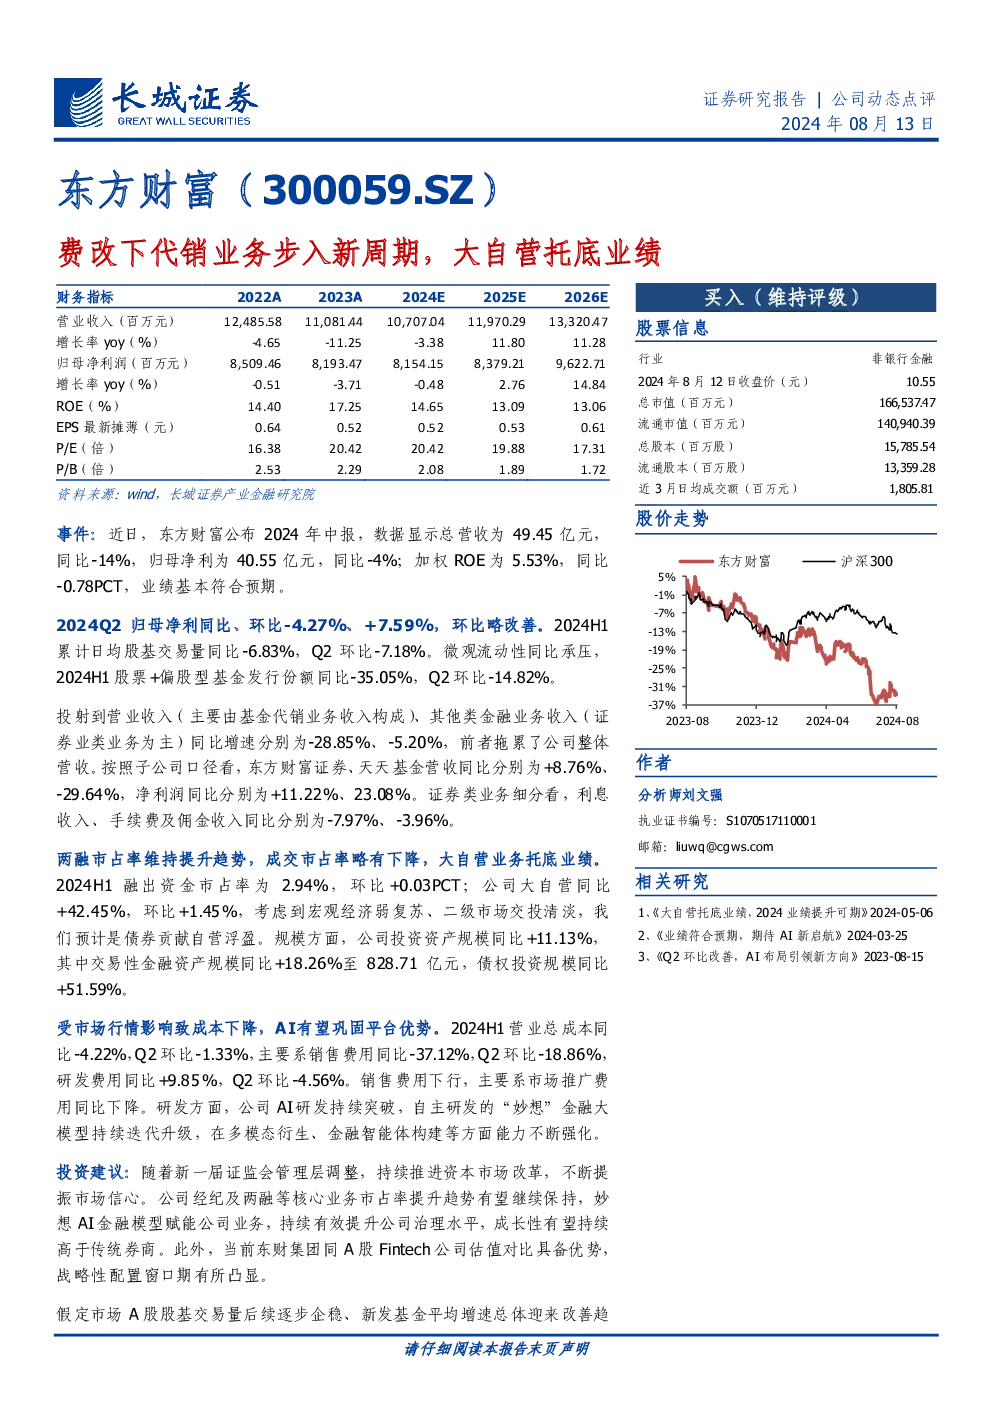
东方财富2024年中报显示,总营收49.45亿元,同比-14%;归母净利40.55亿元,同比-4%;加权ROE5.53%,同比-0.78PCT,业绩符合预期。Q2归母净利环比+7.59%,流动性承压,日均股基交易量同比-6.83%,Q2环比-7.18%;股票+偏股型基金发行份额同比-35.05%,Q2环比-14.82%。营收主要由基金代销构成,同比-28.85%,拖累整体营收;证券类业务手续费及佣金收入同比-3.96%。子公司方面,东方财富证券营收同比+8.76%,净利润+11.22%;天天基金营收同比-29.64%,净利润+23.08%。
基金代销业务发展趋势如何?
东方财富2024年中报显示,基金代销业务营收同比-28.85%,拖累整体营收,主要受市场交易量下滑影响。Q2股票+偏股型基金发行份额同比-35.05%,环比-14.82%。但报告指出,证监会改革提振市场信心,核心业务市占率有望持续提升。AI赋能平台优势明显,AI研发持续突破,“妙想”金融大模型迭代升级,或助力业务创新与效率提升。若A股股基交易量企稳、新发基金增速改善,公司成长性有望持续。
大自营业务对业绩有何支撑作用?
东方财富大自营业务托底业绩,融出资金市占率2.94%,同比+42.45%,投资资产规模同比+11.13%,交易性金融资产规模至828.71亿元。大自营业务营收与净利润均实现增长,成为公司业绩重要支撑。报告强调,大自营业务规模持续扩大,或受益于两融市占率提升及成交市占率稳定。但需关注市场波动对自营业务的影响。
当前市场环境对东方财富有何影响?
东方财富2024年中报显示,流动性承压,日均股基交易量同比-6.83%,Q2环比-7.18%。股票+偏股型基金发行份额同比-35.05%,Q2环比-14.82%。但子公司东方财富证券营收同比+8.76%,净利润+11.22%,表明证券业务韧性较强。市场环境变化对基金代销业务形成压力,但AI赋能及子公司发展或提供增长动力。
研报提示的主要风险点有哪些?
东方财富2024年中报显示,基金代销业务下滑明显,同比-28.85%,拖累整体营收。流动性承压,日均股基交易量同比-6.83%,Q2环比-7.18%。AI研发投入增加,研发费用同比+9.85%,需关注投入产出效益。市场交易量波动、新发基金增速放缓或影响公司成长性。此外,证券业务虽表现稳健,但需关注两融及成交市占率变化带来的不确定性。