猜你想问
华测检测2024年中报核心数据有哪些?
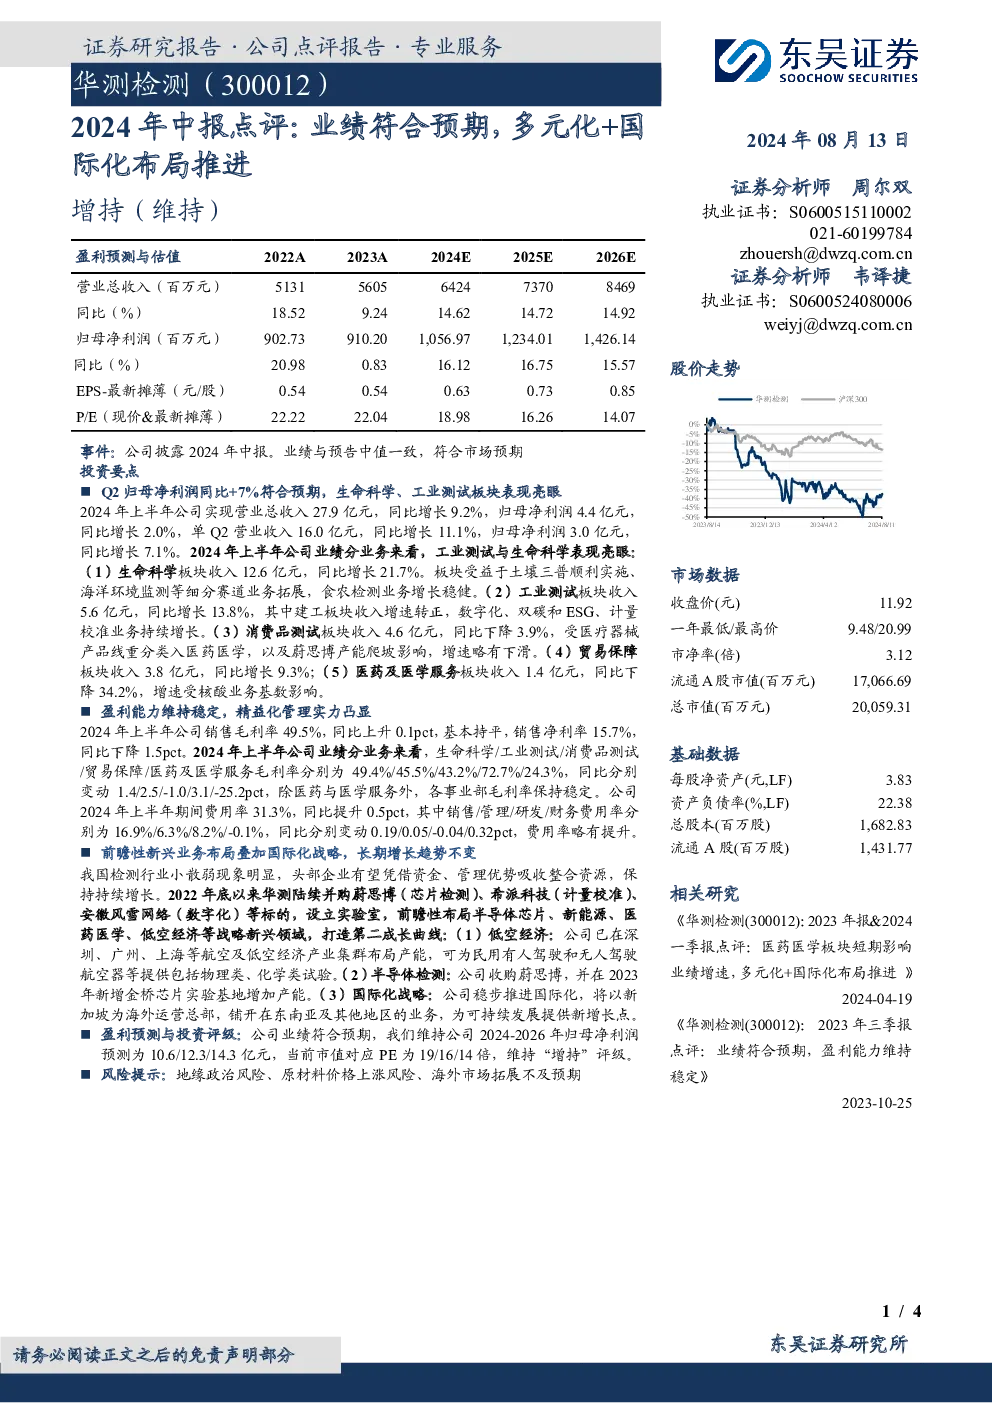
华测检测2024年上半年实现营业收入27.9亿元,同比增长9.2%;归母净利润4.4亿元,同比增长2.0%。生命科学板块收入12.6亿元,同比增长21.7%;工业测试板块收入5.6亿元,同比增长13.8%;消费品测试板块收入4.6亿元,同比下降3.9%;医药及医学服务板块收入1.4亿元,同比下降34.2%。销售毛利率49.5%,销售净利率15.7%,期间费用率31.3%
华测检测未来赛道布局有哪些亮点?
华测检测通过并购蔚思博和希派科技,拓展半导体、医药医学、低空经济等战略新兴业务。公司前瞻性布局新兴领域,国际化战略稳步推进,以新加坡为海外运营总部,布局东南亚及其他地区市场,拓展全球业务版图
华测检测报告重点分析了哪些板块?
报告重点分析了生命科学、工业测试、消费品测试、医药及医学服务四大板块。其中生命科学板块表现亮眼,工业测试板块稳健增长,消费品测试板块受医疗器械重分类影响收入下滑,医药及医学服务板块受基数效应增速放缓
当前华测检测的市场表现如何?
华测检测2024年上半年业绩符合预期,整体盈利能力稳定。公司通过多元化布局和国际化战略,提升市场竞争力。但需关注各板块增长差异,以及新兴业务拓展的长期效果
华测检测研报提示了哪些风险?
华测检测面临地缘政治风险、原材料价格上涨风险、海外市场拓展不及预期等主要风险。公司国际化战略推进过程中可能遇到的政策壁垒和市场竞争压力,以及原材料成本波动对盈利能力的影响,均需持续关注
你可能感兴趣
恒立液压2024年三季报点评:业绩符合预期,公司国际化、多元化战略持续推进
机械设备国泰君安证券2024-10-29
2023年中报点评:业绩符合预期,多元化+国际化战略卓有成效
东吴证券2023-08-31
2024年中报点评:业绩符合预期,多元布局持续推进
交通运输民生证券2024-07-24
2024年中报点评:国际化助力盈利能力提升,多元化布局强化行业竞争力
机械设备华创证券2024-08-27
2024年中报点评:Q2业绩符合预期,电动化国际化持续发力
机械设备东吴证券2024-08-29
2023年年报及2024年一季报点评:业绩符合预期,看好国际化推进、盈利能力回升
机械设备东吴证券2024-04-30
2023年中报点评:业绩符合预期,国际化战略持续推进
东吴证券2023-08-21
恒立液压2024年中报点评:业绩符合预期,多元化战略加速公司成长
机械设备国泰君安证券2024-08-28
2024年报及2025年一季报点评:2025Q1归母净利润同比+3%符合预期,多元化、国际化战略持续推进
机械设备东吴证券2025-04-30
业绩符合预期,多元化+国际化战略持续推进
机械设备国金证券2023-04-24