猜你想问
中资美元债一级市场上周发行情况如何?
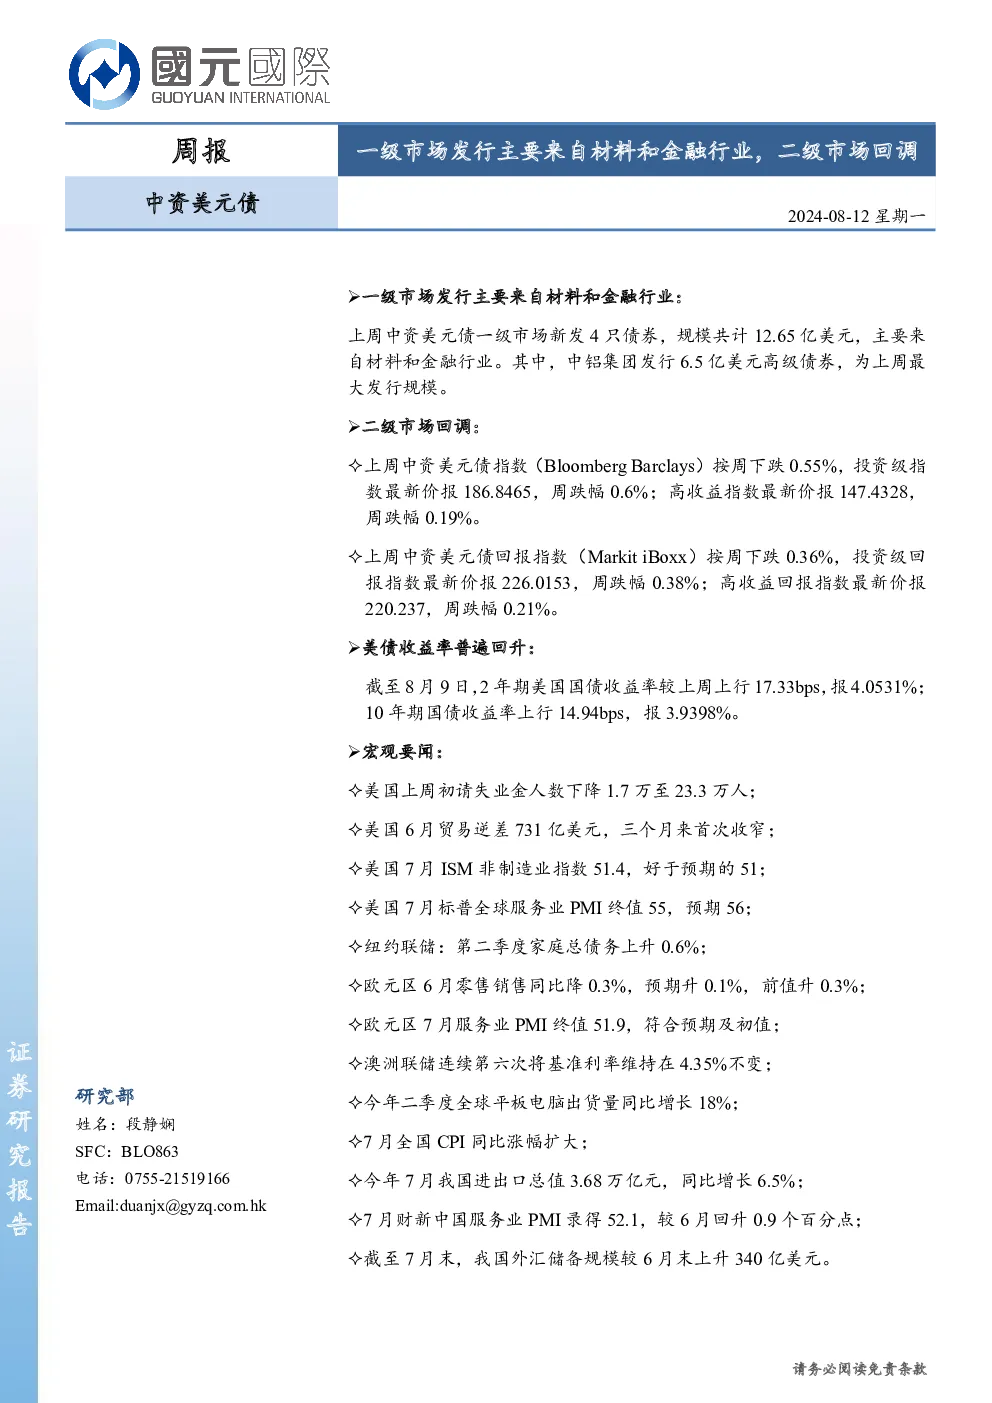
上周中资美元债一级市场新发4只债券,总规模12.65亿美元,主要来自材料和金融行业。其中,中铝集团发行6.5亿美元高级债券,为最大发行规模;盐城高新区投资发行2笔美元债,息票率均为5.2%,为定价最高的新发债券。
中资美元债二级市场上周表现怎样?
上周中资美元债指数(BloombergBarclays)按周下跌0.55%,投资级指数周跌幅0.6%,高收益指数周跌幅0.19%。非必需消费、医疗保健板块领涨,收益率下行;地产、能源板块领跌,收益率上行。投资级名字涨跌不一,高收益名字均下跌,无评级名字收益率上行显著。
报告重点分析了哪些行业发展趋势?
报告显示材料、金融行业是上周中资美元债一级市场主要发行来源。二级市场方面,非必需消费和医疗保健板块表现较好,收益率下行,而地产和能源板块收益率大幅上行。这反映了市场对不同行业信用风险和偿债能力的差异化评估。
当前中资美元债市场现状如何?
上周中资美元债整体呈现回调态势,二级市场指数下跌,收益率多数上行。投资级与高收益板块表现分化,无评级名字收益率上行尤为突出。同时,部分企业出现偿债压力,如深圳龙光控股未能如期偿还债务,旭辉集团偿债资金未全额到位。
这份研报提示了哪些风险?
研报提示需关注美国经济政策变动风险、信用风险事件蔓延风险,以及稳地产政策效果不及预期的风险。近期部分企业偿债事件增多,反映出信用风险有所暴露,需警惕可能引发的连锁反应。
你可能感兴趣
中资美元债周报:一级市场发行遇冷,二级市场高收益回调
国元国际2024-03-11
中资美元债周报:一级市场发行低迷,二级市场高收益再度回调
国元国际2021-12-20
中资美元债周报:一级市场发行回落,二级市场高收益板块回调
国元香港2021-12-01
中资美元债周报:一级市场发行回落,二级市场小幅回调
国元国际2024-12-30
一级市场发行持续回升,二级市场小幅回调-中资美元债周报(5.19-5.23)
国元国际2025-05-27
中资美元债周报:一级市场发行持续回落,二级市场小幅回调
国元国际2025-05-06
中资美元债周报:一级市场发行回落,二级市场持续回调
国元国际2024-04-22
中资美元债周报:一级市场发行回升,二级市场回调
金融国元香港2025-11-04
中资美元债周报:一级市场发行放缓,二级市场小幅回调
国元国际2022-09-19
中资美元债周报:一级市场发行略有回升,二级市场再度回调
国元国际2023-08-07