猜你想问
密尔克卫24年Q2业绩表现如何?
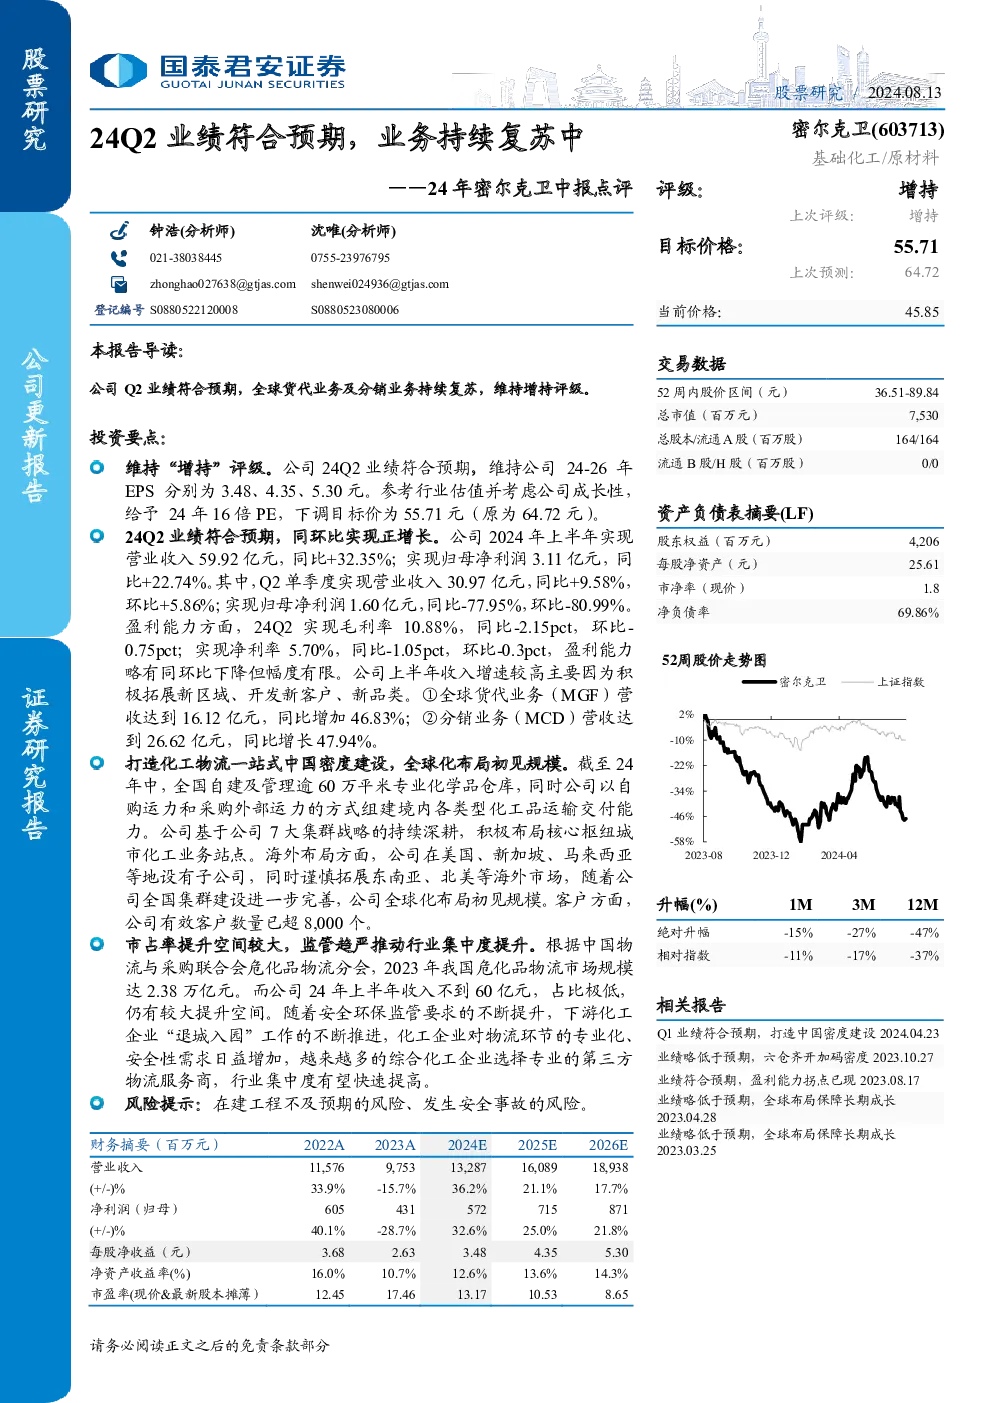
密尔克卫24年Q2业绩符合预期,上半年营收59.92亿元同比增长32.35%,归母净利润3.11亿元同比增长22.74%。Q2单季度营收30.97亿元同比增长9.58%,净利润1.60亿元同比减少77.95%。收入增长主要来自新区域/客户/品类拓展,全球货代业务同比+46.83%,分销业务同比+47.94%。盈利能力略有下降,毛利率10.88%(同比-2.15pct,环比-0.75pct),净利率5.70%(同比-1.05pct,环比-0.3pct)。
化工物流行业发展趋势如何?
化工物流行业空间广阔,2023年市场规模达2.38万亿元,公司上半年收入不及60亿元,占比极低。监管趋严及“退城入园”推动行业集中度提升,客户对专业化、安全性需求增加。公司推进化工物流一站式布局,全国自建及管理超60万平米仓库,组建境内运输能力,海外布局初见规模(美国、新加坡等),有效客户超8,000个,有望受益于行业趋势。
研报对密尔克卫的重点分析方向是什么?
研报重点分析了密尔克卫的业务持续复苏情况,特别是全球货代业务(MGF)和分销业务(MCD)的高速增长。同时关注公司推进化工物流一站式布局的进展,包括仓储网络建设、境内运输能力提升及海外市场拓展。报告指出公司有效客户超8,000个,未来市占率提升潜力大。
当前化工物流市场现状如何?
当前化工物流市场呈现行业空间广阔但公司市占率低的特点。2023年市场规模达2.38万亿元,公司上半年收入不及60亿元,占比极低。随着监管趋严和“退城入园”政策推进,行业集中度有望提升,客户对专业化、安全性服务需求增加,为具备综合服务能力的企业带来发展机遇。
研报提示的主要风险有哪些?
研报提示的主要风险包括在建工程不及预期和安全事故风险。在建工程进度可能影响公司产能扩张计划,而化工物流行业 inherently 存在安全风险,任何安全事故都可能对公司经营和声誉造成不利影响。公司需加强项目管理和安全管控以防范此类风险。