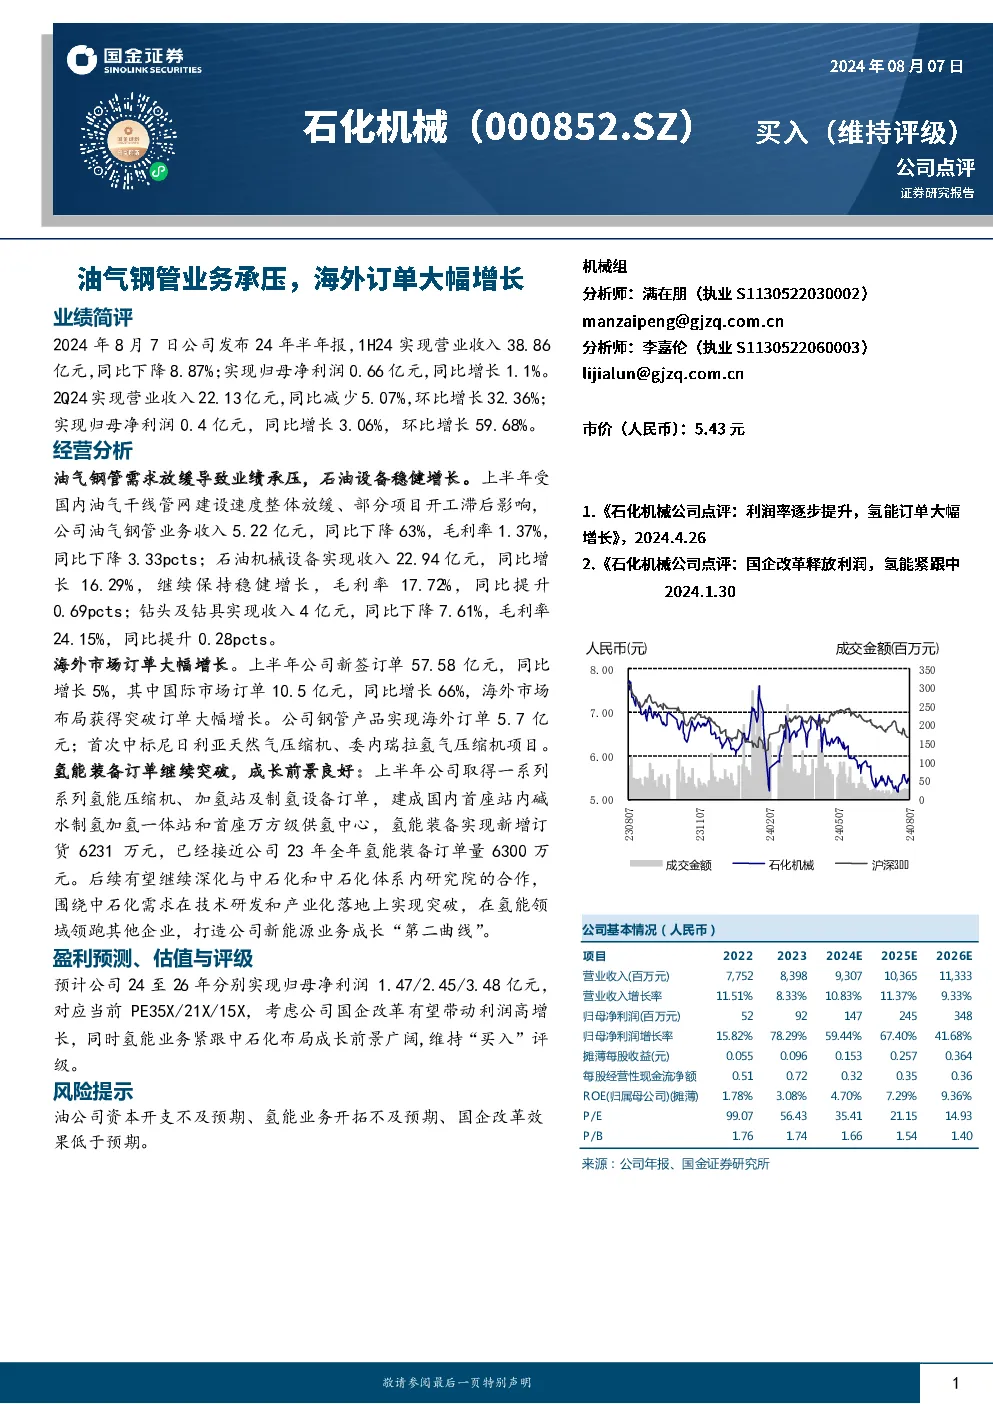
公司年度中期报告概览
经营业绩概览
- 营业收入:公司2024年上半年实现营业收入38.86亿元,较去年同期下降8.87%。其中,第二季度营业收入22.13亿元,环比增长32.36%。
- 净利润表现:上半年归母净利润为0.66亿元,同比增长1.1%。第二季度归母净利润0.4亿元,环比增长59.68%。
业务板块分析
- 油气钢管业务:受国内油气干线管网建设速度放缓影响,该业务收入5.22亿元,同比下降63%,但毛利率为1.37%,略低于去年。
- 石油机械设备:实现收入22.94亿元,同比增长16.29%,保持稳健增长态势,毛利率17.72%,较去年提升0.69个百分点。
- 钻头及钻具:收入4亿元,同比下降7.61%,毛利率24.15%,提升0.28个百分点。
- 海外市场:订单大幅增长,国际市场订单达10.5亿元,同比增长66%,首次中标尼日利亚和委内瑞拉的大型压缩机项目。
氢能装备亮点
- 订单突破:氢能装备订单继续增长,上半年新增订货6231万元,接近23年全年订单量。
- 合作深化:预计将进一步加强与中石化及其体系内研究院的合作,以满足中石化的需求,实现技术研发和产业化的突破。
财务预测与评级
- 盈利预测:预计2024-2026年的归母净利润分别为1.47亿、2.45亿、3.48亿。
- 估值与评级:对应当前PE分别为35X、21X、15X,考虑到公司国企改革带来的利润增长潜力及氢能业务的广阔前景,维持“买入”评级。
风险提示
- 油公司资本开支风险、氢能业务拓展风险、国企改革效果不确定性。
公司基本面概览
- 收入与利润增长:预计未来三年收入与利润将稳步增长。
- 盈利能力:ROE逐步提升,体现公司运营效率改善。
- 估值水平:PE和PB处于合理区间,具有吸引力。
- 财务健康:资产负债率稳定,财务结构健康。
市场评价
- 市场反馈:过去一年,多数市场分析师对该股票给予积极评价,多数认为其投资价值较高。
- 投资建议:建议关注公司氢能业务的进展,特别是与中石化的合作机会,以及潜在的国企改革效应。
结论
公司通过多元化业务布局和战略聚焦,尤其是在氢能装备领域的持续突破,展现出良好的增长潜力和市场竞争力。然而,也需关注宏观经济环境变化、行业政策调整以及技术竞争等潜在风险。建议投资者密切关注公司氢能业务的进展和市场反应,以制定投资决策。