2024年Q1锂资源生产情况与全球锂企生产状况分析
1. 2024年Q1锂资源生产情况汇总
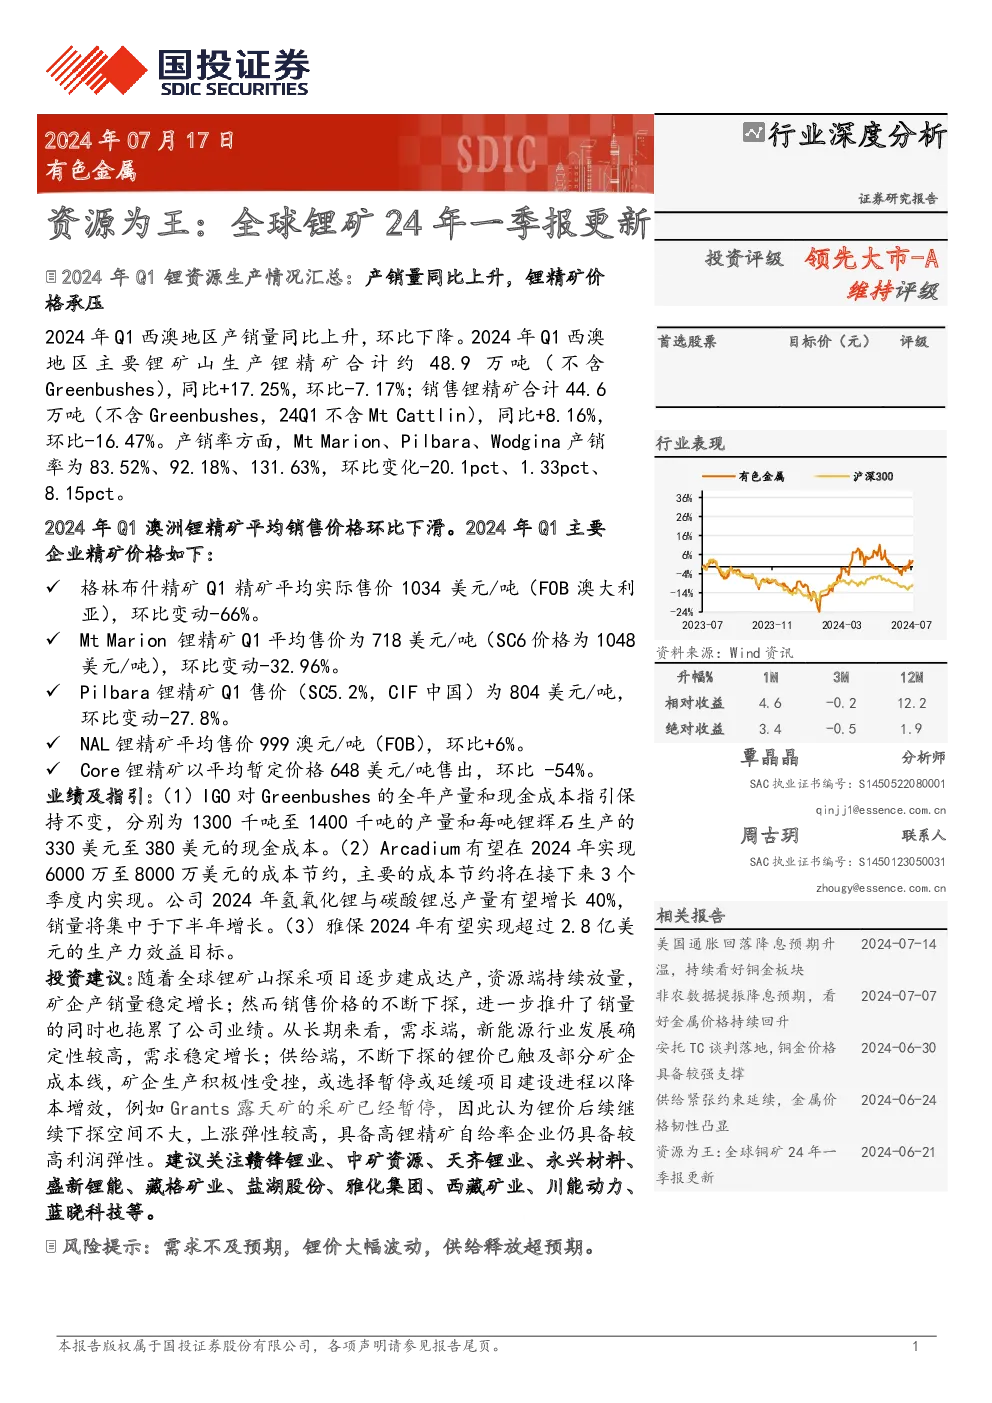
- 产销量同比上升:2024年第一季度,西澳地区的锂精矿产量约为48.9万吨,销量约为44.6万吨,较去年同期分别增长17.25%和8.16%。
- 锂精矿价格承压:澳洲锂精矿平均售价在2024年Q1相比上一季度有所下滑,具体价格变动如下:
- 格林布什精矿:1034美元/吨(FOB澳大利亚),环比下降66%。
- Mt Marion:718美元/吨(SC6价格为1048美元/吨),环比下降32.96%。
- Pilbara:804美元/吨(SC5.2%,CIF中国),环比下降27.8%。
- NAL:999澳元/吨(FOB),环比上升6%。
- Core:648美元/吨,环比下降54%。
2. 2024年Q1全球锂企生产情况梳理
2.1 IGO (Greenbushes)
- 产量与销量下降:Greenbushes在2024年Q1的锂精矿产量和销量分别为28.0千吨和18.3千吨,同比分别减少21%和46%,环比分别减少22%和34%。
- 成本与价格:精矿平均售价为1034美元/吨,现金成本为386澳元/吨,超出指导区间。
- 项目进展:CGP3工程已完成结构型混凝土和土方工程,TSF4建设继续进行。
2.2 Arcadium
- 产能扩张:Arcadium的产能扩张计划持续进行,预计到2026年产能将达到一定规模。
- 成本控制:通过降低成本和优化流程,实现产量的提升和成本的有效控制。
2.3 Pilbara
- 生产提升:Pilbara在2024年Q1产销量均实现了增长,达到17.6万吨和16.51万吨,同比增长20.8%和14.4%。
- 价格波动:Q1锂精矿售价为804美元/吨(SC5.2%,CIF中国),环比下降27.8%。
- 运营成本:单位运营成本(CIF)为519美元/吨,环比变动-0.8%。
2.4 MinRes (Mt Marion)
- 产销情况:Mt Marion的锂精矿产销分别为18.2万吨和15.2万吨,同比分别增长52%和23%,环比增长10%和-12%。
- 成本与价格:年初至今的平均FOB成本为518澳元/吨(SC6的FOB成本为760澳元/吨)。
投资建议
考虑到全球锂矿山的持续扩产以及锂精矿价格的下行压力,预计锂资源供应将逐步增加。然而,锂价的进一步下跌空间有限,市场对于锂价的反弹抱有较高期望。对于具有较高锂精矿自给率的企业,其利润弹性较大,推荐关注以下公司:
- 赣锋锂业
- 中矿资源
- 天齐锂业
- 永兴材料
- 盛新锂能
- 藏格矿业
- 盐湖股份
- 雅化集团
- 西藏矿业
- 川能动力
- 蓝晓科技
投资时需关注需求端的新能源行业发展趋势、供给端锂价波动以及潜在的项目延期或成本控制问题。