以下是针对所提供的报告内容进行的总结:
行业背景:
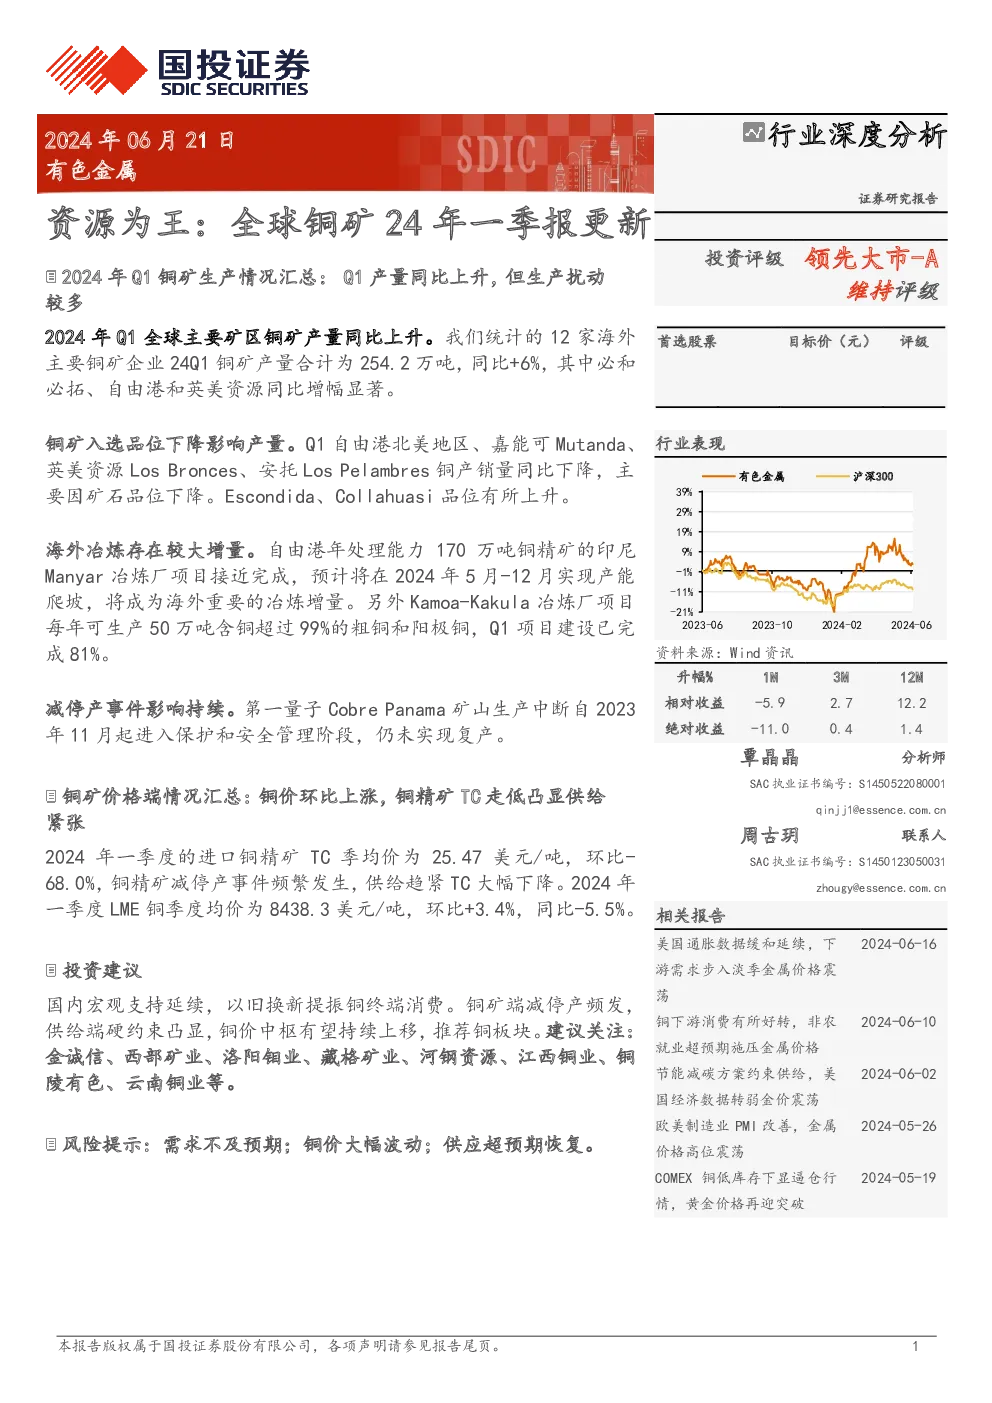
- 市场动态:报告指出,2024年第一季度,全球主要铜矿企业的铜矿产量同比上升,但生产过程中遇到较多扰动。
- 价格趋势:铜价在第一季度环比上涨,但铜精矿的交易条件(TC)走低,显示出市场供需紧张。
主要生产情况:
- 自由港麦克莫兰:北美地区产量下降,南美地区产量也有轻微下滑,印尼地区产量显著增加,其印尼Manyar冶炼厂项目接近完工,计划在2024年5月至12月期间实现产能爬升。
- 嘉能可:Mutanda铜矿的品位下降导致产量环比下降。
- 必和必拓:铜矿产量表现强劲,产销量有所提升。
- 墨西哥铜业:产量稳定,价格下降影响营收。
- 英美资源:产量有所回升,但面临低品位带来的产量压力。
- 南方铜业:产量上升,成本管理能力突出。
- 力拓:产量指引保持不变,Oyu Tolgoi地下项目进展顺利。
- 安托法加斯塔:产量同环比均下降,主要受品位及管道维护影响。
- 第一量子:巴拿马铜矿生产中断,其余项目稳步推进。
- 泰克资源:产量稳步增长,折旧推高平均成本。
- MMG:产量略有下降,Khoemacau收购增加业务规模。
- 艾芬豪矿业:受雨季影响,产量表现不佳,但推进冶炼厂建设。
投资建议:
- 国内宏观政策的支持延续,以旧换新政策提振铜终端消费。鉴于铜矿端的减停产事件频繁发生,供给端的硬约束凸显,预计铜价中枢有望持续上移,推荐关注铜板块。
风险提示:
- 需求可能不及预期。
- 铜价存在大幅波动的风险。
- 供应若超出预期的恢复,也可能对市场产生不利影响。
宏观经济与价格分析:
- 全球铜企的生产情况在一定程度上受制于铜矿的开采成本、品位、天气等因素的影响。
- 价格端,铜价环比上涨,但铜精矿TC的下降反映出市场供给紧张的态势。
总结:
报告全面分析了2024年第一季度全球铜资源的生产和价格动态,强调了供给端的硬约束对铜价的影响,以及需求端的国内政策支持和宏观经济环境对铜终端消费的刺激作用。同时,报告提供了具体的公司生产情况分析,特别是对自由港麦克莫兰印尼冶炼厂项目的进度进行了详细说明。最后,基于当前市场状况,报告给出了对铜板块的投资建议,并提出了相应的风险提示。