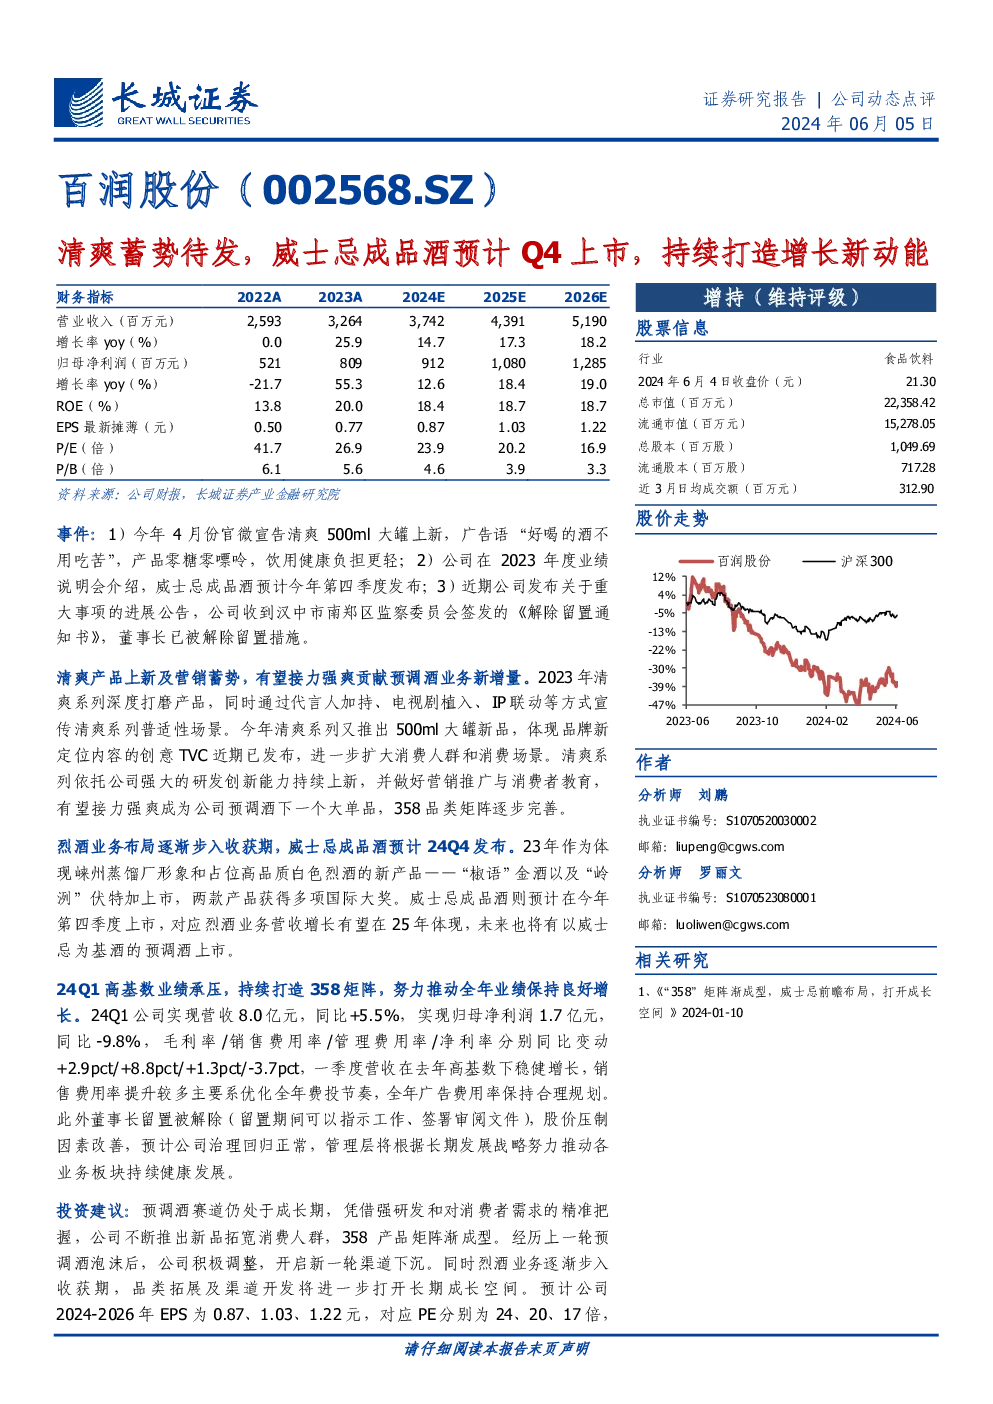
百润股份公司动态点评
财务概览与增长预期
- 营业收入:预计2024年增长至3,742百万元,同比增长14.7%,并在2025年进一步增长至4,391百万元。
- 净利润:2024年预计达到912百万元,2025年则增长至1,080百万元。
- ROE:预测从2024年的18.4%稳步增长至2026年的18.7%。
主要业务亮点
- 清爽系列:新推出了500ml大罐装,通过多元化的营销策略(如代言合作、电视剧植入、IP联动)进一步扩大其市场影响力,旨在成为预调酒业务的下一个重要增长点。
- 威士忌业务:计划在2024年第四季度发布威士忌成品酒,这标志着烈酒业务逐渐进入收获期,未来还将推出以威士忌为基酒的预调酒产品。
- 渠道与产品矩阵:通过不断的产品创新与营销投入,预计“358”产品矩阵将进一步完善,强化品牌竞争力。
业绩挑战与应对
- 2024年第一季度:面临高基数下的业绩压力,营收增长5.5%,归母净利润下滑9.8%。然而,销售费用率的提升主要是为了优化全年费投节奏,预计全年广告费用率保持在合理水平。
- 治理改善:董事长被解除留置措施,预计股价压制因素得到缓解,公司治理回归正常状态,管理层将根据长期发展战略推动各业务板块的发展。
投资建议与估值
- 评级:“增持”。
- 目标:预计2024-2026年EPS分别为0.87、1.03、1.22元,对应PE分别为24、20、17倍。
风险提示
- 市场竞争加剧、股价波动、产品销售不及预期、餐饮渠道开发滞后、原材料成本波动、食品安全风险。
关键要点提炼:
- 百润股份通过清爽系列新品的推出和营销策略的加强,以及威士忌业务的布局,旨在打造新的增长动能。
- 面对2024年第一季度的业绩挑战,公司通过优化费投节奏,预计全年业绩将保持良好增长态势。
- 预计“358”产品矩阵的完善将进一步提升品牌竞争力,而烈酒业务的逐步收获将为公司带来新的增长点。
- 风险方面,重点关注市场竞争、股价波动、产品销售、原材料成本、食品安全等因素对公司的影响。
注意事项:
- 报告内容基于公司财报和长城证券产业金融研究院的分析,提供了对未来业绩的预测和市场趋势的见解。
- 投资决策应考虑个人风险偏好和市场状况,参考全面的信息并咨询专业意见。