新一轮全国性房地产支持政策解读
政策背景与概述:
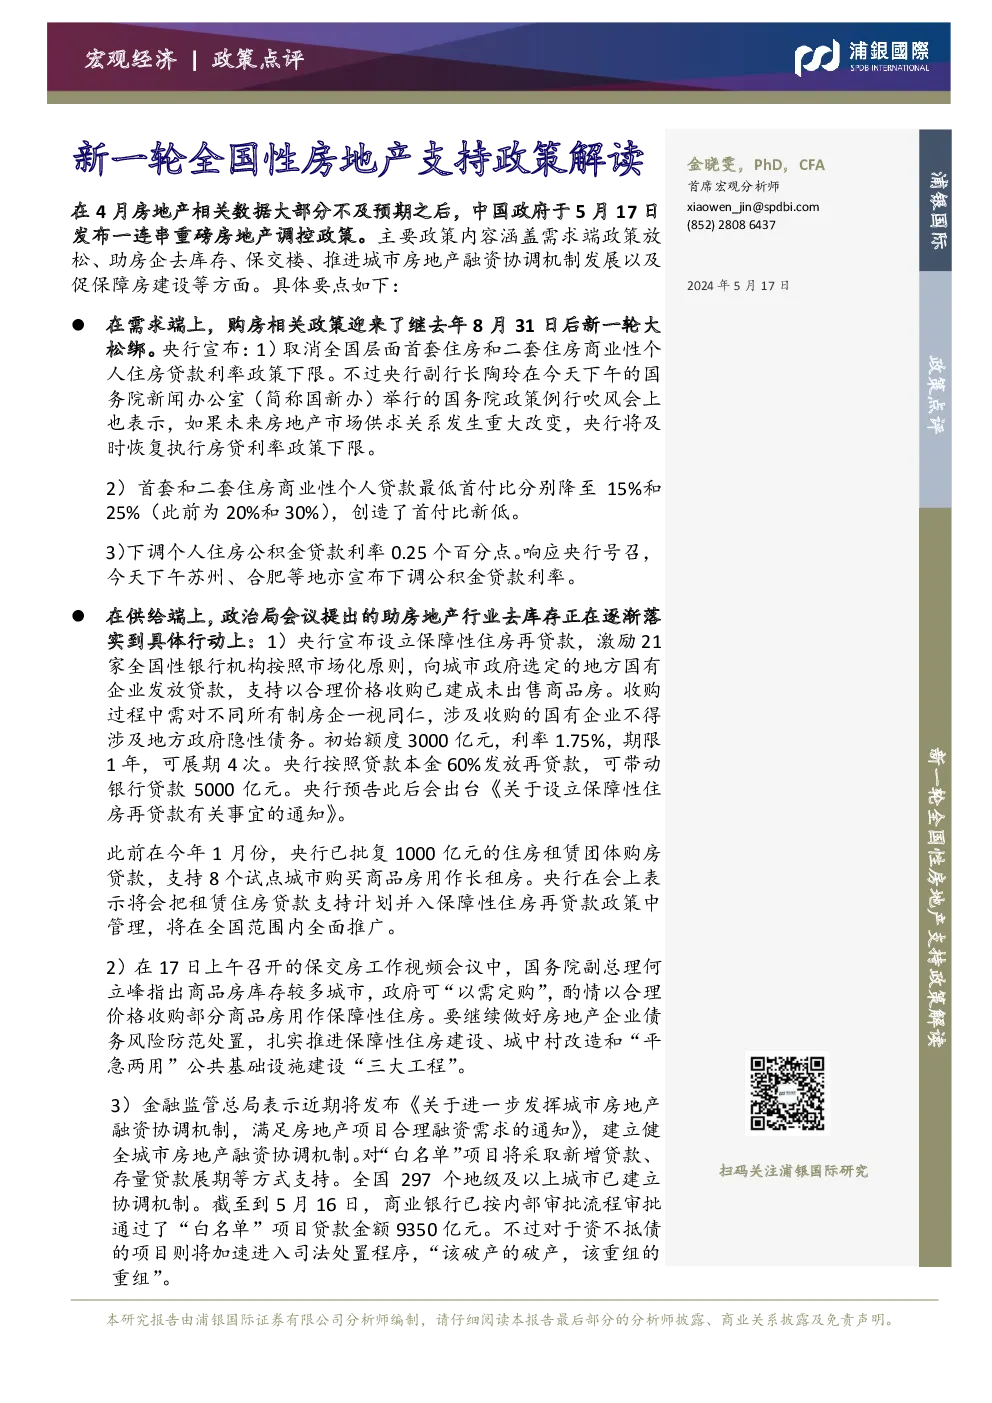
在4月房地产相关数据普遍不及预期之后,中国政府于5月17日发布了一系列旨在提振房地产市场的重磅政策,涵盖了需求端、供给端和公共投资端等多个层面,旨在通过综合措施促进房地产市场的稳定与发展。
主要政策内容:
需求端政策放松:
- 贷款利率与首付比例:央行取消了全国层面首套住房和二套住房商业性个人住房贷款利率政策下限,同时将首套和二套住房商业性个人贷款最低首付比分别降至15%和25%,并下调了个人住房公积金贷款利率。
- 地方政府响应:苏州、合肥等地宣布下调公积金贷款利率,响应了央行的号召。
供给端支持措施:
- 保障性住房再贷款:央行设立了保障性住房再贷款,激励银行向选定的地方国有企业发放贷款,用于以合理价格收购已建成未出售的商品房,总额度3000亿元,期限1年,可展期4次。
- 保交楼工作:国务院副总理何立峰强调,库存较高的城市可通过“以需定购”方式,酌情以合理价格收购商品房用作保障性住房,同时强调了防范房地产企业债务风险、推进保障性住房建设的重要性。
- 城市房地产融资协调机制:金融监管总局将发布通知,支持“白名单”项目的融资需求,预计全国297个地级及以上城市已建立协调机制。
公共投资端支持:
- 自然资源部表态:支持地方按照“以需定购”原则,合理价格收回闲置土地用于保障性住房建设。
结论与展望:
此次政策升级覆盖了从需求端到供给端再到公共投资端的多个维度,显示出政府全面支持房地产市场稳定发展的决心。关键在于政府收购已建成未出售的商品房作为保障性住房的举措,以及3000亿元再贷款资金的注入,旨在帮助去库存和改善房企融资环境。尽管这一系列政策发布符合市场预期,但仍需关注资金支持的充足性和政策效果的显现。预计在政策加码的支持下,房地产行业有望在今年四季度或明年上半年实现企稳。
风险提示:
- 政策刺激效果可能不及预期。
- 房地产行业企稳进程缓慢。
- 消费复苏动能可能减弱。
- 中美贸易冲突加剧。
- 地缘政治风险增加。
注:以上内容基于提供的文字内容进行了总结与归纳,确保了信息的完整性和准确性,同时保持了文章结构的清晰与逻辑连贯。