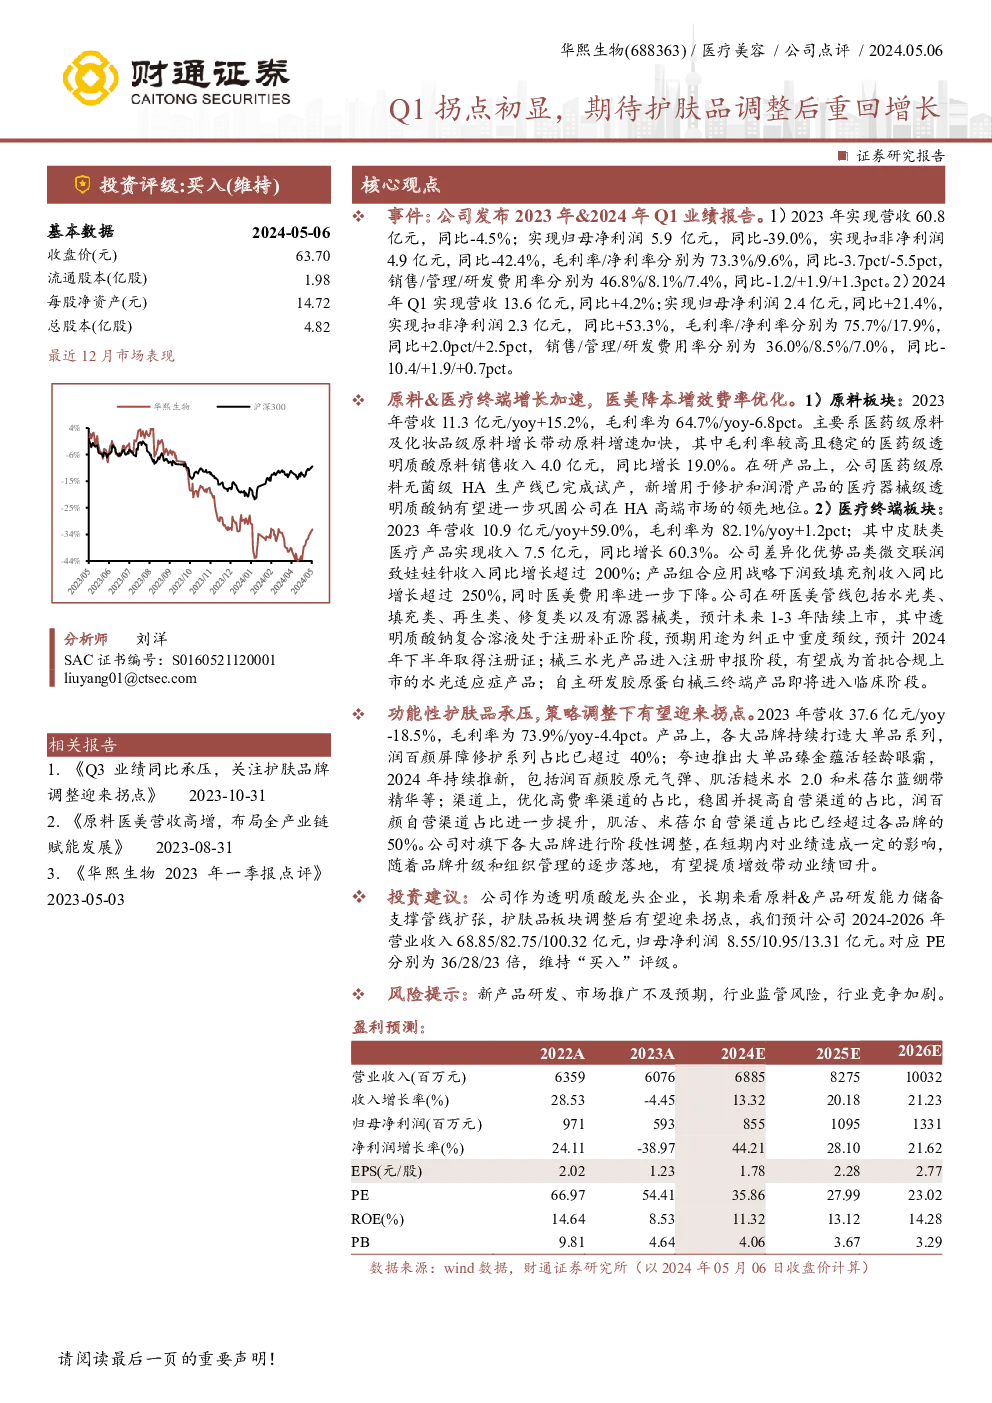
公司2023年及2024年Q1业绩报告总结
2023年业绩概览
- 营收:60.8亿元,同比下降4.5%。
- 归母净利润:5.9亿元,同比下降39.0%。
- 扣非净利润:4.9亿元,同比下降42.4%。
- 毛利率与净利率:分别达到73.3%和9.6%,较上年分别下降3.7个百分点和5.5个百分点。
- 费用率:销售、管理、研发费用率分别为46.8%、8.1%、7.4%,分别变化-1.2、+1.9、+1.3个百分点。
2024年Q1业绩亮点
- 营收:13.6亿元,同比增长4.2%。
- 归母净利润:2.4亿元,同比增长21.4%。
- 扣非净利润:2.3亿元,同比增长53.3%。
- 毛利率与净利率:分别达到75.7%和17.9%,较上年分别上升2.0个百分点和2.5个百分点。
- 费用率:销售、管理、研发费用率分别为36.0%、8.5%、7.0%,分别变化-10.4、+1.9、+0.7个百分点。
业务板块分析
原料板块
- 增长加速:营收11.3亿元,同比增长15.2%,主要得益于医药级原料及化妆品级原料的增长。
- 产品亮点:医药级透明质酸原料销售收入4.0亿元,同比增长19.0%。新增医疗器械级透明质酸钠生产线,将进一步巩固公司在高端市场的地位。
医疗终端板块
- 强劲增长:营收10.9亿元,同比增长59.0%,皮肤类医疗产品实现收入7.5亿元,同比增长60.3%。
- 产品亮点:微交联润致娃娃针、润致填充剂等产品销售额显著增长。在研管线覆盖多个领域,包括水光类、填充类、再生类、修复类以及有源器械类,预计未来1-3年将陆续上市。
功能性护肤品
- 承压状态:营收37.6亿元,同比下降18.5%。
- 策略调整:优化渠道布局,提升自营渠道占比,强化大单品策略,如润百颜屏障修护系列、夸迪臻金蕴活轻龄眼霜等。
投资建议
- 预计公司2024-2026年的营业收入分别为68.85亿元、82.75亿元、100.32亿元,归母净利润分别为8.55亿元、10.95亿元、13.31亿元。
- 对应PE分别为36倍、28倍、23倍。
- 维持“买入”评级。
风险提示
- 新产品研发与市场推广:可能存在研发进度不如预期或市场接受度低的风险。
- 行业监管:行业政策变动可能对公司运营产生影响。
- 市场竞争加剧:面临行业内其他竞争对手的竞争压力。