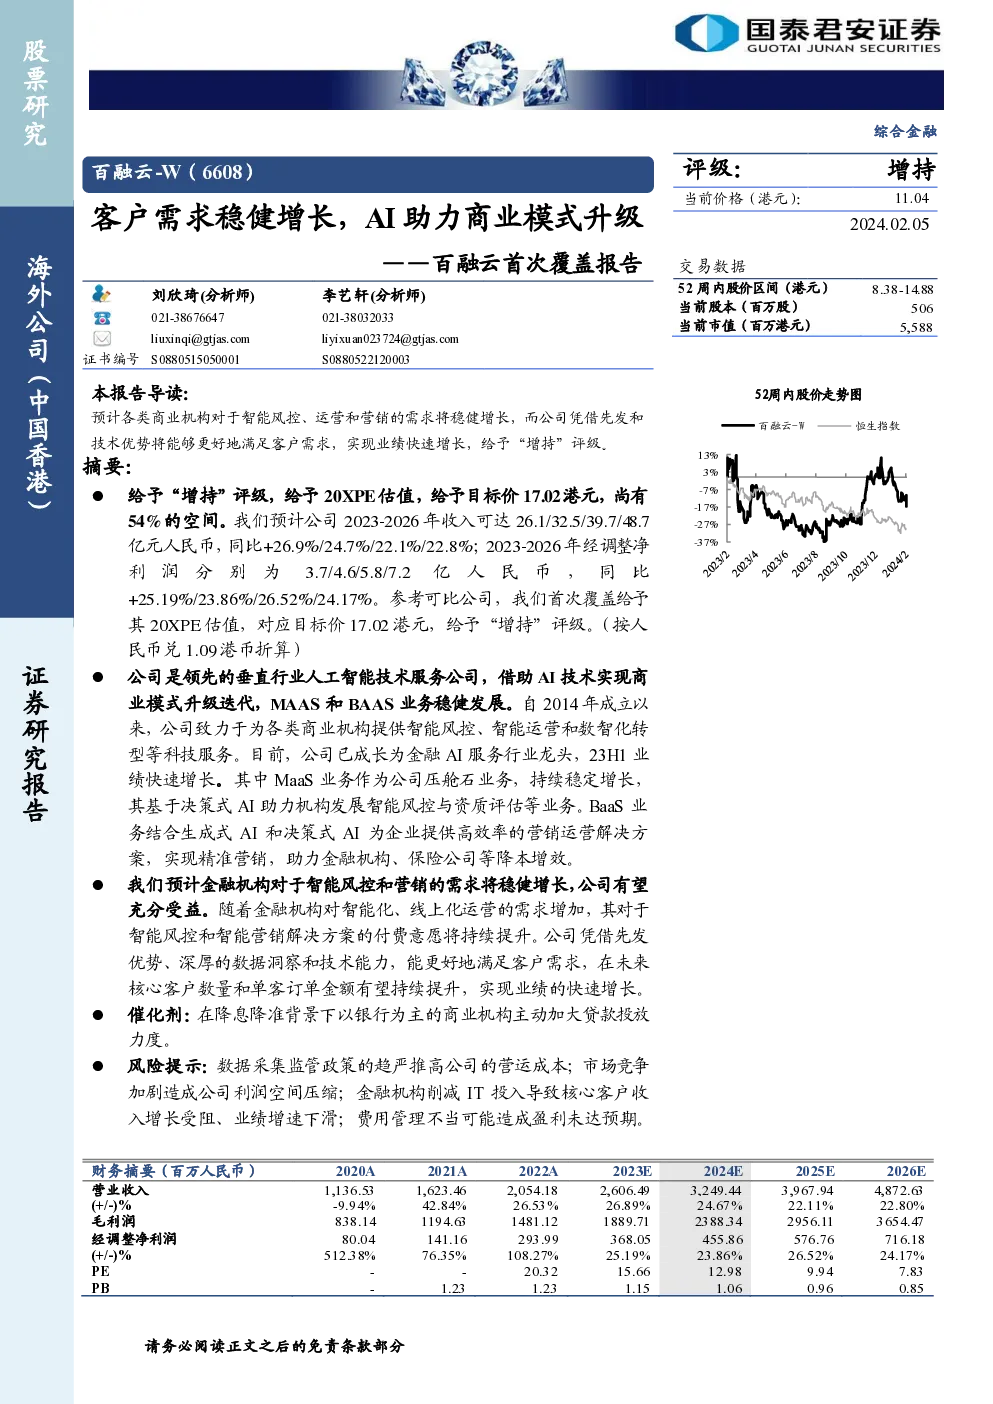
根据提供的研报内容,以下是关键要点的总结:
公司概况与估值
- 评级与估值:给予“增持”评级,采用20倍市盈率(PE)估值,目标价为17.02港元,相较于当前价格有54%的上涨空间。
- 盈利预测:预计公司2023-2026年的经调整净利润分别为3.7、4.6、5.8、7.2亿人民币,收入分别为26.1、32.5、39.7、48.7亿人民币。
主要业务与增长动力
- MAAS业务:专注于为金融机构提供智能风控和资质评估服务,通过决策式AI提升金融机构的风控能力。业务增长动力来自于金融机构对智能风控服务的需求增长和公司产品服务的持续迭代优化。
- BAAS业务:结合生成式AI和决策式AI,为金融机构提供高效率的营销运营解决方案。通过AI智能语音机器人、短信服务、人工等方式触达用户,实现精准营销。预计未来BAAS业务收入占比将继续攀升。
市场机会与风险
- 市场机会:金融机构对智能风控和营销的需求稳健增长,公司有望充分受益于这一趋势。随着金融机构对智能化运营需求的增加,其对智能服务的付费意愿将提升。
- 风险提示:包括数据采集监管政策的严格可能导致营运成本上升、市场竞争加剧压缩利润空间、金融机构IT投入减少影响核心客户收入增长、以及费用管理不当可能导致盈利未达预期。
投资建议与分析
- 盈利预测细节:收入和净利润增长主要基于金融机构对智能服务的需求增加、客户数量和单客订单金额的提升。
- PE估值法:基于20倍PE估值,对应目标价17.02港元,显示了对公司的积极看法。
公司背景与发展历程
- 公司定位:领先的垂直行业人工智能技术服务公司,专注于AI应用。
- 创始与发展:由张韶峰先生创立,经历了从百分点科技金融事业部到百融金服的转变,再到百融云创的阶段,通过多次融资和上市实现了快速发展。
- 业务布局:从早期的银行征信数据分析服务,到提供全流程的智能分析与运营服务,再到聚焦于金融、保险和财富管理科技等领域。
财务表现与增长潜力
- 稳健增长:公司近年来营业收入持续增长,盈利能力不断增强,毛利率维持高位。
- 业绩超预期:2023年上半年业绩表现超出预期,尤其是BaaS业务的收入增长,显示公司业务模式的有效性和市场潜力。
AI赋能与技术优势
- AI技术:利用决策式AI和生成式AI,提供精准的客户洞察和运营分析。
- 技术创新:开发了包括BR-LLM、Cybertron平台和ORCA-GPT在内的AI技术,提升了模型的适应性和效率。
结论
综上所述,该公司作为AI科技云服务商,在垂直行业领域展现出了强劲的增长潜力和市场领导地位。通过AI技术的深度应用,公司不仅巩固了现有业务,还在新兴领域如财富管理和保险科技等领域开辟了新的增长点。尽管面临市场竞争和监管政策变化等潜在风险,但其持续的技术创新和市场拓展策略为公司带来了稳定的增长动力。投资者应关注其在AI技术上的持续投入、市场拓展策略以及与金融机构的合作关系,以评估其长期增长前景。