公司业绩回顾与分析
2023年及2024Q1业绩概览
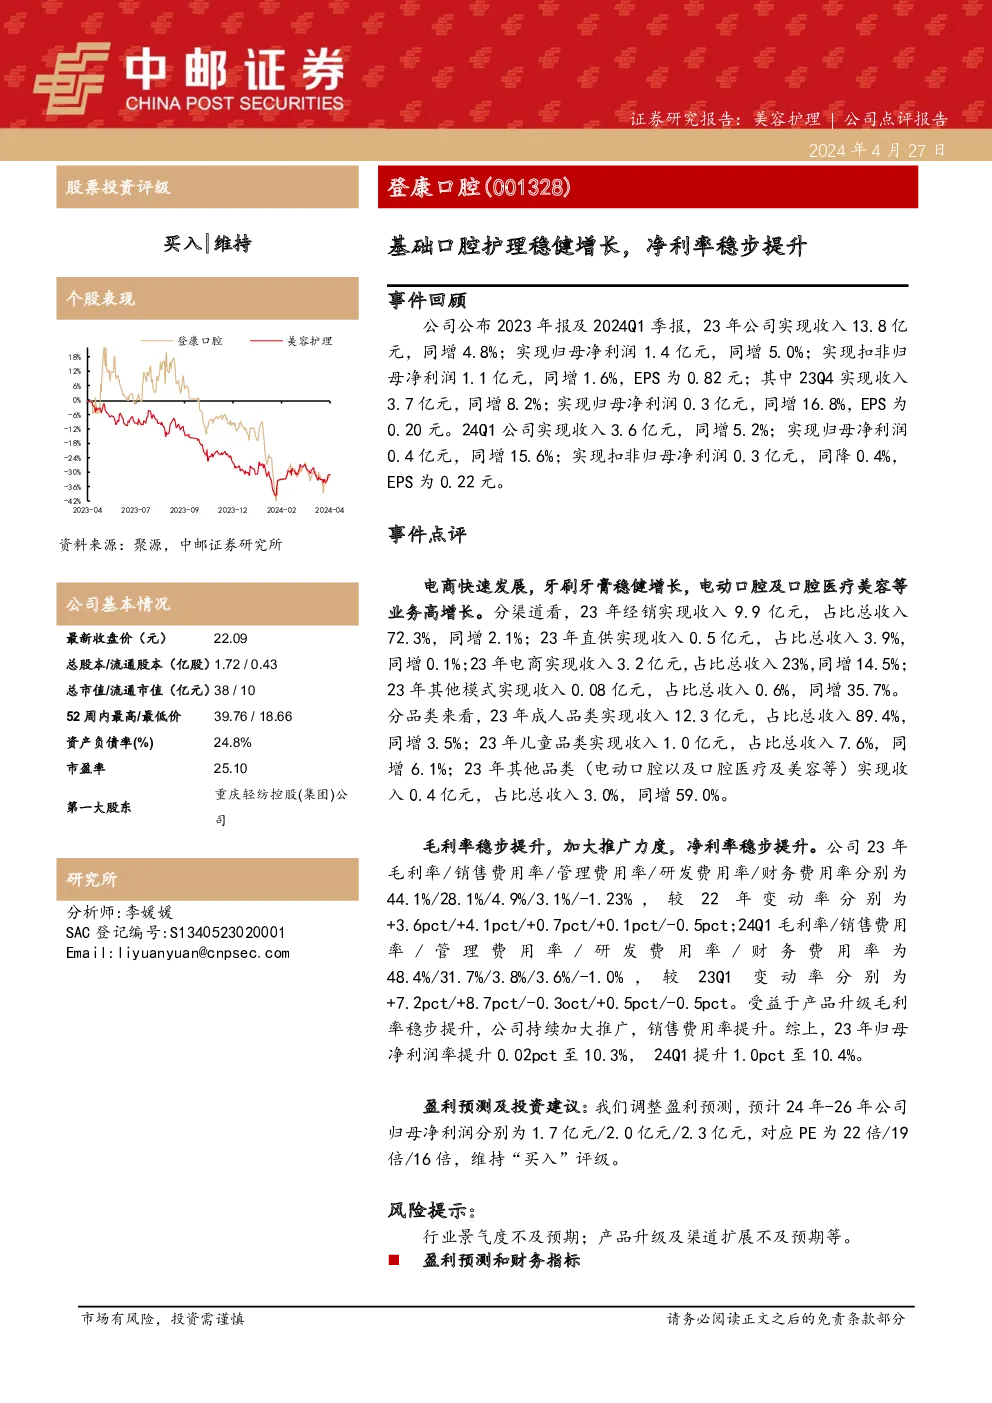
- 收入与盈利:2023年度,公司实现总收入13.8亿元人民币,同比增长4.8%;归母净利润为1.4亿元人民币,同比增长5.0%;扣非归母净利润为1.1亿元人民币,同比增长1.6%。每股收益(EPS)达到0.82元。
- 季度表现:第四季度(2023Q4),公司收入3.7亿元人民币,同比增长8.2%;归母净利润0.3亿元人民币,同比增长16.8%;每股收益为0.20元。2024Q1,公司收入3.6亿元人民币,同比增长5.2%;归母净利润0.4亿元人民币,同比增长15.6%;每股收益为0.22元。
业务板块分析
- 渠道结构:经销商渠道贡献最大,收入9.9亿元人民币,占总收入的72.3%,同比增长2.1%。直销渠道收入0.5亿元人民币,占比3.9%,同比增长0.1%。电商平台渠道收入3.2亿元人民币,占比23%,同比增长14.5%。其他模式下的收入为0.08亿元人民币,占比0.6%,同比增长35.7%。
- 产品分类:成人产品实现收入12.3亿元人民币,占比89.4%,同比增长3.5%。儿童产品收入1.0亿元人民币,占比7.6%,同比增长6.1%。其他类别(包括电动口腔设备和口腔医疗美容)的收入为0.4亿元人民币,占比3.0%,同比增长59.0%。
成本与费用
- 毛利率:2023年毛利率为44.1%,较2022年提升3.6个百分点。2024Q1毛利率上升至48.4%,相比2023Q1增加了7.2个百分点。
- 费用率:销售费用率从28.1%增加至31.7%,管理费用率从4.9%降至3.8%,研发费用率从3.1%升至3.6%,财务费用率则由-1.23%变为-1.0%。
盈利能力与效率
- 净利润率:2023年的净利润率提升至10.3%,2024Q1进一步提升至10.4%。这一增长主要得益于毛利率的提升和销售费用率的增加,以及成本控制的优化。
- 运营效率:通过产品升级和有效的营销策略,公司的运营效率有所提升,尤其是在推广活动上的投入带来了较高的回报。
结论
公司在2023年及2024Q1期间实现了稳定的收入增长和利润增长,特别是在电商渠道和新兴业务领域取得了显著进展。通过优化成本结构、提高毛利率和加强市场营销,公司的盈利能力得到了增强。未来,公司有望继续通过多元化的产品线和创新的营销策略,进一步巩固其市场地位并提升股东价值。