公司业绩与产品矩阵更新
主要财务数据概览
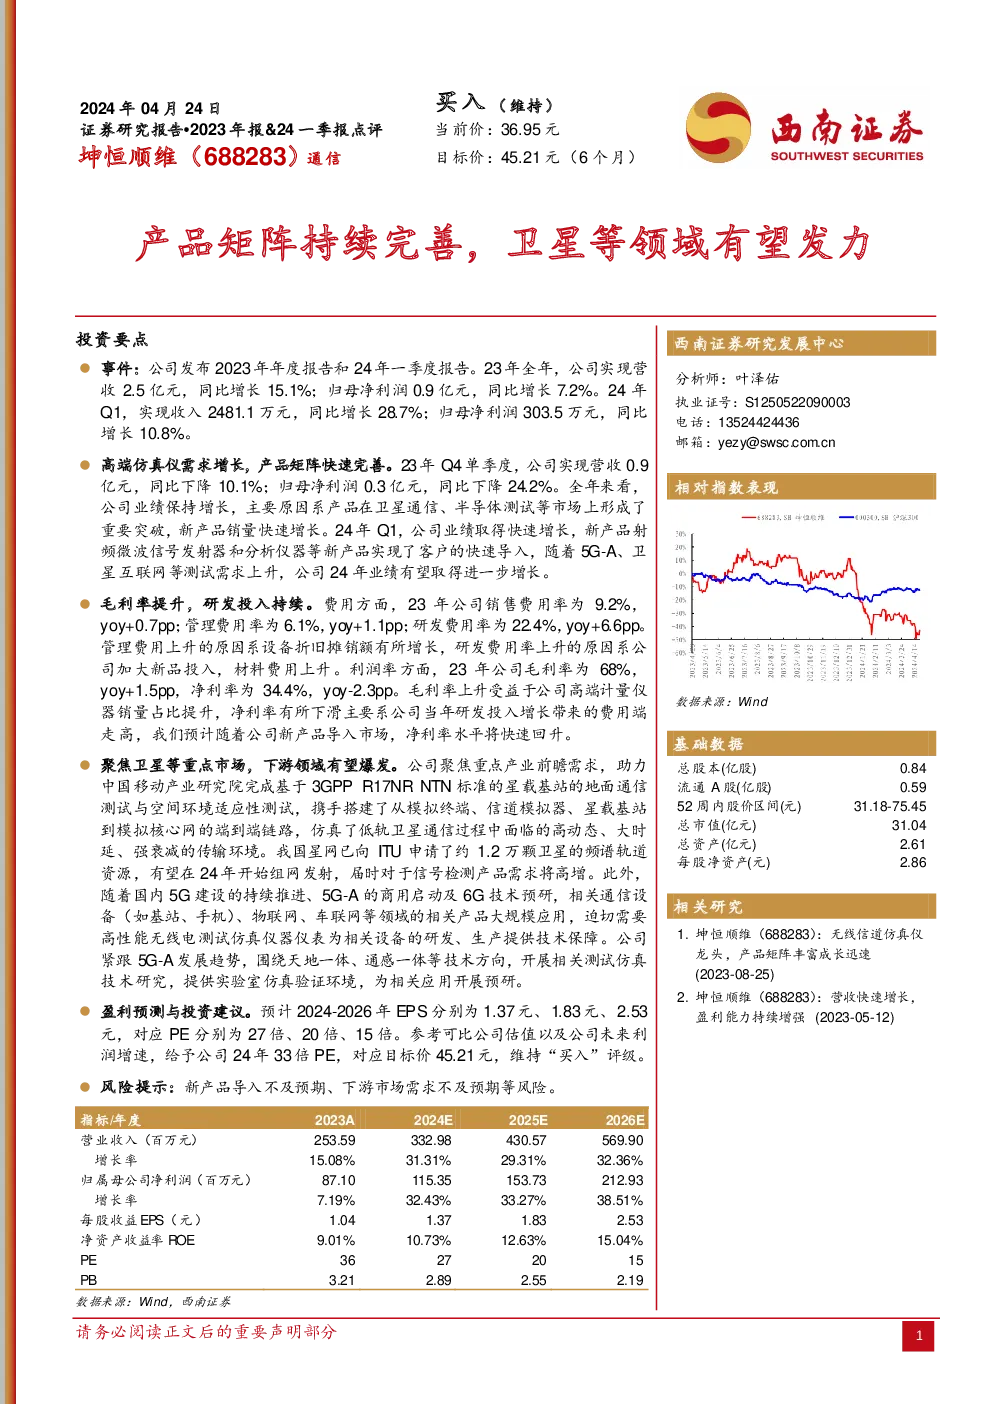
- 2023年:公司全年营收达2.5亿元,同比增长15.1%;归母净利润0.9亿元,同比增长7.2%。
- 2024年第一季度:实现收入2481.1万元,同比增长28.7%;归母净利润303.5万元,同比增长10.8%。
高端仿真仪市场表现与产品布局
- 市场趋势:卫星通信、半导体测试等市场对高端仿真仪器的需求显著增长,推动公司产品销量快速提升。
- 产品进展:新产品射频微波信号发射器和分析仪器实现了快速客户导入,尤其在5G-A、卫星互联网等测试领域展现出强劲需求。
毛利率与研发投入
- 毛利率提升:2023年公司毛利率为68%,同比增长1.5个百分点,主要得益于高端计量仪器销量占比的提升。
- 研发投入增加:销售、管理、研发费用率分别同比增长0.7、1.1、6.6个百分点,表明公司在新产品的研发投入上有所扩大。
费用与利润分析
- 费用结构:管理费用增长主要由设备折旧摊销增加驱动,研发费用率提升则因加大新品投入所致。
- 利润率变化:净利率略有下降,主要受当年研发投入增长影响,但预计随着新产品市场的快速扩张,净利率水平将逐步回升。
下游市场与技术创新
- 重点市场聚焦:公司集中资源支持卫星通信等前沿市场,为移动产业提供关键测试与验证服务。
- 技术创新:紧跟5G-A及天地一体、通感一体等技术趋势,深化测试仿真技术研究,支撑相关应用的预研工作。
盈利预测与估值
- 盈利预测:预计2024-2026年EPS分别为1.37元、1.83元、2.53元,对应PE分别为27倍、20倍、15倍。
- 估值建议:参考可比公司估值,给予公司24年33倍PE,对应目标价45.21元,维持“买入”评级。
风险提示
- 新产品导入风险:新产品的市场接受度存在不确定性。
- 市场需求风险:下游行业需求可能未达到预期水平。
结论
公司通过持续的产品创新和市场拓展,在卫星通信、半导体测试等领域取得了显著进展,尤其是在射频微波信号发射器和信号分析仪等新产品领域展现了强劲的增长势头。随着研发投入的增加和高端产品市场份额的提升,公司盈利能力有望进一步增强。基于对公司未来增长潜力和市场地位的认可,建议长期关注。