公司年度业绩与市场开拓分析
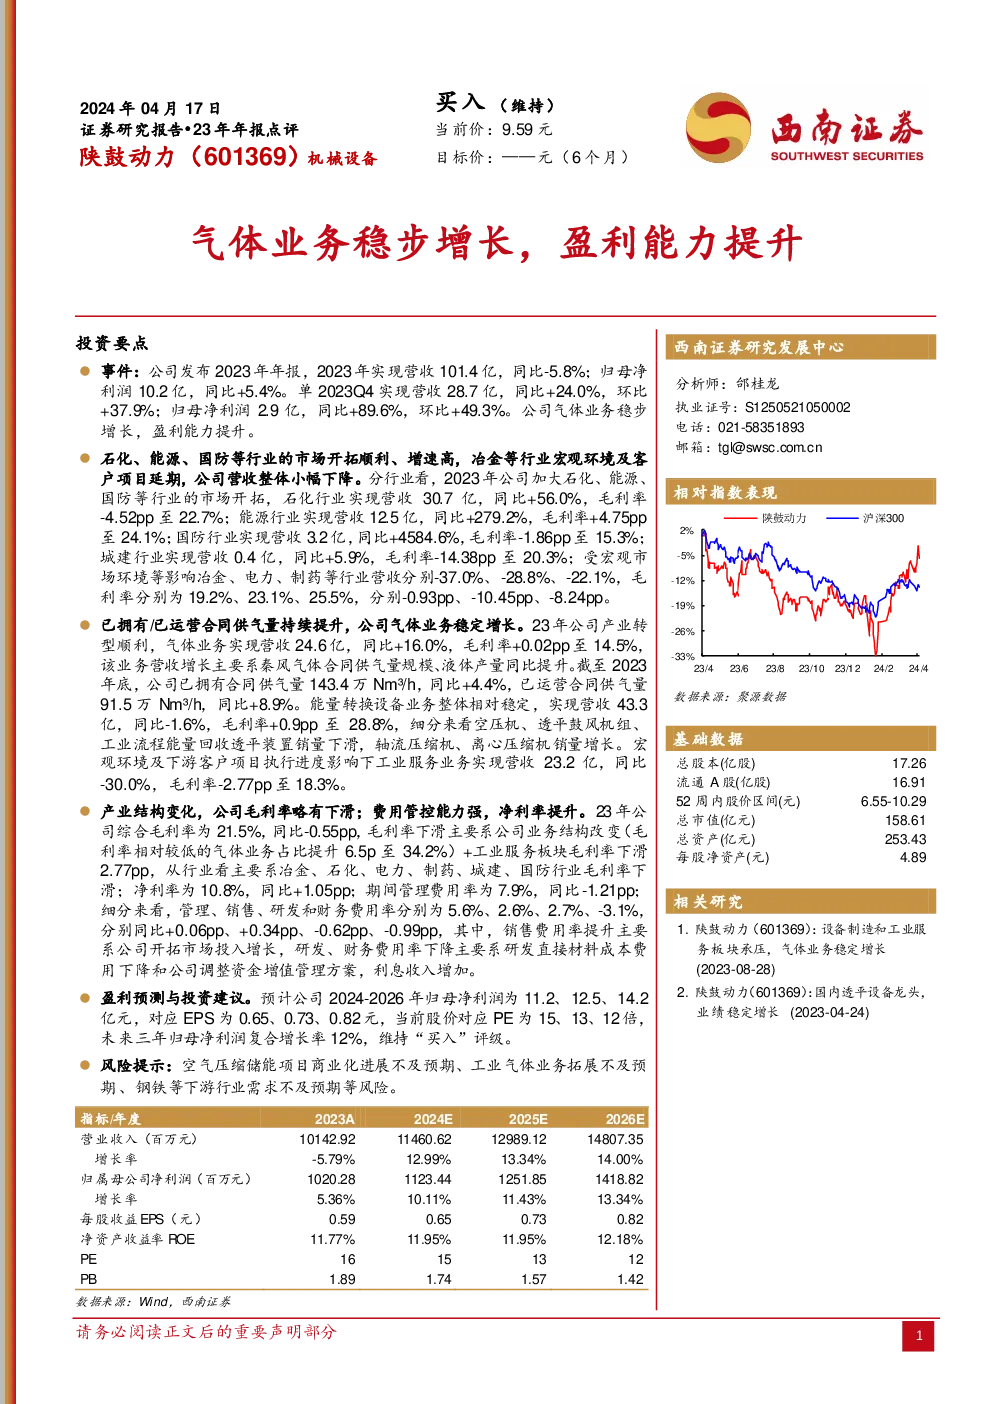
2023年业绩概览
- 总营收:101.4亿人民币,同比下降5.8%。
- 净利润:10.2亿人民币,同比增长5.4%。
季度表现
- 第四季度:营收28.7亿人民币,同比增长24.0%,环比增长37.9%;净利润2.9亿人民币,同比增长89.6%,环比增长49.3%。
行业市场表现
- 增长亮点:石化、能源、国防行业市场开拓顺利,增速较高。
- 挑战因素:冶金、电力、制药等行业因宏观经济环境及客户项目延期,导致营收下滑。
气体业务
- 稳定增长:已拥有及运营合同供气量持续提升。
- 营收贡献:气体业务实现营收24.6亿人民币,同比增长16.0%,毛利率提升0.02个百分点至14.5%。
- 细分行业:石化行业营收30.7亿人民币,同比增长56.0%,能源行业12.5亿人民币,同比增长279.2%;国防行业3.2亿人民币,同比增长4584.6%。
能量转换设备业务
- 相对稳定:实现营收43.3亿人民币,同比下降1.6%,毛利率提升0.9个百分点至28.8%。
- 产品销量:空压机、透平鼓风机组、工业流程能量回收透平装置销量下滑,轴流压缩机、离心压缩机销量增长。
工业服务业务
- 营收下滑:实现营收23.2亿人民币,同比下降30.0%,毛利率下降2.77个百分点至18.3%。
毛利率与费用控制
- 毛利率:综合毛利率为21.5%,同比下降0.55个百分点。
- 费用控制:管理费用率7.9%,同比下降1.21个百分点。
盈利预测与投资建议
- 净利润预测:预计2024-2026年归母净利润分别为11.2、12.5、14.2亿人民币。
- 估值:对应当前股价PE分别为15、13、12倍,维持“买入”评级。
风险提示
- 空气压缩储能项目商业化进展:面临商业化进程不及预期的风险。
- 工业气体业务拓展:存在拓展速度低于预期的风险。
- 下游行业需求:钢铁等下游行业需求可能不及预期。
相对估值
- 可比公司:选择杭氧股份、开山股份、英维克作为参考。
- PE:2024-2026年平均PE分别为24、18、16倍。
- 评级:基于业绩预测与估值分析,维持“买入”评级。