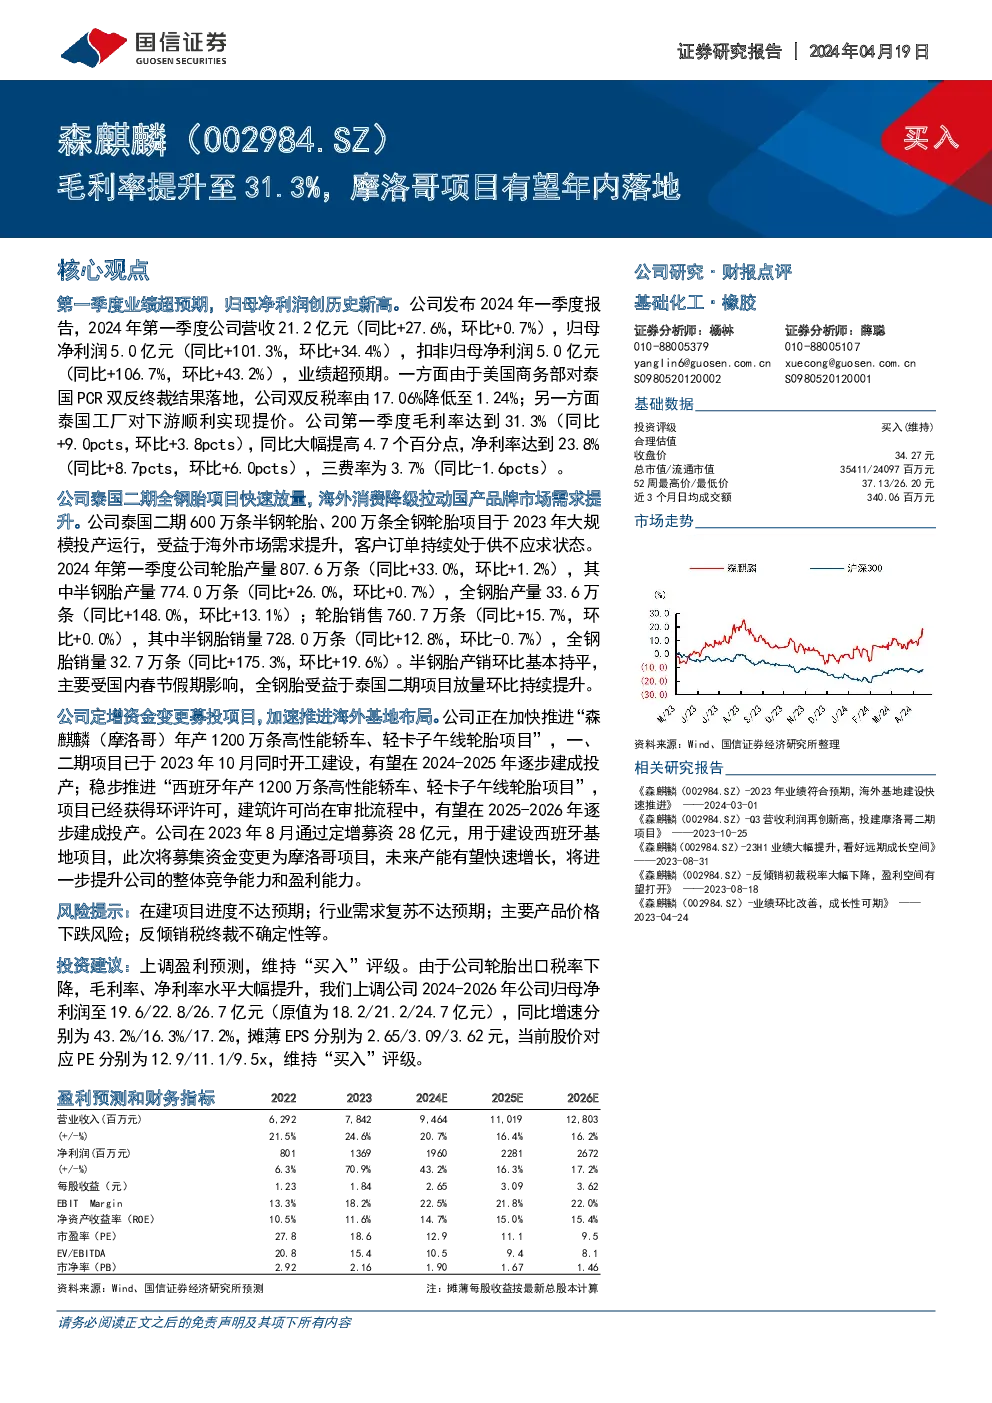
森麒麟轮胎公司2024年一季度业绩亮点与战略规划概述
业绩超预期与增长动力
-
一季度业绩亮眼:森麒麟轮胎公司2024年一季度实现营收21.2亿元,同比增长27.6%,环比增长0.7%。归母净利润达到5.0亿元,同比大增101.3%,环比增长34.4%。扣非归母净利润同样保持强劲增长,同比增加106.7%,环比增加43.2%,展现出强劲的业绩增长势头。
-
税率调整与提价效应:业绩增长得益于美国商务部对泰国PCR双反终裁结果的影响,公司双反税率从17.06%降至1.24%,以及泰国工厂成功对下游实现了提价策略。这些因素共同推动了毛利率的显著提升至31.3%,较上年同期增长9.0个百分点,并带动净利率升至23.8%,较上年同期提高8.7个百分点。
生产与市场表现
-
生产规模扩张:森麒麟轮胎公司在泰国的二期项目快速放量,专注于600万条半钢轮胎和200万条全钢轮胎的生产,以应对不断增长的海外市场消费需求,尤其是受益于海外消费降级趋势,公司产品市场需求显著提升。
-
产量与销售表现:一季度,公司轮胎总产量达到807.6万条,同比增长33.0%,环比增长1.2%。其中,半钢轮胎产量774.0万条,同比增长26.0%,环比增长0.7%;全钢轮胎产量33.6万条,同比激增148.0%,环比增长13.1%。轮胎销售量为760.7万条,同比增长15.7%,环比变化不大,显示出稳定的市场表现。特别地,全钢轮胎销量增长显著,环比增长19.6%,反映出泰国二期项目对生产效率和市场响应能力的提升。
战略规划与资金利用
-
海外基地布局加速:森麒麟轮胎公司正加快“森麒麟(摩洛哥)”与“西班牙”两大生产基地的建设进程,分别计划建设高性能轿车、轻卡子午线轮胎生产线。摩洛哥项目的一、二阶段已同步开工,预计在2024-2025年间陆续投产;西班牙项目的环评许可已获批准,建筑许可正在审批过程中,目标是在2025-2026年完成建设。这标志着公司正积极拓展全球市场,通过海外基地布局进一步增强其国际竞争力和市场渗透力。
-
定增资金再分配:公司通过定增方式筹集资金28亿元,原计划用于西班牙基地项目。然而,考虑到市场机遇与公司战略调整,这部分资金最终被重新分配至摩洛哥项目,旨在加速摩洛哥基地的建设和产能提升,预计未来产能将实现快速增长,从而显著提升公司的整体竞争能力和盈利能力。
投资建议
基于公司业绩的显著增长、市场表现的强劲以及战略规划的积极进展,投资界建议上调盈利预测并维持“买入”评级。预计公司2024-2026年的归母净利润分别可达19.6亿、22.8亿和26.7亿元,同比增长率分别为43.2%、16.3%和17.2%。摊薄后的每股收益分别预计为2.65元、3.09元和3.62元。当前股价对应的市盈率分别为12.9倍、11.1倍和9.5倍,这表明市场对公司的长期增长潜力持有乐观态度,继续推荐“买入”评级。