总结如下:
报告概述:
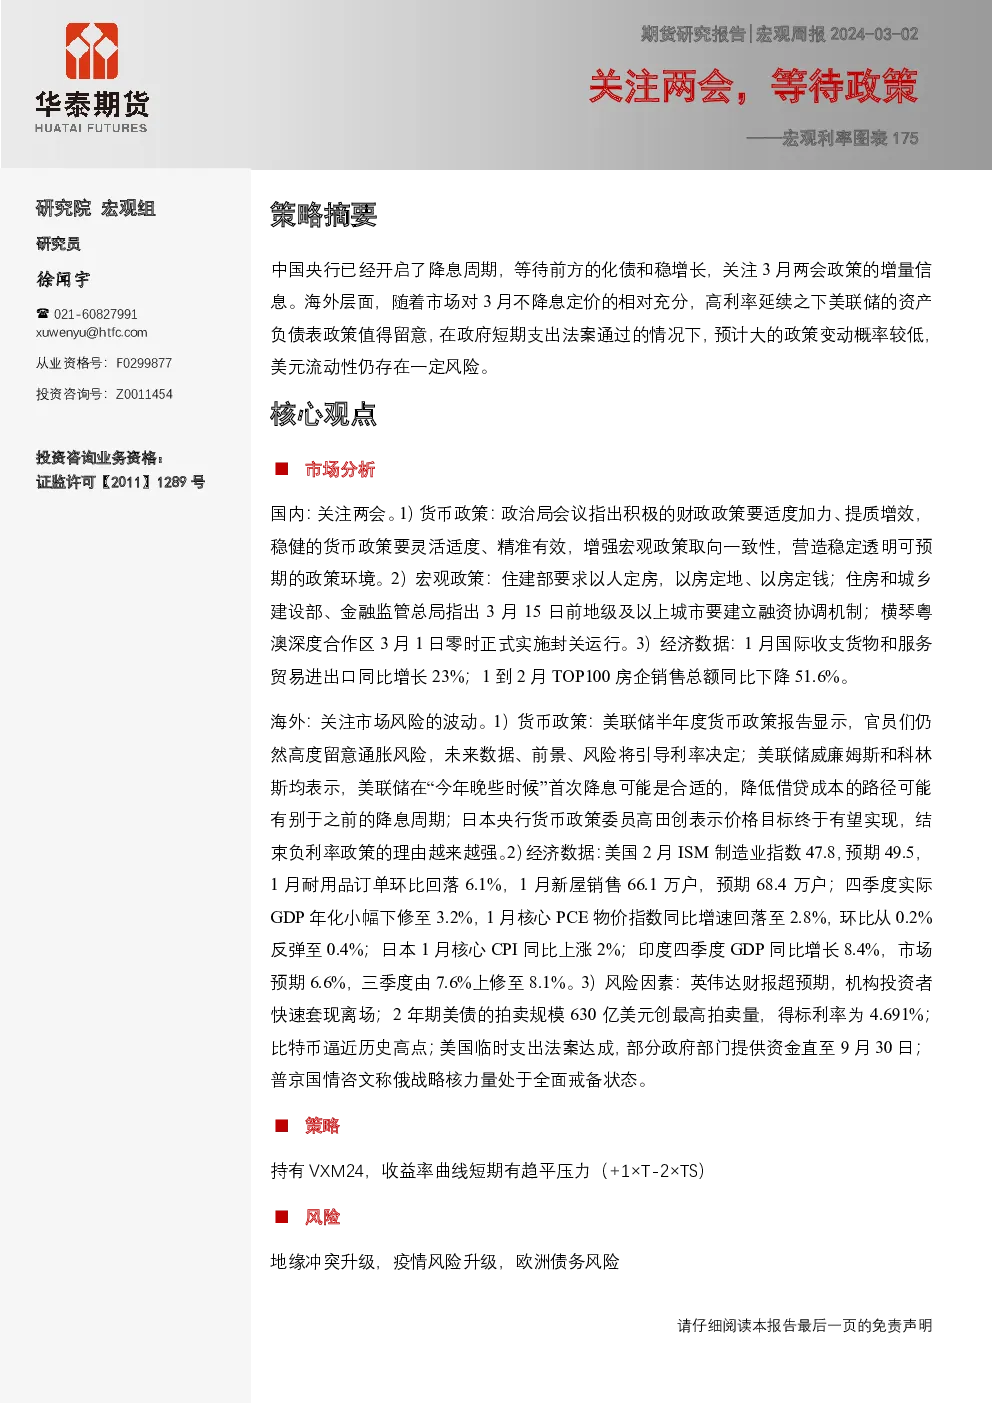
中国央行已开启降息周期以应对经济挑战,并重点关注两会政策的增量信息。同时,海外方面,随着市场对3月不降息的定价较为充分,美联储的资产负债表政策值得关注。
国内宏观经济情况:
- 货币政策:强调积极财政政策应适度加力、提质增效,稳健货币政策需灵活适度、精准有效。
- 宏观政策:住建部提出“以人定房”原则,住房和城乡建设部与金融监管总局要求地级及以上城市建立融资协调机制,横琴粤澳深度合作区已正式实施封关运行。
- 经济数据:1月国际收支货物和服务贸易进出口同比增长23%,1-2月TOP100房企销售总额下降51.6%。
海外宏观经济情况:
- 货币政策:美联储的半年度货币政策报告表明,其关注通胀风险,未来数据、前景及风险将决定利率决定。威廉姆斯和科林斯认为在“今年晚些时候”首次降息可能是合适的。日本央行的高田创表示,结束负利率政策的理由越来越强。
- 经济数据:美国2月ISM制造业指数为47.8,1月耐用品订单环比回落6.1%,1月新屋销售66.1万户。四季度实际GDP年化增长率小幅下调至3.2%,1月核心PCE物价指数同比增速从2.8%降至2.4%,环比从0.2%升至0.4%。日本1月核心CPI同比上涨2%。印度四季度GDP同比增长8.4%,市场预期为6.6%,三季度GDP上修为8.1%。
- 风险因素:英伟达财报超预期导致机构投资者快速套现;2年期美债拍卖规模达到最高水平,得标利率为4.691%;比特币接近历史高点;美国临时支出法案通过,为部分政府部门提供资金直至9月30日;普京的国情咨文提到俄战略核力量处于全面戒备状态。
策略:
持有VXM24,关注收益率曲线短期趋平的压力。策略建议基于1×T-2×TS的收益率曲线调整。
风险:
地缘冲突升级、疫情风险升级、欧洲债务风险。
市场焦点:
关注两会政策、美元流动性、美联储资产负债表政策、日本货币政策动向、英国经济数据、澳大利亚经济表现、欧元区经济状况、中美经济数据对比、全球经济预期与实际经济活动的对比、全球主要经济体的利率走势、货币汇率变动、全球市场流动性指标、各国货币政策与经济数据、以及特定国家的经济政策与市场反应。
整体而言,报告强调了国内外经济政策的关键动向与市场焦点,提供了对当前经济形势的深入分析与预测,旨在帮助投资者理解并作出相应的市场判断与投资决策。