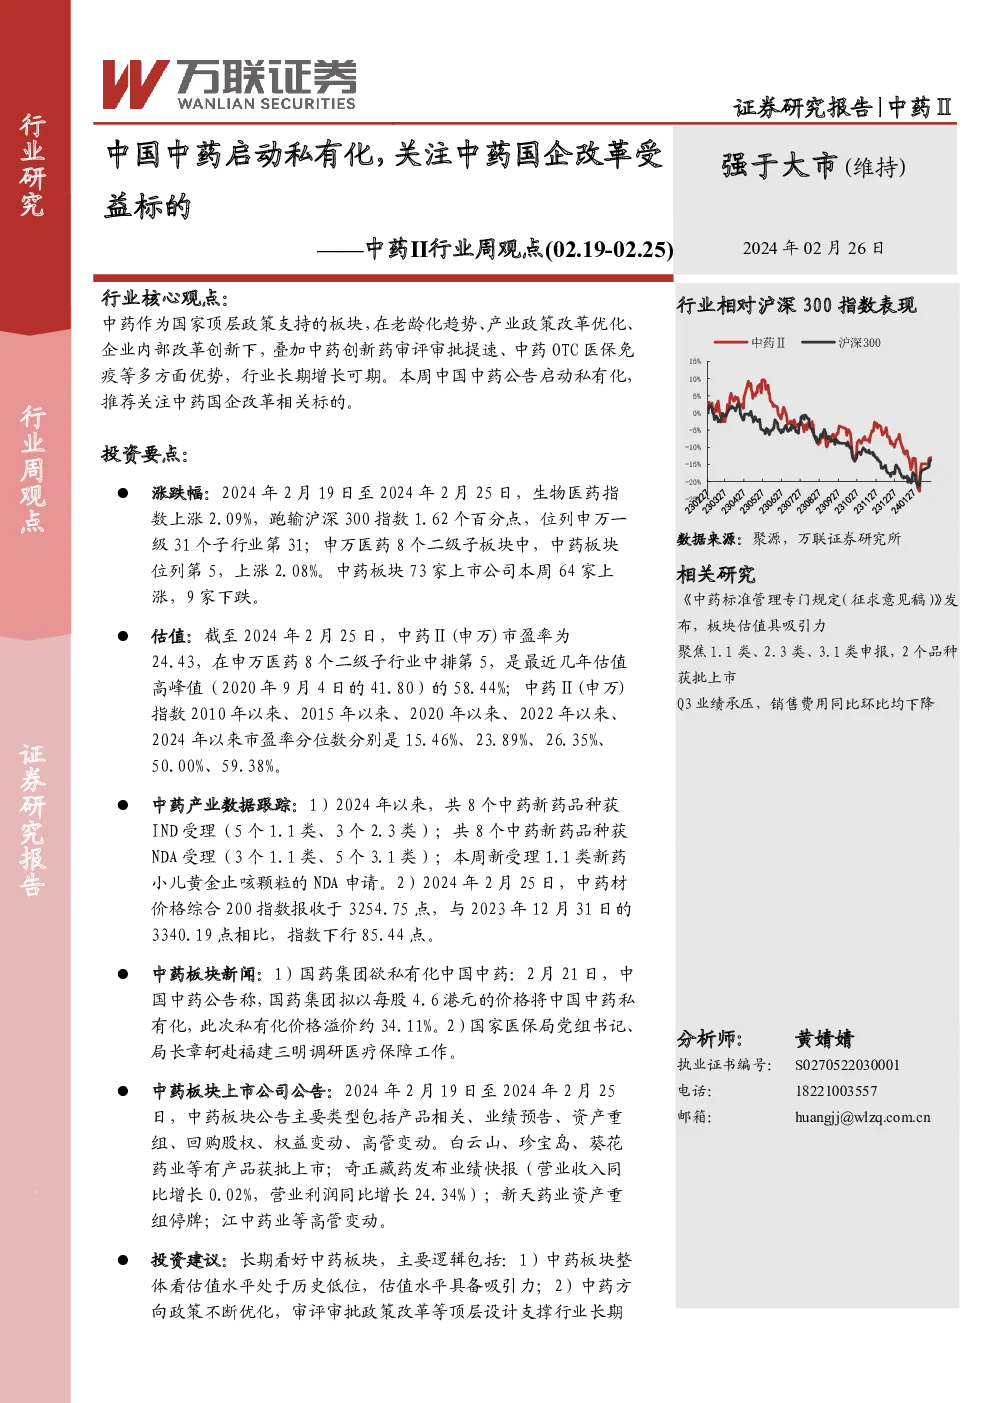
中药行业周观点与市场动态
行业核心观点:
- 政策支持:中药作为国家顶层政策支持的领域,在老龄化趋势、产业政策优化、企业内部改革等背景下,展现出强劲的增长潜力。
- 市场表现:近期,生物医药指数虽然上涨但跑输沪深300指数,位于申万一级31个子行业的末尾。其中,中药板块在8个二级子板块中表现相对较好。
- 企业动态:本周,中国中药宣布启动私有化计划,这为关注中药国企改革的投资者提供了新的机会。
主要投资要点:
- 涨跌幅:本周,生物医药指数上涨2.09%,但总体上跑输沪深300指数,中药板块上涨2.08%,表现出一定的市场韧性。
- 估值水平:截至2024年2月25日,中药板块的市盈率为24.43倍,相较于2020年的峰值,当前估值水平为58.44%,处于历史低位。
- 产业数据:2024年以来,中药新药IND和NDA申请数量稳步增加,显示行业创新活力。同时,中药材价格有所下滑,对成本构成一定影响。
- 新闻事件:国药集团提出私有化中国中药的计划,以及国家医保局对医疗保障工作的调研,凸显了行业政策导向和改革动向。
- 公告信息:多家中药企业发布了产品获批、业绩预告、资产重组、回购股权等公告,市场活动活跃。
投资建议:
- 长期看好:中药板块整体估值低,具有吸引力;政策持续优化,支撑行业长期发展;聚焦OTC渠道的上市公司,有望在老龄化趋势下获得成长空间;企业内部改革推动基本面改善,特别是中国中药的私有化,开启了中药国企改革的新篇章。
风险提示:
- 审评进展:中药新药审评审批可能存在不确定性。
- 研发进展:中药新药的研发进度可能低于预期。
- 销售风险:终端销售可能未达预期目标。
- 国企改革风险:改革进程可能不如预期。
- 政策风险:政策支持力度可能不足。
行业数据概览:
- 行业对比:申万一级31个子行业中,中药板块市盈率位于较低水平。
- 涨跌幅:近一周内,中药板块上涨2.08%,表现优于同期沪深300指数。
- 市值分布:截至2月25日,市值排名前10的中药企业集中度较高,显示出市场对大型企业的偏好。
- 估值比较:中药板块市盈率处于历史低位,显示其估值吸引力。
- 产业动态:新药受理和获批情况活跃,中药材价格波动,反映了行业内部的创新与成本压力。
- 企业公告:涉及产品上市、业绩预告、重组等,反映企业经营状态和市场动态。
结论:
中药行业在政策支持、企业改革及市场创新的推动下展现出稳定的增长前景。近期市场动态和企业公告表明,行业内部活力增强,尤其是关注私有化的中国中药,为投资者提供了探索国企改革机会的窗口。投资策略应着眼于长期价值,同时关注政策动态、企业经营状况和市场趋势,以把握投资机会。