投资策略报告总结
主要观点:
-
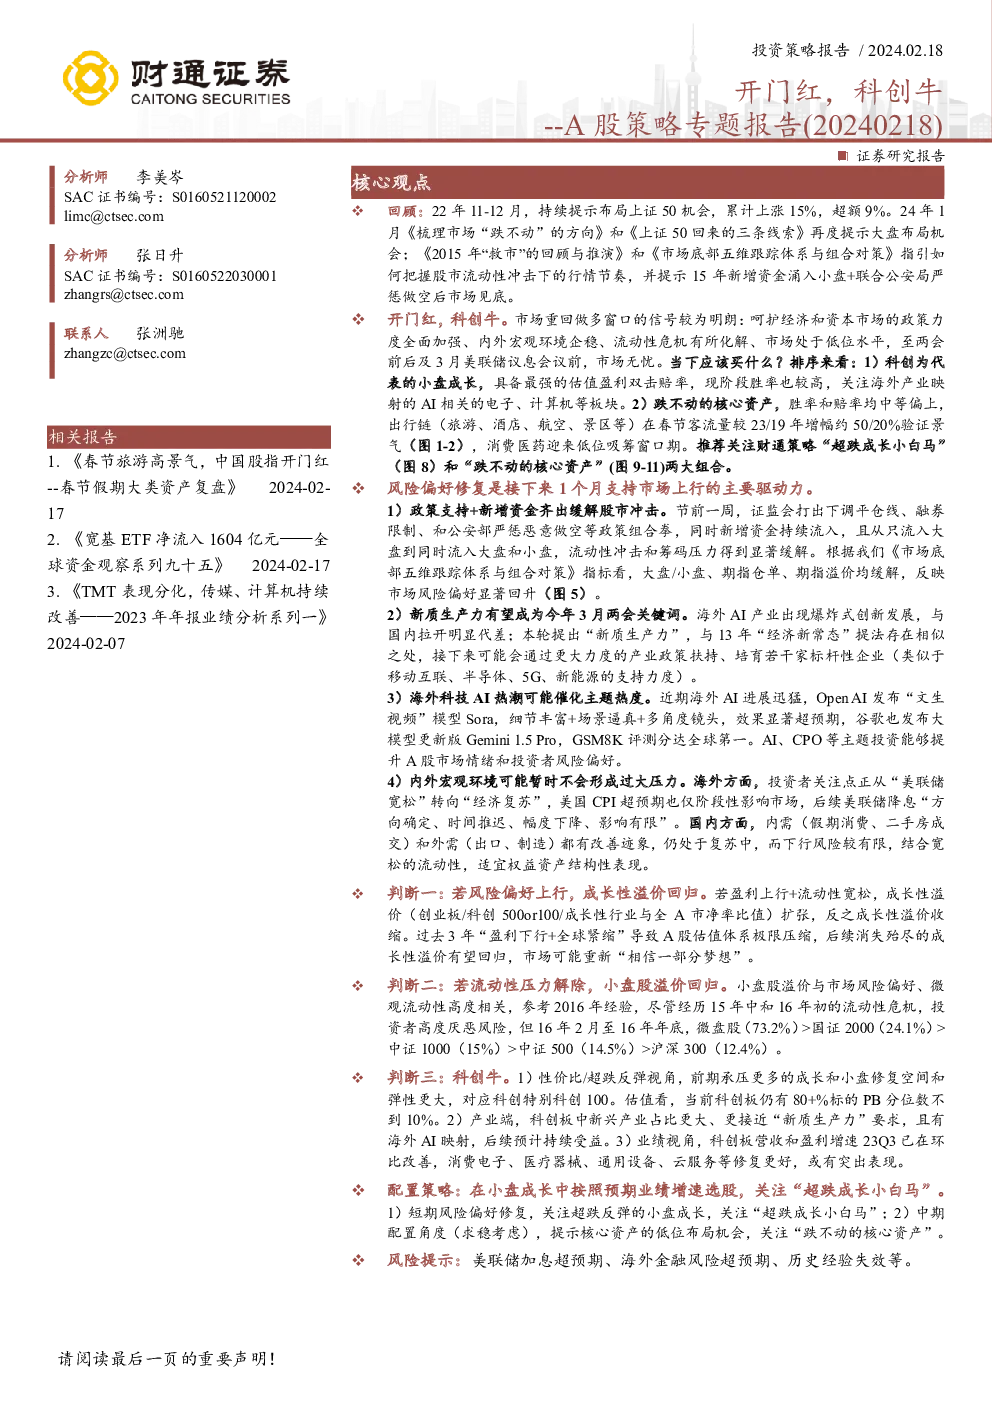
回顾与展望:报告回顾了过去几个季度的市场动态,特别是在2023年第四季度和2024年年初,强调了布局上证50的机会,指出该指数累计上涨15%,超过市场平均水平9%。报告还提到,市场正在进入一个做多窗口期,强调了政策支持、宏观经济环境的改善、流动性危机的缓解以及市场处于低位水平。
-
市场焦点:科创牛与核心资产:
- 小盘成长:认为小盘成长股具有最强的估值盈利双击赔率,特别关注与海外产业映射的AI相关的电子、计算机等板块。
- 跌不动的核心资产:这类资产在胜率和赔率上均表现出中等偏上的特点,特别指出旅游、酒店、航空、景区等出行链在春节期间的强劲表现,以及消费医药领域的低位吸筹窗口期。
-
风险偏好修复:
- 政策层面的支持和新增资金的流入共同缓解了股市冲击,市场风险偏好显著回升,表现为市场底部情绪信号的改善,如大盘/小盘、期指仓单、期指溢价的下降以及成交额的回暖。
-
新质生产力与AI热潮:
- 预计今年两会期间将重点关注“新质生产力”,这与2013年的“经济新常态”相类似,预计会通过更大力度的产业政策扶持,培育标杆性企业,类似于移动互联、半导体、5G、新能源的发展路径。
- 海外AI技术的创新热潮可能进一步激发市场对AI、CPO等主题的投资热情,提升A股市场情绪和投资者的风险偏好。
-
市场判断:
- 若风险偏好上行,预计成长性溢价将回归,即创业板/科创500或100与全A市净率之比将扩张。
- 若流动性压力解除,小盘股的溢价也将回归,反映出市场风险偏好和微观流动性的紧密关系。
-
配置策略:
- 推荐关注“超跌成长小白马”组合和“跌不动的核心资产”组合,前者侧重于小盘成长股的超跌反弹机会,后者则是处于低位的核心资产布局。
- 建议在小盘成长中选择预期业绩增速较高的股票,同时关注“跌不动的核心资产”。
-
风险提示:报告提及了美联储加息超预期、海外金融风险超预期以及历史经验可能失效等潜在风险。
关键图表与指标:
- 春节出行与交通:多省市游客数量较2023年增加50%以上,交通流量也大幅增长,验证了旅游市场的复苏。
- 市场底部情绪信号:通过分析大盘/小盘、期指仓单、期指溢价的变化,显示市场风险偏好显著回升。
- 2015年“救市”回顾:梳理了2015年市场干预措施的历史背景和效果,为当前市场策略提供参考。
- “超跌成长小白马”与“跌不动的核心资产”组合:提供了具体的投资组合示例,帮助投资者识别潜在的投资机会。
综上所述,这份投资策略报告强调了当前市场环境下的投资机会,特别是聚焦于小盘成长股和“跌不动”的核心资产,同时提醒投资者关注政策动向、风险偏好变化和全球宏观经济趋势,以制定相应的投资策略。