根据所提供的研报内容,以下是总结归纳:
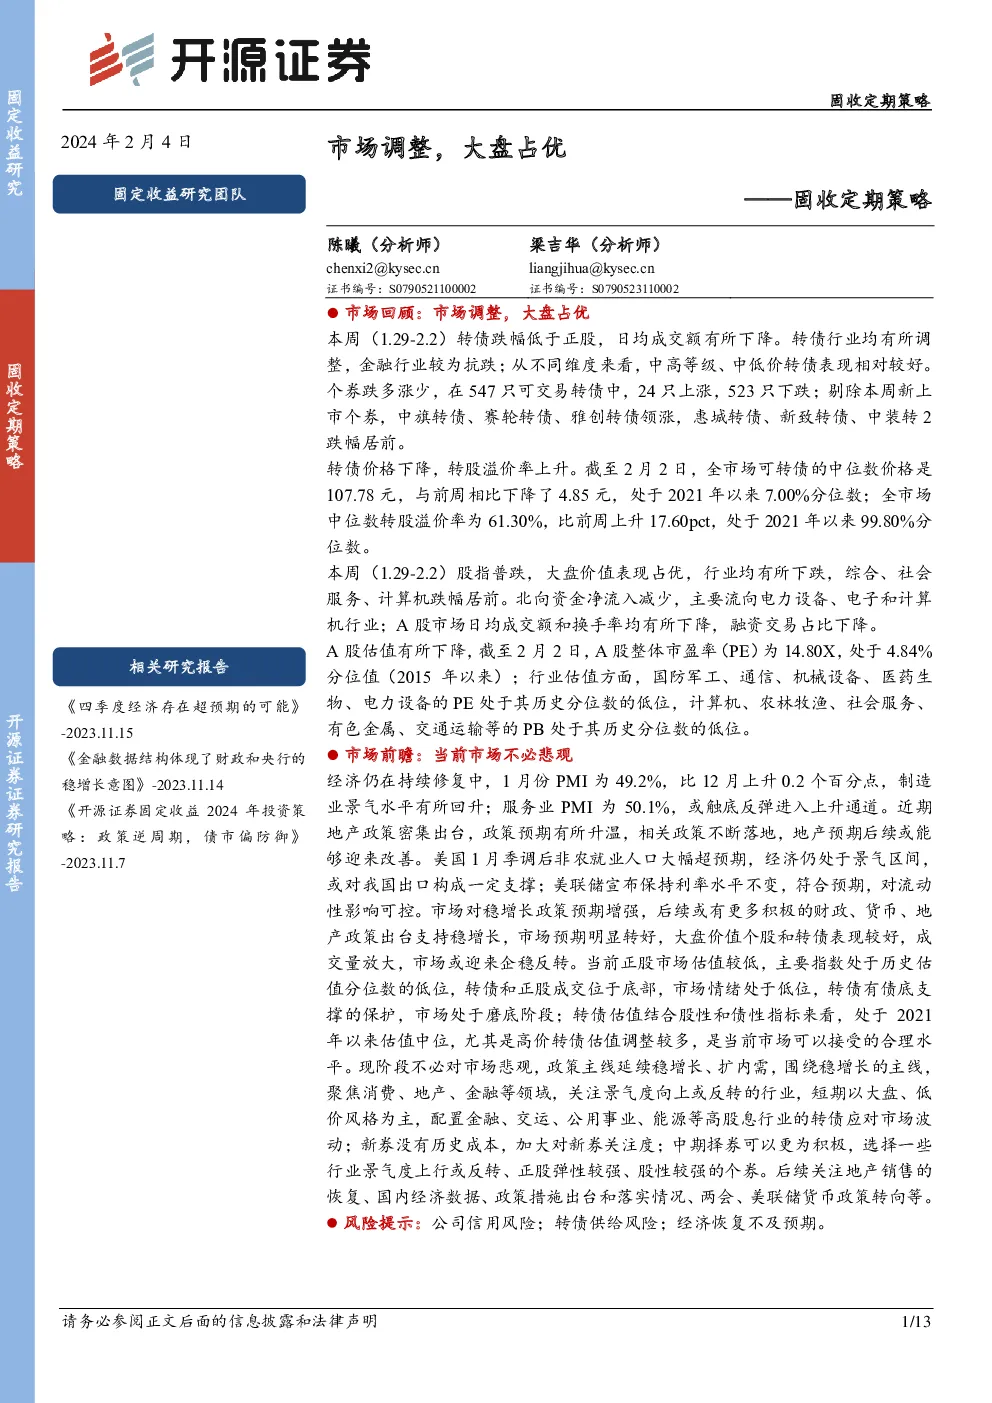
市场回顾
- 市场调整:本周(1.29-2.2)市场出现调整,转债跌幅低于正股,日均成交额有所下降。
- 行业表现:转债行业普遍下跌,金融行业表现出较强的抗跌能力。在547只可交易转债中,多数转债下跌,其中中旗转债、赛轮转债、雅创转债涨幅靠前,而惠城转债、新致转债、中装转2跌幅显著。
- 转债指标变化:转债价格下降,中位数价格降至107.78元,较前周下降4.85元,转股溢价率上升至61.30%,上升17.60百分点。
正股市场
- 总体表现:本周股指普跌,大盘价值表现占优。行业普遍下跌,综合、社会服务、计算机行业跌幅居前。
- 估值情况:A股整体市盈率为14.80倍,处于历史低点。国防军工、通信、机械设备、医药生物、电力设备等行业的市盈率处于历史低位,而计算机、农林牧渔、社会服务、有色金属、交通运输等的市净率处于历史低位。
- 资金流动:北向资金净流入减少,主要流向电力设备、电子和计算机行业;A股日均成交额和换手率下降,融资交易占比也有所降低。
转债市场展望
- 市场前瞻:当前市场不必过于悲观,经济持续修复,政策预期升温,美国经济对我国出口构成支撑,美联储维持利率水平不变,利好流动性。市场对稳增长政策预期增强,大盘价值个股和转债表现较好,成交量放大,预示市场可能迎来企稳反转。
- 估值分析:转债估值结合股性和债性指标来看,处于2021年以来的中位数水平,尤其是高价转债估值调整较多,当前市场可以接受。
- 投资策略:短期以大盘、低价风格为主,重点关注金融、交运、公用事业、能源等高股息行业的转债,加大对新券的关注度,中期则可以根据行业景气度、正股弹性及股性等因素选择更具潜力的个券。
风险提示
- 公司信用风险
- 转债供给风险
- 经济恢复不及预期的风险
结论
当前市场虽然面临调整,但经济修复迹象明显,政策面持续释放稳增长信号,加之美国经济对我国出口的支持,以及美联储维持利率稳定的举措,市场对稳增长的预期增强。转债市场在经历调整后,存在企稳反转的可能性,投资者应关注政策动态、经济数据、市场情绪变化,以及特定行业和个券的潜在机会。同时,需注意公司信用风险、转债供给增加带来的市场压力,以及经济复苏进度不及预期的风险。