猜你想问
10年期国债利率跌破2.5%意味着什么?
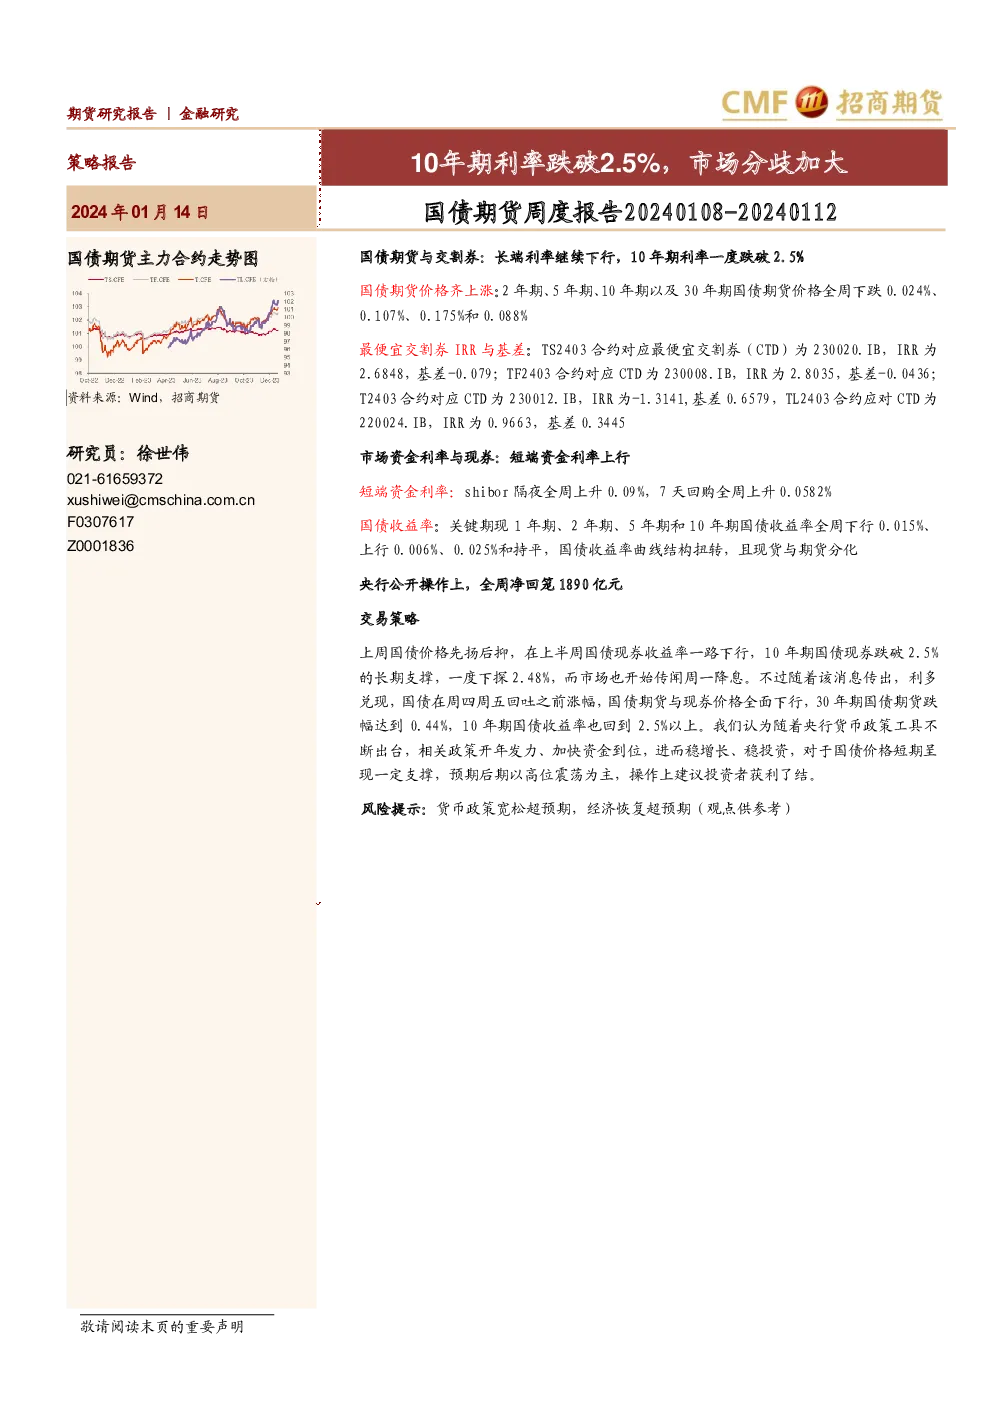
10年期国债利率跌破2.5%表明市场对长期利率走势存在显著预期变化。根据报告,2年期、5年期、10年期及30年期国债期货价格全周下跌,分别变动0.024%、0.107%、0.175%和0.088%,显示市场对利率下行有共识。最便宜交割券的IRR数据也反映当前利率环境,如T2403合约CTD为230012.IB,IRR为-1.3141,基差0.6579,暗示市场存在抛售压力。这种价格变动与国债收益率曲线结构扭转有关,1年期、2年期、5年期收益率全周下行,10年期持平,形成收益率曲线倒挂或平坦化趋势。市场传闻周一降息后,国债现券回吐涨幅,说明短期资金面与政策预期对利率影响显著。
国债期货与现货价格为何出现分化?
国债期货与现货价格分化主要源于市场短期情绪与资金流向的动态变化。报告显示,上周国债价格先扬后抑,10年期国债现券一度跌破2.5%,但随后回吐涨幅。这种分化与资金利率上行有关,shibor隔夜全周上升0.09%,7天回购全周上升0.0582%,显示短期流动性收紧可能抑制现券需求。同时,央行全周净回笼1890亿元,进一步加剧资金压力。期货价格对政策预期反应更敏感,如市场传闻降息时现券快速拉升但期货表现滞后,说明期货市场更早消化预期。此外,不同期限国债期货跌幅差异也反映投资者对期限结构的重新定价,如10年期跌幅最大(0.175%),可能因市场对长期利率敏感度提升。
央行货币政策对国债市场有何影响?
央行货币政策工具对国债市场短期形成支撑,但长期影响需结合经济恢复情况综合判断。报告指出,央行通过净回笼1890亿元操作,短期内可能抑制市场流动性,但货币政策工具的运用表明央行在稳增长与防风险间寻求平衡。这种操作对国债价格形成支撑,但并未改变市场对利率走势的基本预期。例如,10年期国债现券虽一度跌破2.5%,但央行工具发力后回吐涨幅,显示市场对政策底线的关注。从资金利率看,shibor隔夜和7天回购利率上行,也印证央行在调节流动性。因此,央行政策影响主要体现在短期价格稳定,长期利率走势仍取决于经济基本面与政策组合拳的落地效果。
当前国债市场面临哪些主要风险?
当前国债市场面临的主要风险包括货币政策宽松超预期和经济恢复超预期两大类。货币政策宽松超预期可能引发市场流动性过剩,导致利率大幅下行,增加银行间市场风险。例如,若央行降息幅度超出市场预期,可能促使国债现券价格飙升,但随后因资金面收紧而快速回吐。经济恢复超预期则可能改变市场对通胀和利率的预期,如经济数据强劲可能推动央行提前收紧政策,导致利率反弹。此外,海外主要经济体货币政策变化也可能传导至国内,形成外部风险。报告特别提示需关注政策传导效率与市场情绪波动,避免因预期错配导致短期价格剧烈波动。
如何理解国债收益率曲线结构扭转?
国债收益率曲线结构扭转是指收益率曲线从平坦化或倒挂状态向陡峭化转变的过程。报告显示,1年期、2年期、5年期国债收益率全周下行,而10年期持平,形成收益率曲线平坦化特征。这种结构变化反映市场对短期利率走势与长期利率走势的预期分化。例如,短期资金利率上行可能因市场预期央行将维持政策利率稳定,而长期利率受通胀预期影响,如10年期国债收益率未下行可能因市场认为经济复苏仍需时日。这种结构变化也暗示投资者对期限利差的重新评估,可能因短期流动性压力缓解或长期风险偏好提升。收益率曲线的这种变化对债券组合管理有重要意义,需关注不同期限品种的相对价值变化。