猜你想问
这份研报主要分析了哪些市场板块?
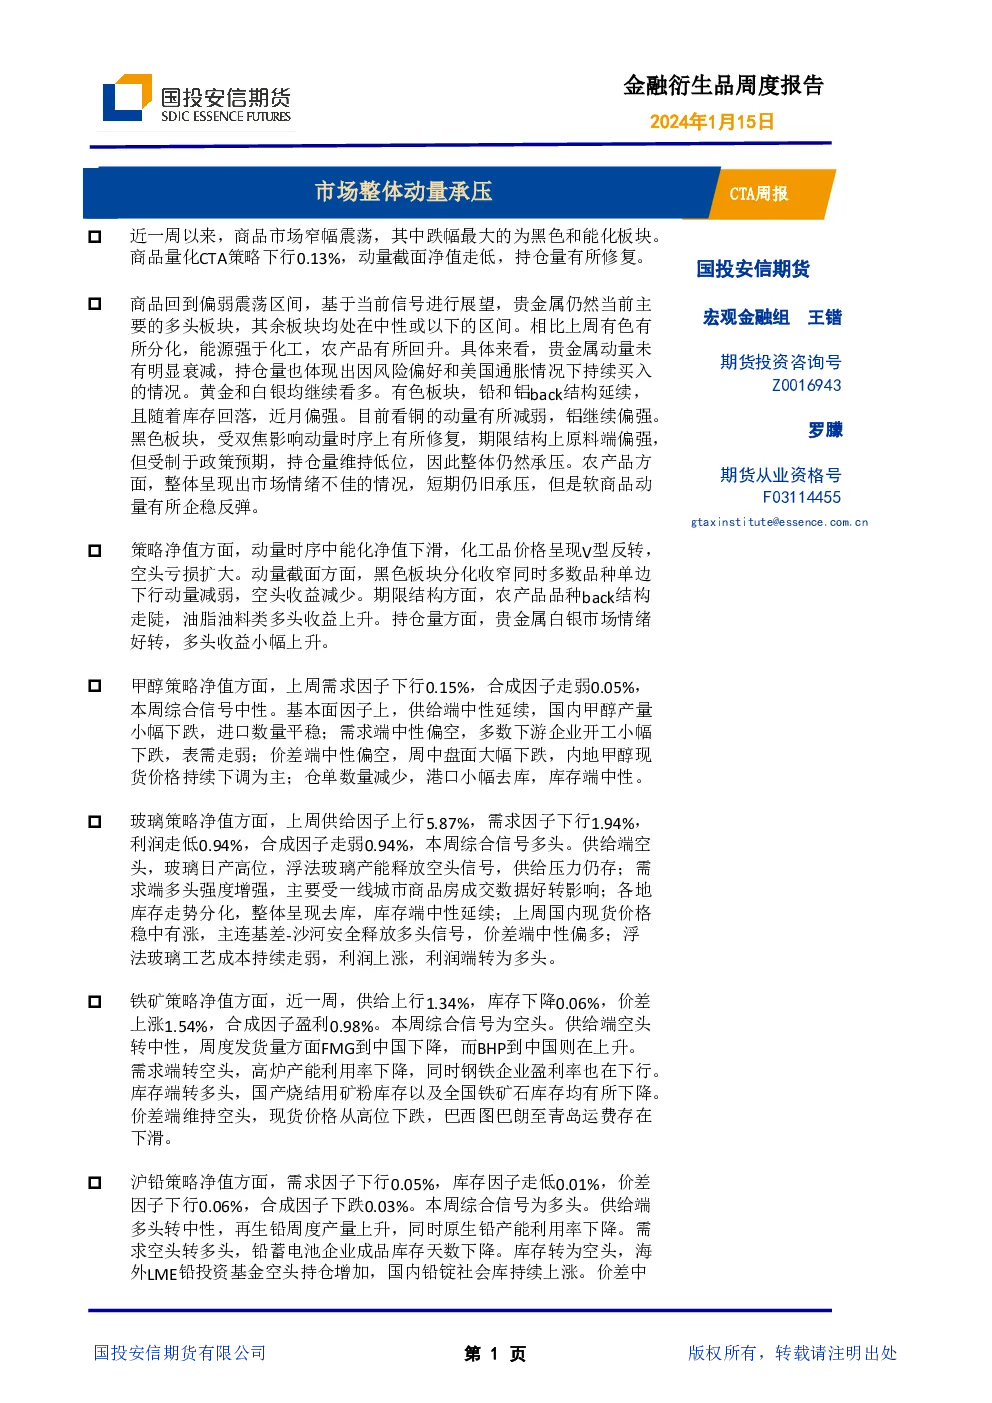
本报告分析了商品整体市场,重点关注贵金属板块作为主要多头板块的表现,同时考察了有色板块的分化情况,包括能源与化工的强弱对比,以及农产品的回升趋势。此外,还评估了黑色板块受双焦影响的动量修复情况,以及政策预期对持仓量的压制效应。
贵金属板块在报告中呈现了怎样的趋势?
贵金属板块在报告中被视为主要多头板块,其动量未明显衰减,持仓量持续增加,反映投资者在风险偏好提升和美国通胀预期下的买入行为。黄金和白银被继续看好,有色板块中铅和铝的back结构延续,库存回落,近月偏强;铜动量减弱,铝继续偏强。
报告对黑色板块的分析有哪些重点?
黑色板块受双焦影响呈现动量时序修复,原料端偏强,但政策预期压制下持仓量处于低位,整体承压。报告详细分析了双焦对板块的影响,以及政策预期如何影响持仓量和市场情绪,指出原料端的强势与政策压制形成矛盾,导致板块整体承压。
报告中提到了哪些市场现状的判断?
报告指出商品整体处于偏弱震荡区间,贵金属是主要的多头板块,其余板块多处于中性或以下区间。有色板块分化明显,能源强于化工,农产品有所回升。黑色板块受双焦影响动量修复,原料端偏强但政策预期压制持仓量,农产品市场情绪不佳短期承压但软商品动量企稳反弹。
研报中提示了哪些投资风险?
报告提示投资者关注商品整体偏弱震荡的背景,以及不同板块间分化加剧的风险。例如,黑色板块政策预期压制下持仓量低位,整体承压;农产品市场情绪不佳短期承压;能化板块下滑主要由于化工品V型反转导致空头亏损扩大。此外,报告还提示投资者关注各板块持仓量变化和市场情绪波动可能带来的风险。
你可能感兴趣
CTA周报:农产品动量承压
国投期货2024-01-02
CTA周报:动量连续性修复 持仓量承压
国投期货2023-05-22
CTA周报:短期动量承压
国投期货2023-12-18
CTA市场跟踪周报:CTA各类策略持续回撤,关注预期修正所带来的承压和降波
招商期货2024-01-09
CTA周报:持仓量显示市场结构有所反转 动量因子小幅修复
国投期货2023-03-06
CTA市场跟踪周报:CTA各策略持续回升,关注趋势策略截面动量因子的拥挤
招商期货2023-11-14
CTA市场跟踪周报:CTA中长周期策略回升,全市场的时序动量因子暴露较少
招商期货2023-11-05
CTA周报:动量时序持续修复 市场情绪提振
国投期货2023-01-16
PTA周报:产业链供需双弱 PTA市场整体承压
国信期货2022-12-11